Что такое калькулятор платежей по студенческому кредиту?
Этот калькулятор рассчитывает фиксированный ежемесячный платёж, необходимый для полного погашения студенческого кредита за выбранный срок. Укажите остаток задолженности, годовую процентную ставку и срок погашения — и инструмент покажет размер ежемесячного платежа, общую выплаченную сумму и сумму процентов за весь период кредита. В основе расчёта лежит классическая формула аннуитетного кредита, поэтому калькулятор подходит для любого кредита с фиксированной ставкой и равными платежами в любой стране.
Как пользоваться калькулятором
Введите три значения: сумму кредита (текущий остаток задолженности), годовую процентную ставку в процентах и срок в годах. Калькулятор переведёт годовую ставку в месячную, а срок — в количество месяцев, после чего рассчитает равный платёж, при котором задолженность будет полностью погашена точно к концу срока.
Разбор формулы
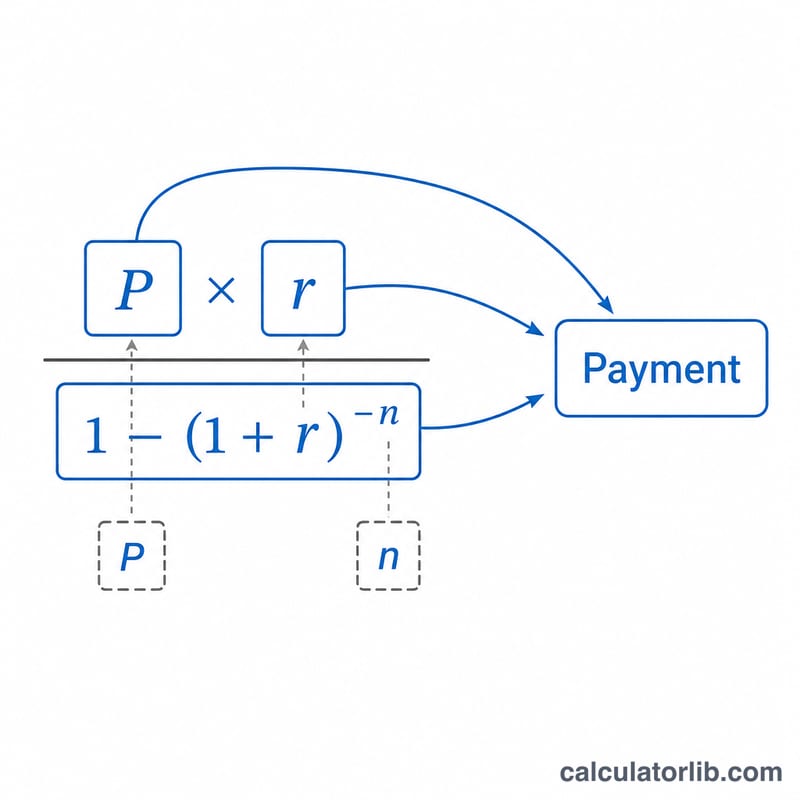
Ежемесячный платёж вычисляется по формуле $$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$ где P — сумма основного долга, r — месячная процентная ставка (годовая ставка, делённая на 12 и выраженная в виде десятичной дроби), а n — общее количество ежемесячных платежей (количество лет × 12). Если ставка равна нулю, платёж просто равен сумме долга, делённой на число месяцев.
Пример расчёта
Допустим, вы взяли в долг $30 000 под 5% годовых на 10 лет. Месячная ставка составит \(0{,}05 \div 12 \approx 0{,}0041667\), а \(n = 120\) месяцев. Подставляем значения: $$M = \frac{30\,000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx \$318{,}20$$ в месяц. За 120 платежей вы выплатите около $38 184, из которых примерно $8 184 — это проценты.
Частые вопросы
Учитывает ли калькулятор планы погашения, привязанные к доходу? Нет. Инструмент моделирует стандартный план с фиксированными аннуитетными платежами. Планы, привязанные к доходу (распространённые, например, в системе студенческих кредитов США), ограничивают платёж в зависимости от заработка и работают по другим правилам.
Можно ли использовать калькулятор для любой валюты? Да — расчёт не зависит от валюты. Вводите суммы в той валюте, в которой оформлен ваш кредит.
Почему общая сумма процентов кажется такой большой? Чем дольше срок и чем выше ставка, тем сильнее растёт переплата по процентам. Попробуйте уменьшить срок, чтобы увидеть, сколько можно сэкономить.
Сравнение условий погашения и ставок
В таблице ниже используется фиксированный остаток в размере $30,000 и стандартная формула аннуитетного платежа \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), где \(r\) — годовая ставка, делённая на 12, а \(n\) — количество ежемесячных платежей. Платежи округлены до цента, а итоговые суммы — до ближайшего доллара. Расчёты предполагают фиксированную ставку, отсутствие комиссий и дополнительных платежей.
| Ставка | Срок | Ежемесячный платёж | Всего выплачено | Всего процентов |
|---|---|---|---|---|
| 5% | 5 лет | $566.14 | $33,968 | $3,968 |
| 5% | 10 лет | $318.20 | $38,184 | $8,184 |
| 5% | 15 лет | $237.24 | $42,703 | $12,703 |
| 5% | 20 лет | $197.99 | $47,517 | $17,517 |
| 7% | 5 лет | $594.04 | $35,642 | $5,642 |
| 7% | 10 лет | $348.33 | $41,799 | $11,799 |
| 7% | 15 лет | $269.65 | $48,537 | $18,537 |
| 7% | 20 лет | $232.59 | $55,822 | $25,822 |
Пример подстановки для 5% на 10 лет: \(r = 5/1200 = 0.0041667\) и \(n = 120\), поэтому \(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\).
Главные выводы: более длинный срок снижает ежемесячный платёж, но увеличивает общую сумму процентов. При ставке 5% переход от 10 до 20 лет уменьшает платёж примерно на $120 в месяц, но добавляет около $9,300 процентов. Ставка, которая выше на 2 пункта, сильнее влияет на итог, чем дольше длится кредит.
Исторические федеральные процентные ставки по студенческим кредитам США
В таблице показаны фиксированные процентные ставки, установленные Министерством образования США для новых прямых субсидированных и прямых несубсидированных кредитов для студентов бакалавриата. Каждая ставка применяется к кредитам, впервые выданным с 1 июля начального года по 30 июня следующего года, и остаётся фиксированной на весь срок действия такого кредита. Ставки по кредитам для аспирантов, программам PLUS и частным кредитам отличаются. Это относится только к США; в других странах и у частных кредиторов используются иные системы и ставки.
| Учебный год | Фиксированная ставка по прямым кредитам для бакалавров |
|---|---|
| 2019-20 | 4.53% |
| 2020-21 | 2.75% |
| 2021-22 | 3.73% |
| 2022-23 | 4.99% |
| 2023-24 | 5.50% |
| 2024-25 | 6.53% |
Эти ставки не включают комиссии за оформление кредита, которые по федеральным займам взимаются отдельно. Актуальные ставки можно проверить на официальном сайте Федерального управления студенческой помощи Министерства образования США.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины студенческого кредита
- Основной долг: сумма, взятая в долг, или часть остатка, которая ещё не погашена, без учёта процентов.
- Процентная ставка (номинальная и APR): номинальная ставка — это заявленная годовая ставка, по которой начисляются проценты; здесь она делится на 12 для расчёта месячных процентов. APR (годовая процентная ставка) также включает определённые комиссии, например за оформление кредита, поэтому обычно она равна номинальной или выше её.
- Срок: период, за который по графику должен быть погашен кредит, выраженный в годах или месяцах.
- Амортизация: погашение кредита регулярными равными платежами, при которых каждый платёж сначала покрывает проценты за этот период, а остаток уменьшает основной долг. Ранние платежи состоят в основном из процентов, поздние — в основном из основного долга.
- Капитализация: добавление начисленных, но не выплаченных процентов к основному долгу, после чего проценты начисляются на увеличенную сумму. Это может произойти, например, после периода отсрочки или льготного периода, в зависимости от типа кредита и правил.
- Льготный период: установленное время после окончания учёбы или снижения учебной нагрузки ниже половины полного объёма, в течение которого платежи ещё не требуются. Проценты при этом могут начисляться, в зависимости от типа кредита. Льготные периоды различаются у разных кредиторов и в разных странах.
- Отсрочка и реструктуризация платежей: условия, которые временно приостанавливают или уменьшают платежи. Право на них и то, начисляются ли проценты во время паузы, зависят от типа кредита и правил программы.
- Общая стоимость кредита: сумма всех платежей за весь срок кредита, равная основному долгу плюс общая сумма процентов (и любых комиссий). Калькулятор оценивает её как ежемесячный платёж, умноженный на количество платежей.