Kredi Ödeme ve Amortisman Hesaplayıcı

Kredi Ödeme ve Amortisman Hesaplayıcı

Lider AI Skill PRO

Hesaplamaya Girin

Formül

Taksit=P·i(1+i)n(1+i)n−1burada{P=Kredi Tutarıi=Yıllık Oran (%)100×Taksit/Yıln=Vade (yıl)×Taksit/Yıl\begin{gathered} \text{Taksit} = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1} \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} P &= \text{Kredi Tutarı} \\ i &= \dfrac{\text{Yıllık Oran (\%)}}{100 \times \text{Taksit/Yıl}} \\ n &= \text{Vade (yıl)} \times \text{Taksit/Yıl} \end{aligned} \right. \end{gathered}
Hesaplama adımlarını göster (1)
  1. Amortisman Tablosu (k. dönem için)

    Ik=Bk−1·i,Pk=Taksit−Ik,Bk=Bk−1−Pkburada{B0=Kredi Tutarıi=Yıllık Oran (%)100×Taksit/YılToplam Faiz=∑kIk\begin{gathered} I_k = B_{k-1} \cdot i, \qquad P_k = \text{Taksit} - I_k, \qquad B_k = B_{k-1} - P_k \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} B_0 &= \text{Kredi Tutarı} \\ i &= \dfrac{\text{Yıllık Oran (\%)}}{100 \times \text{Taksit/Yıl}} \\ \text{Toplam Faiz} &= \textstyle\sum_k I_k \end{aligned} \right. \end{gathered}

    Faiz = bakiye × i; Anapara = Taksit − Faiz; son dönemde kalan bakiye tam olarak kapatılır

Kullanım istatistikleri

Reklam

Sonuç

Taksit (dönem başına)
1.264,14
her ödeme döneminde ödenir
Taksit Sayısı 360
Toplam Ödeme 455.088,98
Toplam Faiz 255.088,98
# Taksit Faiz Anapara Kalan Bakiye
1 1.264,14 1.083,33 180,80 199.819,20
2 1.264,14 1.082,35 181,78 199.637,42
3 1.264,14 1.081,37 182,77 199.454,65
4 1.264,14 1.080,38 183,76 199.270,89
5 1.264,14 1.079,38 184,75 199.086,14
6 1.264,14 1.078,38 185,75 198.900,39
7 1.264,14 1.077,38 186,76 198.713,63
8 1.264,14 1.076,37 187,77 198.525,86
9 1.264,14 1.075,35 188,79 198.337,07
10 1.264,14 1.074,33 189,81 198.147,26
11 1.264,14 1.073,30 190,84 197.956,42
12 1.264,14 1.072,26 191,87 197.764,55
13 1.264,14 1.071,22 192,91 197.571,64
14 1.264,14 1.070,18 193,96 197.377,68
15 1.264,14 1.069,13 195,01 197.182,67
16 1.264,14 1.068,07 196,06 196.986,61
17 1.264,14 1.067,01 197,13 196.789,49
18 1.264,14 1.065,94 198,19 196.591,29
19 1.264,14 1.064,87 199,27 196.392,03
20 1.264,14 1.063,79 200,35 196.191,68
21 1.264,14 1.062,70 201,43 195.990,25
22 1.264,14 1.061,61 202,52 195.787,73
23 1.264,14 1.060,52 203,62 195.584,11
24 1.264,14 1.059,41 204,72 195.379,39
25 1.264,14 1.058,31 205,83 195.173,55
26 1.264,14 1.057,19 206,95 194.966,61
27 1.264,14 1.056,07 208,07 194.758,54
28 1.264,14 1.054,94 209,19 194.549,35
29 1.264,14 1.053,81 210,33 194.339,02
30 1.264,14 1.052,67 211,47 194.127,55
31 1.264,14 1.051,52 212,61 193.914,94
32 1.264,14 1.050,37 213,76 193.701,18
33 1.264,14 1.049,21 214,92 193.486,26
34 1.264,14 1.048,05 216,09 193.270,17
35 1.264,14 1.046,88 217,26 193.052,92
36 1.264,14 1.045,70 218,43 192.834,48
37 1.264,14 1.044,52 219,62 192.614,87
38 1.264,14 1.043,33 220,81 192.394,06
39 1.264,14 1.042,13 222,00 192.172,06
40 1.264,14 1.040,93 223,20 191.948,86
41 1.264,14 1.039,72 224,41 191.724,44
42 1.264,14 1.038,51 225,63 191.498,82
43 1.264,14 1.037,29 226,85 191.271,96
44 1.264,14 1.036,06 228,08 191.043,88
45 1.264,14 1.034,82 229,32 190.814,57
46 1.264,14 1.033,58 230,56 190.584,01
47 1.264,14 1.032,33 231,81 190.352,21
48 1.264,14 1.031,07 233,06 190.119,14
49 1.264,14 1.029,81 234,32 189.884,82
50 1.264,14 1.028,54 235,59 189.649,23
51 1.264,14 1.027,27 236,87 189.412,36
52 1.264,14 1.025,98 238,15 189.174,21
53 1.264,14 1.024,69 239,44 188.934,76
54 1.264,14 1.023,40 240,74 188.694,02
55 1.264,14 1.022,09 242,04 188.451,98
56 1.264,14 1.020,78 243,35 188.208,63
57 1.264,14 1.019,46 244,67 187.963,95
58 1.264,14 1.018,14 246,00 187.717,96
59 1.264,14 1.016,81 247,33 187.470,63
60 1.264,14 1.015,47 248,67 187.221,95
61 1.264,14 1.014,12 250,02 186.971,94
62 1.264,14 1.012,76 251,37 186.720,57
63 1.264,14 1.011,40 252,73 186.467,83
64 1.264,14 1.010,03 254,10 186.213,73
65 1.264,14 1.008,66 255,48 185.958,25
66 1.264,14 1.007,27 256,86 185.701,39
67 1.264,14 1.005,88 258,25 185.443,14
68 1.264,14 1.004,48 259,65 185.183,49
69 1.264,14 1.003,08 261,06 184.922,43
70 1.264,14 1.001,66 262,47 184.659,95
71 1.264,14 1.000,24 263,89 184.396,06
72 1.264,14 998,81 265,32 184.130,73
73 1.264,14 997,37 266,76 183.863,97
74 1.264,14 995,93 268,21 183.595,77
75 1.264,14 994,48 269,66 183.326,11
76 1.264,14 993,02 271,12 183.054,99
77 1.264,14 991,55 272,59 182.782,40
78 1.264,14 990,07 274,06 182.508,34
79 1.264,14 988,59 275,55 182.232,79
80 1.264,14 987,09 277,04 181.955,74
81 1.264,14 985,59 278,54 181.677,20
82 1.264,14 984,08 280,05 181.397,15
83 1.264,14 982,57 281,57 181.115,58
84 1.264,14 981,04 283,09 180.832,49
85 1.264,14 979,51 284,63 180.547,86
86 1.264,14 977,97 286,17 180.261,69
87 1.264,14 976,42 287,72 179.973,98
88 1.264,14 974,86 289,28 179.684,70
89 1.264,14 973,29 290,84 179.393,85
90 1.264,14 971,72 292,42 179.101,44
91 1.264,14 970,13 294,00 178.807,43
92 1.264,14 968,54 295,60 178.511,84
93 1.264,14 966,94 297,20 178.214,64
94 1.264,14 965,33 298,81 177.915,83
95 1.264,14 963,71 300,43 177.615,41
96 1.264,14 962,08 302,05 177.313,35
97 1.264,14 960,45 303,69 177.009,67
98 1.264,14 958,80 305,33 176.704,33
99 1.264,14 957,15 306,99 176.397,34
100 1.264,14 955,49 308,65 176.088,69
101 1.264,14 953,81 310,32 175.778,37
102 1.264,14 952,13 312,00 175.466,37
103 1.264,14 950,44 313,69 175.152,68
104 1.264,14 948,74 315,39 174.837,28
105 1.264,14 947,04 317,10 174.520,18
106 1.264,14 945,32 318,82 174.201,36
107 1.264,14 943,59 320,55 173.880,82
108 1.264,14 941,85 322,28 173.558,54
109 1.264,14 940,11 324,03 173.234,51
110 1.264,14 938,35 325,78 172.908,73
111 1.264,14 936,59 327,55 172.581,18
112 1.264,14 934,81 329,32 172.251,86
113 1.264,14 933,03 331,11 171.920,75
114 1.264,14 931,24 332,90 171.587,86
115 1.264,14 929,43 334,70 171.253,15
116 1.264,14 927,62 336,51 170.916,64
117 1.264,14 925,80 338,34 170.578,30
118 1.264,14 923,97 340,17 170.238,13
119 1.264,14 922,12 342,01 169.896,12
120 1.264,14 920,27 343,87 169.552,25
121 1.264,14 918,41 345,73 169.206,52
122 1.264,14 916,54 347,60 168.858,92
123 1.264,14 914,65 349,48 168.509,44
124 1.264,14 912,76 351,38 168.158,06
125 1.264,14 910,86 353,28 167.804,78
126 1.264,14 908,94 355,19 167.449,59
127 1.264,14 907,02 357,12 167.092,47
128 1.264,14 905,08 359,05 166.733,42
129 1.264,14 903,14 361,00 166.372,42
130 1.264,14 901,18 362,95 166.009,47
131 1.264,14 899,22 364,92 165.644,55
132 1.264,14 897,24 366,89 165.277,66
133 1.264,14 895,25 368,88 164.908,78
134 1.264,14 893,26 370,88 164.537,90
135 1.264,14 891,25 372,89 164.165,01
136 1.264,14 889,23 374,91 163.790,10
137 1.264,14 887,20 376,94 163.413,16
138 1.264,14 885,15 378,98 163.034,18
139 1.264,14 883,10 381,03 162.653,14
140 1.264,14 881,04 383,10 162.270,05
141 1.264,14 878,96 385,17 161.884,87
142 1.264,14 876,88 387,26 161.497,61
143 1.264,14 874,78 389,36 161.108,26
144 1.264,14 872,67 391,47 160.716,79
145 1.264,14 870,55 393,59 160.323,20
146 1.264,14 868,42 395,72 159.927,48
147 1.264,14 866,27 397,86 159.529,62
148 1.264,14 864,12 400,02 159.129,60
149 1.264,14 861,95 402,18 158.727,42
150 1.264,14 859,77 404,36 158.323,06
151 1.264,14 857,58 406,55 157.916,51
152 1.264,14 855,38 408,75 157.507,75
153 1.264,14 853,17 410,97 157.096,78
154 1.264,14 850,94 413,20 156.683,59
155 1.264,14 848,70 415,43 156.268,15
156 1.264,14 846,45 417,68 155.850,47
157 1.264,14 844,19 419,95 155.430,52
158 1.264,14 841,92 422,22 155.008,30
159 1.264,14 839,63 424,51 154.583,79
160 1.264,14 837,33 426,81 154.156,99
161 1.264,14 835,02 429,12 153.727,87
162 1.264,14 832,69 431,44 153.296,43
163 1.264,14 830,36 433,78 152.862,64
164 1.264,14 828,01 436,13 152.426,51
165 1.264,14 825,64 438,49 151.988,02
166 1.264,14 823,27 440,87 151.547,15
167 1.264,14 820,88 443,26 151.103,90
168 1.264,14 818,48 445,66 150.658,24
169 1.264,14 816,07 448,07 150.210,17
170 1.264,14 813,64 450,50 149.759,67
171 1.264,14 811,20 452,94 149.306,74
172 1.264,14 808,74 455,39 148.851,35
173 1.264,14 806,28 457,86 148.393,49
174 1.264,14 803,80 460,34 147.933,15
175 1.264,14 801,30 462,83 147.470,32
176 1.264,14 798,80 465,34 147.004,98
177 1.264,14 796,28 467,86 146.537,12
178 1.264,14 793,74 470,39 146.066,73
179 1.264,14 791,19 472,94 145.593,79
180 1.264,14 788,63 475,50 145.118,28
181 1.264,14 786,06 478,08 144.640,20
182 1.264,14 783,47 480,67 144.159,54
183 1.264,14 780,86 483,27 143.676,26
184 1.264,14 778,25 485,89 143.190,37
185 1.264,14 775,61 488,52 142.701,85
186 1.264,14 772,97 491,17 142.210,68
187 1.264,14 770,31 493,83 141.716,86
188 1.264,14 767,63 496,50 141.220,35
189 1.264,14 764,94 499,19 140.721,16
190 1.264,14 762,24 501,90 140.219,26
191 1.264,14 759,52 504,62 139.714,65
192 1.264,14 756,79 507,35 139.207,30
193 1.264,14 754,04 510,10 138.697,20
194 1.264,14 751,28 512,86 138.184,35
195 1.264,14 748,50 515,64 137.668,71
196 1.264,14 745,71 518,43 137.150,28
197 1.264,14 742,90 521,24 136.629,04
198 1.264,14 740,07 524,06 136.104,98
199 1.264,14 737,24 526,90 135.578,08
200 1.264,14 734,38 529,75 135.048,32
201 1.264,14 731,51 532,62 134.515,70
202 1.264,14 728,63 535,51 133.980,19
203 1.264,14 725,73 538,41 133.441,78
204 1.264,14 722,81 541,33 132.900,45
205 1.264,14 719,88 544,26 132.356,19
206 1.264,14 716,93 547,21 131.808,99
207 1.264,14 713,97 550,17 131.258,81
208 1.264,14 710,99 553,15 130.705,66
209 1.264,14 707,99 556,15 130.149,52
210 1.264,14 704,98 559,16 129.590,36
211 1.264,14 701,95 562,19 129.028,17
212 1.264,14 698,90 565,23 128.462,94
213 1.264,14 695,84 568,30 127.894,64
214 1.264,14 692,76 571,37 127.323,27
215 1.264,14 689,67 574,47 126.748,80
216 1.264,14 686,56 577,58 126.171,22
217 1.264,14 683,43 580,71 125.590,51
218 1.264,14 680,28 583,85 125.006,66
219 1.264,14 677,12 587,02 124.419,64
220 1.264,14 673,94 590,20 123.829,44
221 1.264,14 670,74 593,39 123.236,05
222 1.264,14 667,53 596,61 122.639,44
223 1.264,14 664,30 599,84 122.039,60
224 1.264,14 661,05 603,09 121.436,52
225 1.264,14 657,78 606,35 120.830,16
226 1.264,14 654,50 609,64 120.220,52
227 1.264,14 651,19 612,94 119.607,58
228 1.264,14 647,87 616,26 118.991,32
229 1.264,14 644,54 619,60 118.371,72
230 1.264,14 641,18 622,96 117.748,76
231 1.264,14 637,81 626,33 117.122,43
232 1.264,14 634,41 629,72 116.492,71
233 1.264,14 631,00 633,13 115.859,57
234 1.264,14 627,57 636,56 115.223,01
235 1.264,14 624,12 640,01 114.583,00
236 1.264,14 620,66 643,48 113.939,52
237 1.264,14 617,17 646,96 113.292,56
238 1.264,14 613,67 650,47 112.642,09
239 1.264,14 610,14 653,99 111.988,10
240 1.264,14 606,60 657,53 111.330,57
241 1.264,14 603,04 661,10 110.669,47
242 1.264,14 599,46 664,68 110.004,79
243 1.264,14 595,86 668,28 109.336,52
244 1.264,14 592,24 671,90 108.664,62
245 1.264,14 588,60 675,54 107.989,08
246 1.264,14 584,94 679,20 107.309,89
247 1.264,14 581,26 682,87 106.627,01
248 1.264,14 577,56 686,57 105.940,44
249 1.264,14 573,84 690,29 105.250,15
250 1.264,14 570,10 694,03 104.556,12
251 1.264,14 566,35 697,79 103.858,33
252 1.264,14 562,57 701,57 103.156,76
253 1.264,14 558,77 705,37 102.451,39
254 1.264,14 554,95 709,19 101.742,20
255 1.264,14 551,10 713,03 101.029,16
256 1.264,14 547,24 716,89 100.312,27
257 1.264,14 543,36 720,78 99.591,49
258 1.264,14 539,45 724,68 98.866,81
259 1.264,14 535,53 728,61 98.138,20
260 1.264,14 531,58 732,55 97.405,65
261 1.264,14 527,61 736,52 96.669,13
262 1.264,14 523,62 740,51 95.928,61
263 1.264,14 519,61 744,52 95.184,09
264 1.264,14 515,58 748,56 94.435,54
265 1.264,14 511,53 752,61 93.682,93
266 1.264,14 507,45 756,69 92.926,24
267 1.264,14 503,35 760,79 92.165,45
268 1.264,14 499,23 764,91 91.400,55
269 1.264,14 495,09 769,05 90.631,50
270 1.264,14 490,92 773,22 89.858,28
271 1.264,14 486,73 777,40 89.080,88
272 1.264,14 482,52 781,61 88.299,26
273 1.264,14 478,29 785,85 87.513,41
274 1.264,14 474,03 790,11 86.723,31
275 1.264,14 469,75 794,38 85.928,92
276 1.264,14 465,45 798,69 85.130,24
277 1.264,14 461,12 803,01 84.327,22
278 1.264,14 456,77 807,36 83.519,86
279 1.264,14 452,40 811,74 82.708,12
280 1.264,14 448,00 816,13 81.891,99
281 1.264,14 443,58 820,55 81.071,43
282 1.264,14 439,14 825,00 80.246,44
283 1.264,14 434,67 829,47 79.416,97
284 1.264,14 430,18 833,96 78.583,01
285 1.264,14 425,66 838,48 77.744,53
286 1.264,14 421,12 843,02 76.901,51
287 1.264,14 416,55 847,59 76.053,92
288 1.264,14 411,96 852,18 75.201,75
289 1.264,14 407,34 856,79 74.344,95
290 1.264,14 402,70 861,43 73.483,52
291 1.264,14 398,04 866,10 72.617,42
292 1.264,14 393,34 870,79 71.746,63
293 1.264,14 388,63 875,51 70.871,12
294 1.264,14 383,89 880,25 69.990,87
295 1.264,14 379,12 885,02 69.105,85
296 1.264,14 374,32 889,81 68.216,03
297 1.264,14 369,50 894,63 67.321,40
298 1.264,14 364,66 899,48 66.421,92
299 1.264,14 359,79 904,35 65.517,57
300 1.264,14 354,89 909,25 64.608,32
301 1.264,14 349,96 914,17 63.694,15
302 1.264,14 345,01 919,13 62.775,02
303 1.264,14 340,03 924,10 61.850,92
304 1.264,14 335,03 929,11 60.921,81
305 1.264,14 329,99 934,14 59.987,67
306 1.264,14 324,93 939,20 59.048,46
307 1.264,14 319,85 944,29 58.104,17
308 1.264,14 314,73 949,41 57.154,77
309 1.264,14 309,59 954,55 56.200,22
310 1.264,14 304,42 959,72 55.240,50
311 1.264,14 299,22 964,92 54.275,59
312 1.264,14 293,99 970,14 53.305,44
313 1.264,14 288,74 975,40 52.330,04
314 1.264,14 283,45 980,68 51.349,36
315 1.264,14 278,14 985,99 50.363,37
316 1.264,14 272,80 991,33 49.372,03
317 1.264,14 267,43 996,70 48.375,33
318 1.264,14 262,03 1.002,10 47.373,23
319 1.264,14 256,60 1.007,53 46.365,70
320 1.264,14 251,15 1.012,99 45.352,71
321 1.264,14 245,66 1.018,48 44.334,23
322 1.264,14 240,14 1.023,99 43.310,24
323 1.264,14 234,60 1.029,54 42.280,70
324 1.264,14 229,02 1.035,12 41.245,58
325 1.264,14 223,41 1.040,72 40.204,86
326 1.264,14 217,78 1.046,36 39.158,50
327 1.264,14 212,11 1.052,03 38.106,48
328 1.264,14 206,41 1.057,73 37.048,75
329 1.264,14 200,68 1.063,46 35.985,29
330 1.264,14 194,92 1.069,22 34.916,08
331 1.264,14 189,13 1.075,01 33.841,07
332 1.264,14 183,31 1.080,83 32.760,24
333 1.264,14 177,45 1.086,68 31.673,56
334 1.264,14 171,57 1.092,57 30.580,98
335 1.264,14 165,65 1.098,49 29.482,50
336 1.264,14 159,70 1.104,44 28.378,06
337 1.264,14 153,71 1.110,42 27.267,64
338 1.264,14 147,70 1.116,44 26.151,20
339 1.264,14 141,65 1.122,48 25.028,72
340 1.264,14 135,57 1.128,56 23.900,15
341 1.264,14 129,46 1.134,68 22.765,47
342 1.264,14 123,31 1.140,82 21.624,65
343 1.264,14 117,13 1.147,00 20.477,65
344 1.264,14 110,92 1.153,22 19.324,43
345 1.264,14 104,67 1.159,46 18.164,97
346 1.264,14 98,39 1.165,74 16.999,23
347 1.264,14 92,08 1.172,06 15.827,17
348 1.264,14 85,73 1.178,41 14.648,77
349 1.264,14 79,35 1.184,79 13.463,98
350 1.264,14 72,93 1.191,21 12.272,77
351 1.264,14 66,48 1.197,66 11.075,11
352 1.264,14 59,99 1.204,15 9.870,97
353 1.264,14 53,47 1.210,67 8.660,30
354 1.264,14 46,91 1.217,23 7.443,07
355 1.264,14 40,32 1.223,82 6.219,25
356 1.264,14 33,69 1.230,45 4.988,80
357 1.264,14 27,02 1.237,11 3.751,69
358 1.264,14 20,32 1.243,81 2.507,88
359 1.264,14 13,58 1.250,55 1.257,33
360 1.264,14 6,81 1.257,33 0,00

Bu sayfadaki bir hatayı bildir

Bu hesaplayıcı ne işe yarar?

Bu araç; konut, taşıt veya ihtiyaç kredisi gibi tamamen amorti edilen (sonunda tamamı kapanan) kredilerin sabit taksit tutarını hesaplar. Ayrıca kredi vadesi boyunca ödeyeceğiniz toplam tutarı, toplam faizi ve her taksitin ne kadarının faize ne kadarının anaparaya gittiğini gösteren eksiksiz bir dönem dönem amortisman tablosunu da sunar.

Nasıl kullanılır?

Çektiğiniz kredi tutarını (anapara), yıllık nominal faiz oranını yüzde olarak, kredi vadesini yıl cinsinden ve yılda kaç taksit ödediğinizi (en yaygını aylıktır) girin. Hesaplayıcı yıllık oranı dönemsel orana çevirir ve vade sonunda krediyi tam olarak kapatacak sabit taksit tutarını hesaplar.

Formül açıklaması

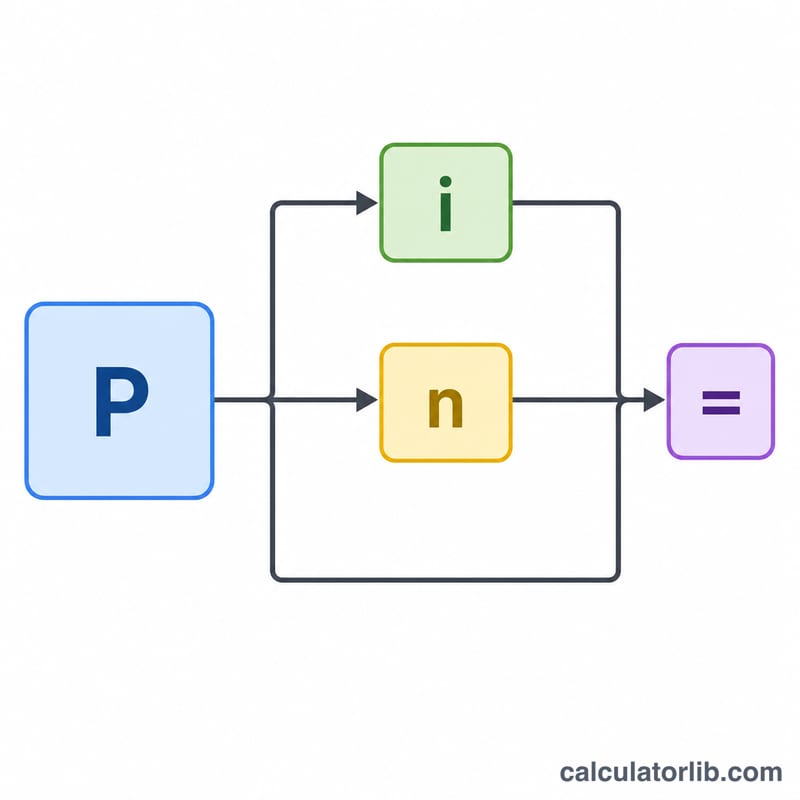
Sabit taksitli bir kredide dönemsel taksit şu şekilde bulunur: $$\text{Taksit} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$ Burada P kredi tutarı, i dönemsel faiz oranı ve n toplam taksit sayısıdır. Dönemsel oran \(i = \dfrac{r/100}{m}\), toplam taksit sayısı ise \(n = t \cdot m\) şeklinde hesaplanır. Faiz oranı sıfırsa taksit basitçe \(P / n\) olur. Her dönemin faizi, kalan bakiyenin \(i\) ile çarpımına eşittir; taksitin geri kalanı ise anaparayı azaltır. Son taksit, kapanış bakiyesi tam olarak sıfır olacak şekilde düzeltilir.
Reklam
Anapara, faiz oranı ve ödeme sayısını sabit ödemeye bağlayan şema
Sabit ödeme; anapara (P), dönemsel faiz oranı (i) ve ödeme sayısından (n) hesaplanır.

Örnek hesaplama

%6,5 yıllık faizle 30 yıl vadeli, aylık ödemeli 200.000 tutarında bir kredi çekelim. Bu durumda \(i = 0{,}065/12 = 0{,}0054167\) ve \(n = 360\) olur. Taksit tutarı: $$200.000 \times \dfrac{0{,}0054167}{1 - 1{,}0054167^{-360}} \approx 1.264{,}14 \text{ (aylık)}$$ Toplam ödenen tutar yaklaşık 455.090 olup bunun yaklaşık 255.090'ı faizdir. İlk ayda faiz \(200.000 \times 0{,}0054167 = 1.083{,}33\), anapara ise \(1.264{,}14 - 1.083{,}33 = 180{,}81\) olarak gerçekleşir.
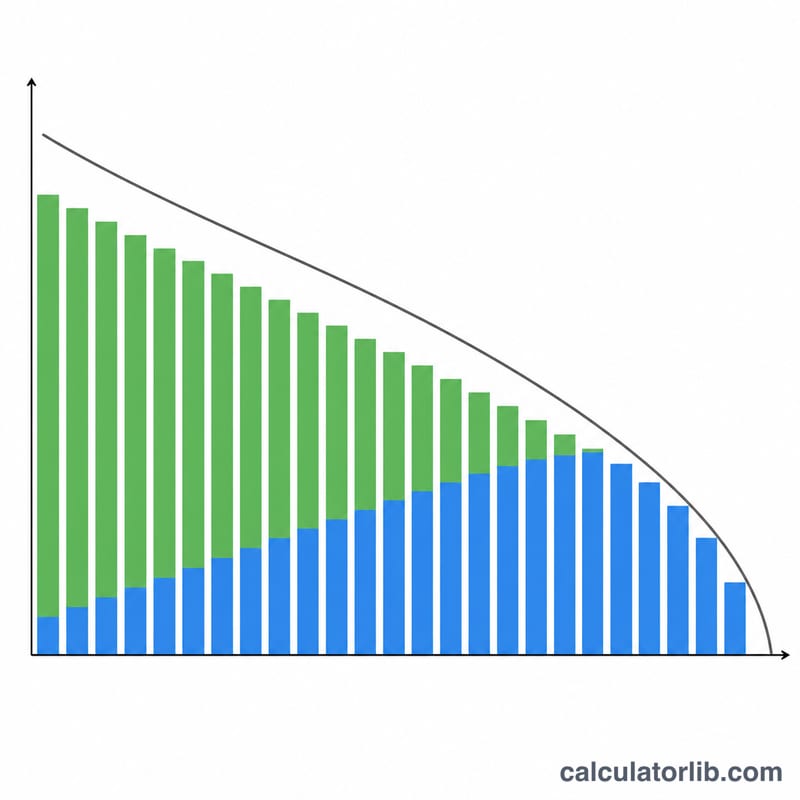
Her dönemde faizin azaldığını ve anaparanın arttığını, bakiyenin düştüğünü gösteren yığılmış çubuklar
İlk ödemeler çoğunlukla faizdir; zamanla bakiye azaldıkça daha fazlası anaparaya gider.

Kredi Senaryolarının Karşılaştırılması: Vade ve Faiz Oranı

Aşağıdaki tablo, aylık ödemeli 200.000 $ sabit faizli bir kredi için ödeme formülünü \(\text{Ödeme} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) uygulamaktadır (\(i = \text{yıllık faiz oranı}/12\), \(n = \text{yıl} \times 12\)). Toplam ödenen tutar, yuvarlanmış aylık ödemenin ödeme sayısıyla çarpılmasıyla bulunur; toplam faiz ise toplam ödenen tutardan 200.000 $ çıkarılarak hesaplanır.

Yıllık faiz oranı Vade Aylık ödeme Toplam ödenen Toplam faiz
5,5% 15 yıl 1.634,17 $ 294.150,60 $ 94.150,60 $
5,5% 30 yıl 1.135,58 $ 408.808,80 $ 208.808,80 $
6,5% 15 yıl 1.742,21 $ 313.597,80 $ 113.597,80 $
6,5% 30 yıl $1.264,14 455.090,40 $ 255.090,40 $
7,5% 15 yıl 1.854,02 $ 333.723,60 $ 133.723,60 $
7,5% 30 yıl $1.398,43 503.434,80 $ 303.434,80 $

Karşılaştırmanın gösterdiği sonuç: %6,5 faizde, 30 yıllık kredinin aylık ödemesi 15 yıllık krediye göre yaklaşık 478 $ daha düşüktür, ancak toplam faiz maliyeti yaklaşık 141.500 $ daha fazladır. 30 yıllık vadede faiz oranı %5,5'ten %7,5'e çıkarıldığında aylık ödeme yaklaşık 263 $ artmakta ve toplam faiz yaklaşık 94.600 $ yükselmektedir.

Not: Bu rakamlar yalnızca örnek amaçlıdır. Sabit faiz oranı, aylık ödemeler ve ek ödeme yapılmadığı varsayılmıştır; emlak vergisi, sigorta, masraflar ve diğer tüm maliyetler hesaba katılmamıştır. Kredi kuruluşlarından alınan gerçek teklifler farklılık gösterebilir.

Kredi Terimleri Sözlüğü

Anapara
Ödünç alınan tutar olup, faiz hesaplanan başlangıç bakiyesidir. Formülde \(P\) ile gösterilir.
Nominal yıllık faiz oranı
Bileşik faiz hesabına girmeden önce belirtilen yıllık faiz oranıdır. Hesaplayıcı, dönemsel oranı elde etmek için bunu yıllık ödeme sayısına böler.
APR (yıllık yüzde oranı)
Yerel kurallara bağlı olarak faize ek olarak belirli ücret ve masrafları da içerebilen, standartlaştırılmış yıllık bir maliyet ölçüsüdür. Bu nedenle genellikle nominal orandan daha yüksektir. Kesin tanım ülkeye ve düzenlemeye göre değişir; bu hesaplayıcı yalnızca nominal oranı kullanır.
Vade
Kredinin geri ödeneceği planlanan, genellikle yıl cinsinden ifade edilen süre.
İtfa
Her biri faizi ve anaparanın bir kısmını kapatan planlı taksitlerle kredinin ödenmesi sürecidir; vade sonunda bakiye sıfıra ulaşır.
İtfa tablosu
Her ödemeyi, faiz kısmını, anapara kısmını ve ardından kalan bakiyeyi gösteren tablodur.
Dönemsel oran
Ödeme dönemi başına uygulanan faiz oranıdır: \(i = \frac{ \text{yıllık oran}}{100 \times \text{yıllık ödeme sayısı}}\).
Ödeme sıklığı
Yıl içinde yapılan ödeme sayısıdır (örneğin 12 aylık, 26 iki haftalık, 52 haftalık). Hem \(i\) değerini hem de ödeme sayısı \(n\) değerini belirler.
Toplam faiz
Kredi süresi boyunca ödenen tüm faizlerin toplamıdır: tüm ödemelerin toplamından anaparanın çıkarılmasıyla bulunur.
Kalan bakiye
Belirli bir ödemeden sonra hâlâ borçlu olunan anapara tutarıdır. Önceki bakiyeden o ödemenin anapara kısmının çıkarılmasıyla bulunur.
Reklam

İtfa Tablonuzun Yorumlanması

Erken ödemelerin neden çoğunlukla faizden oluştuğu. Her dönem için faiz, güncel bakiye üzerinden hesaplanır: \(\text{Faiz} = \text{Bakiye} \times i\). Başlangıçta bakiye en yüksek düzeydedir, bu nedenle faiz de en büyüktür. Ödeme sabittir; faiz olmayan kısım anaparaya gider. Anapara azaldıkça bakiye ve faiz tutarı da düşer ve her ödemenin giderek daha büyük bir kısmı anaparayı azaltır.

Örnek, ilk ödeme. Aylık ödemeli, 30 yıl vadeli ve %6,5 faizli 200.000 $ için \(i = 0{,}065/12 \approx 0{,}0054167\) olup ödeme 1.264,14 $'dır.

$$\text{Faiz} = 200{,}000 \times 0{,}0054167 \approx 1{,}083{,}33$$

$$\text{Anapara} = 1{,}264{,}14 - 1{,}083{,}33 = 180{,}81$$

$$\text{Yeni bakiye} = 200{,}000 - 180{,}81 = 199{,}819{,}19$$

Bu nedenle ilk ödemenin yalnızca yaklaşık %14'ü anaparayı azaltır. Geri kalanı faizdir.

Sütunların nasıl okunacağı.

  • Faiz: dönem başındaki bakiye üzerinden hesaplanan, o dönem için borçlanmanın maliyeti.
  • Anapara: ödemeden faizin çıkarılmasıyla bulunan, borcunuzu azaltan tutar.
  • Bakiye: ödemeden sonra kalan borç. Son ödemede (kuruş yuvarlamaları dışında) sıfıra ulaşmalıdır.

Uzun vade ile kısa vade. Aynı anaparayı daha fazla döneme yaymak, anapara daha çok ödemeye bölündüğü için her taksiti küçültür. Ancak bakiye daha uzun süre yüksek kalır; bu nedenle faiz daha büyük bakiyeler üzerinden daha fazla dönem işler ve toplam faiz artar. Yukarıdaki senaryo tablosu bunu göstermektedir: aynı faiz oranında 30 yıllık krediler, 15 yıllık kredilerden çok daha fazla faize mal olmaktadır.

Ödemenin neleri kapsamadığı. Hesaplanan ödeme, sabit faizli bir kredide yalnızca anapara ve faizi kapsar. Emanet (escrow) tutarlarını, emlak vergisini, sigortayı, kredi açılış veya diğer masraflarını ya da cezaları içermez. Dolayısıyla kredi kuruluşuna yapacağınız gerçek ödeme daha yüksek olabilir. Değişken faizli krediler, ek ödemeler ve yuvarlama kuralları da gerçek bir tabloyu değiştirebilir.

Bu genel eğitim amaçlı bilgidir, finansal tavsiye niteliği taşımaz. Belirli bir kredi için kararlarınızda, kredi kuruluşunuzun sunduğu koşulları kontrol edin.

Merkez bankalarının politika faizleri

Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.

Türkiye Cumhuriyet Merkez Bankası · Türkiye
%36,00
Tarih
2026-11-06
1 yıllık değişim
−3,50 puan

Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.

Türkiye Cumhuriyet Merkez Bankası
Merkez bankasıPolitika faiziTarih1 yıllık değişim
Brezilya Merkez Bankası · Brezilya%13,752026-11-16−1,25 puan
Meksika Merkez Bankası · Meksika%6,252026-11-10−1,00 puan
Federal Rezerv · Amerika Birleşik Devletleri%3,75–4,002026-11-130 puan
Avrupa Merkez Bankası%2,502026-11-16+0,50 puan
İsveç Merkez Bankası · İsveç%2,002026-11-16+0,25 puan
Suudi Arabistan Merkez Bankası · Suudi Arabistan%4,502026-10-290 puan
Avustralya Merkez Bankası · Avustralya%4,602026-10-31+1,00 puan
Türkiye Cumhuriyet Merkez Bankası · Türkiye%36,002026-11-06−3,50 puan
Rusya Merkez Bankası · Rusya%14,002026-11-10−2,50 puan
Çin Halk Bankası · Çin%3,002026-11-100 puan
Kanada Merkez Bankası · Kanada%2,502026-11-13+0,25 puan
Hindistan Merkez Bankası · Hindistan%5,502026-10-190 puan
İngiltere Merkez Bankası · Birleşik Krallık%4,002026-11-160 puan
Japonya Merkez Bankası · Japonya%1,252026-11-10+0,75 puan
Kore Merkez Bankası · Güney Kore%3,002026-11-02+0,50 puan

Türkiye için banka faiz oranları

Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).

Mevduat faizi 2025
%57,60
YılKredi faiziMevduat faizi
2025—%57,60
2024—%71,04
2023—%51,33
2022—%27,04
2021—%20,70
2020—%13,36

Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.

En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel

Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0

Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.

Kaynak ayrıntıları ve yöntem

Türkiye: faiz oranları: tüm rakamlar ve geçmiş

Sıkça Sorulan Sorular

Girilen oran APR (efektif yıllık oran) mı? Hayır. Burada oran, ödeme sıklığında bileşik kabul edilen nominal yıllık faiz olarak ele alınır; bu ABD'deki standart kredi yaklaşımıdır. APR ise ek olarak masraf ve puanları da kapsar ve ayrı bir hesaplama gerektirir. Türkiye'deki bankalar genellikle aylık faiz oranı üzerinden ilerler, bu nedenle yerel ürünlerle karşılaştırırken oran tanımına dikkat edin.

Ekstra ödemeleri veya balon (toplu) ödemeleri hesaba katıyor mu? Hayır. Bu araç sabit faiz ve eşit taksitler varsayar; ekstra ödeme, masraf veya balon ödeme içermez. Bunlar ödeme planını değiştirir.

Son taksit neden biraz farklı çıkıyor? Vade boyunca yapılan yuvarlamalar küçük bir artık bırakır; bu yüzden son taksit, bakiye tam olarak sıfıra inecek biçimde ayarlanır.


Son güncelleme:

Finansal kategorisinde en popüler

Tüm Finansal hesap makinelerini gör