Bu Hesaplama Aracı Ne İşe Yarar?
Kredi Kalan Anapara Bakiyesi Hesaplama aracı, amortismanlı (eşit taksitli) bir kredide belirli sayıda aylık ödeme yaptıktan sonra geriye tam olarak ne kadar borcunuzun kaldığını gösterir. Konut kredisi, taşıt kredisi ve ihtiyaç kredilerinde kapama tutarınızı öğrenmek, biriken öz sermayenizi tahmin etmek veya bir yeniden yapılandırma (refinansman) planlamak istediğinizde işinize yarar. Yalnızca sayılar ve yüzdelerle çalıştığı için her para birimi için geçerlidir.
Nasıl Kullanılır?
İlk kredi tutarını, yıllık faiz oranını, kredinin vadesini (yıl olarak) ve şu ana kadar yaptığınız aylık ödeme sayısını girin. Hesaplayıcı önce sabit aylık taksitinizi (EMI) bulur, ardından amortisman formülünü uygulayarak kalan anaparayı, şimdiye dek ödediğiniz anapara miktarını ve bugüne kadar yatırdığınız toplam tutarı hesaplar.
Formülün Açıklaması
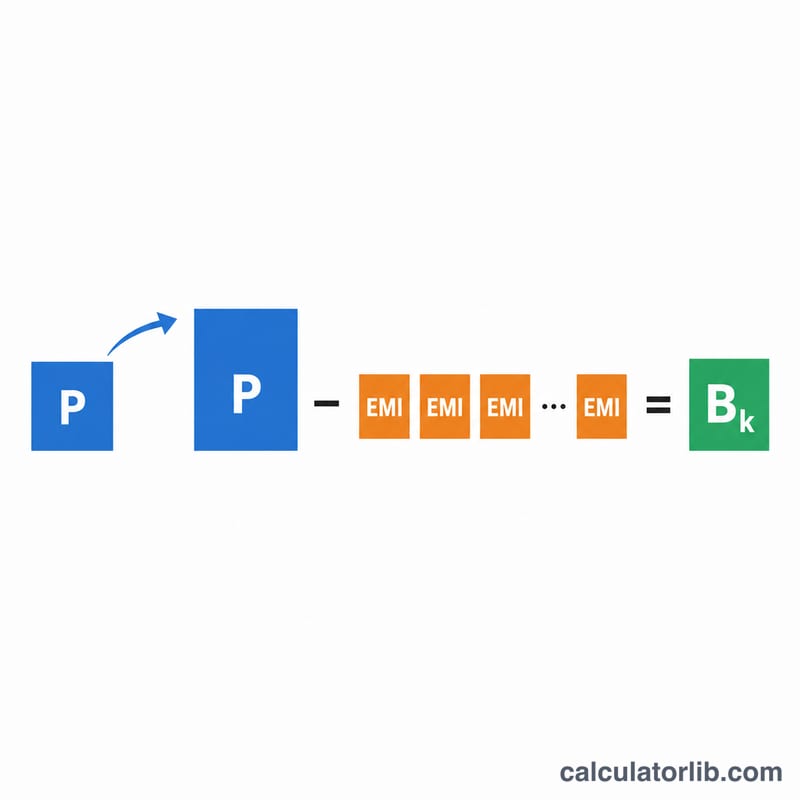
k ödeme sonrasında kalan bakiye şu şekilde bulunur: $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ Burada P ilk anapara, r ise aylık faiz oranıdır (yıllık oran ÷ 12 ÷ 100). Aylık taksit ise $$\text{EMI} = \frac{P\,r\,(1+r)^n}{(1+r)^n - 1}$$ formülüyle hesaplanır; n toplam ay sayısıdır. Faiz oranı sıfırsa kredi doğrusal şekilde itfa edilir ve \(\text{EMI} = P / n\) olur.
Örnek Hesaplama
30 yıl (360 ay) vadeli, %6 yıllık faizli 200.000 $ tutarındaki bir kredide aylık faiz oranı \(r = 0{,}005\)'tir. Aylık taksit (EMI) yaklaşık 1.199,10 $ olur. 60 ödeme sonrasında \((1{,}005)^{60} \approx 1{,}34885\) olduğundan, kalan bakiye $$\approx 200000\cdot 1{,}34885 - 1199{,}10\cdot\frac{1{,}34885 - 1}{0{,}005} \approx 186.108{,}71\ \$$$ olarak bulunur. Bu noktada anaparanın yaklaşık 13.891 $'ını ödemiş, toplamda ise 71.946 $ ödeme yapmış olursunuz.
Sık Sorulan Sorular
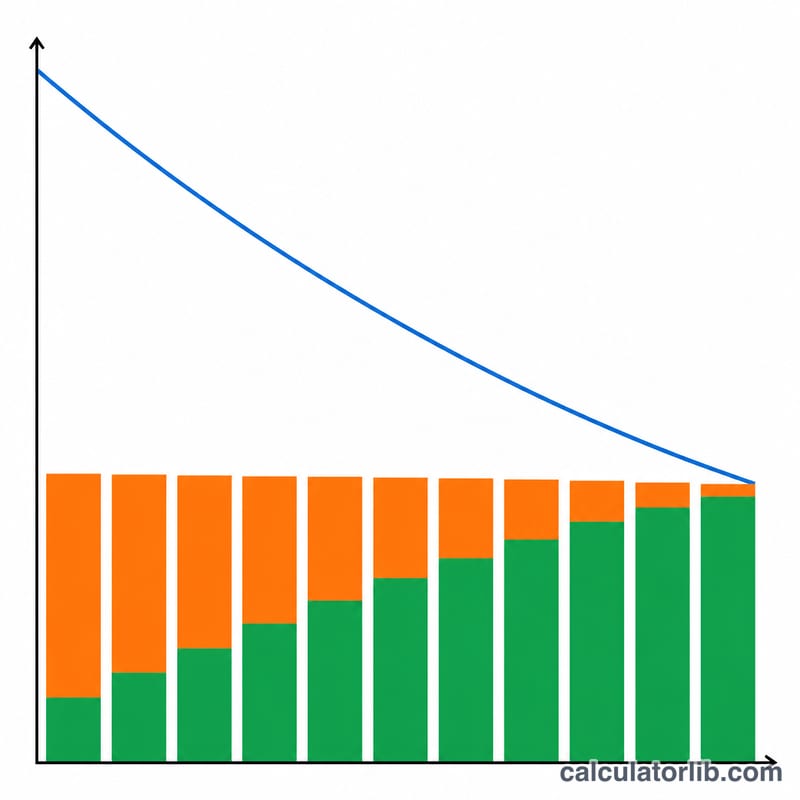
Başlangıçta bakiye neden beklediğimden yüksek çıkıyor? İlk ödemelerin büyük kısmı faize gider; bu nedenle anapara başlarda yavaş, ilerleyen aylarda ise daha hızlı azalır.
Vergi veya sigorta dahil mi? Hayır, bu araç yalnızca kredinin anaparasını ve faizini hesaba katar.
Ek ödeme yaptıysam ne olur? Bu formül, ödemelerin eşit ve planlandığı gibi olduğunu varsayar; yapacağınız ek anapara ödemeleri bakiyeyi daha da düşürür.
Farklı Kredi Senaryolarında Kalan Bakiye
Tüm satırlar 200.000 $ başlangıç kredisi, sabit faiz, eşit aylık taksitler ve ek ödeme yapılmadığını varsayar. Her rakam \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) formülünden elde edilir; burada \(r = \text{oran}/1200\) ve \(k\), 60, 120 veya 180 ödemeye eşittir. Değerler en yakın dolara veya sente yuvarlanmıştır.
| Senaryo | Taksit (aylık ödeme) | 5 yıl sonra bakiye | 10 yıl sonra bakiye | 15 yıl sonra bakiye | 5 / 10 / 15 yılda geri ödenen anapara |
|---|---|---|---|---|---|
| %6, 30 yıllık vade | 1.199,10 $ | 186.109 $ | 167.371 $ | 142.098 $ | %6,9 / %16,3 / %29,0 |
| %6, 15 yıllık vade | 1.687,71 $ | 152.018 $ | 87.298 $ | 0 $ (tamamen ödendi) | %24,0 / %56,4 / %100 |
| %4, 30 yıllık vade | 954,83 $ | 180.895 $ | 157.568 $ | 129.086 $ | %9,6 / %21,2 / %35,5 |
| %8, 30 yıllık vade | 1.467,53 $ | 190.140 $ | 175.449 $ | 153.563 $ | %4,9 / %12,3 / %23,2 |
İki eğilim dikkat çekiyor. Daha kısa vade taksidi yükseltir, ancak bakiyeyi çok daha hızlı azaltır. Daha yüksek faiz oranı ise erken dönemde anapara geri ödemesini yavaşlatır, çünkü her taksitin daha büyük kısmı faize gider.
Temel Terimler ve Tanımlar
- Anapara (P): başlangıçta çekilen orijinal tutar. Hesaplayıcıdaki Başlangıç Kredisi girdisidir (
principal). - Taksit (M): faizi ve anaparayı karşılayan, kredinin son ödemede tam olarak kapanmasını sağlayan eşit aylık taksit. \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) ile hesaplanır ve sonuçlarda gösterilir.
- Aylık oran (r): yıllık oranın 12 ve 100'e bölünmüş hali, yani \(r = \text{oran}/1200\). Oran (%) girdisinden (
rate) türetilir. - Toplam ödeme sayısı (n): kredinin tamamı boyunca yapılacak aylık ödeme sayısı, \(n = 12 \times \text{yıl cinsinden vade}\). Vade (yıl) girdisinden (
term) türetilir. - Yapılan ödeme sayısı (k): şimdiye kadar ödenmiş aylık ödeme sayısı. Yapılan Ödemeler girdisidir (
paid) ve 0 ile n arasında olmalıdır. - İtfa (amortisman): her ay faiz ve anapara dağılımının değiştiği, planlı eşit ödemelerle kredinin geri ödenmesi.
- Kalan (ödenmemiş) bakiye (B): k ödemeden sonra hâlâ borçlu olunan anapara. Ana çıktıdır.
- Özkaynak (öz sermaye): bir konut gibi teminatlı bir varlık için, güncel piyasa değeri eksi kalan bakiye. Hesaplayıcının bir girdisi değildir.
- Kapatma tutarı: borç verenin belirli bir tarihte krediyi kapatmak için istediği toplam tutar. Kalan bakiyeye dayanır, ancak son ödemeden bu yana tahakkuk eden faizi ve varsa masrafları ya da erken ödeme cezalarını da içerebilir; bu yüzden B'den hafifçe farklı olabilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Kalan Bakiyenizi Yorumlamak
Başta yoğun faiz. Her ayın faizi, o andaki bakiyenin \(r\) katına eşittir. Erken dönemde bakiye büyük olduğu için faiz, sabit taksitin büyük kısmını alır. 6% faizle 30 yıl vadeli 200.000 $ kredide ilk 1.199,10 $'lık ödemenin 1.000,00 $'ı faiz, yalnızca 199,10 $'ı anapara ödemesidir. Ödeme sabit kaldığı için, bakiye ve faiz azaldıkça anapara kısmı her ay biraz artar.
Bakiye başta neden yavaş düşer. Her ödemenin yalnızca anapara kısmı bakiyeyi düşürür. Bu %6 faizli kredide 5 yıl sonra anaparanın yaklaşık %6,9'u, 10 yıl sonra yaklaşık %16,3'ü geri ödenmiş olur. Düşüş sonraki yıllarda hızlanır.
Yarı nokta. 30 yıllık bir kredinin ortasında (180 ödeme) anaparanın yarısından çok daha azı geri ödenmiş olur. Yukarıdaki senaryolarda bu oran %8 faizde yaklaşık %23, %6 faizde %29 ve %4 faizde %35,5'tir. Düşük faiz oranları bu oranı %50'ye yaklaştırır, ama asla ona ulaştırmaz.
Bakiye ile kapatma tutarı arasındaki fark. Kalan bakiye, k planlı ödemeden sonra kâğıt üzerindeki anapara tutarıdır. Borç verenin kapatma teklifi bu bakiyeden başlar ve kapatma tarihine kadar tahakkuk eden faizi ile varsa masrafları ekleyebilir. İki rakam birbirine yakındır ama her zaman aynı değildir.
Bakiye ile öz sermaye arasındaki fark. Öz sermaye, varlığın piyasa değeri eksi kalan bakiyedir. Örneğin 250.000 $ değerindeki bir evin 167.371 $ bakiyesi varsa öz sermayesi 82.629 $'dır. Öz sermaye, bakiyeyle birlikte, geri ödemelerden bağımsız olarak yükselebilen ya da düşebilen piyasa değeriyle de değişir.
Bu, itfanın nasıl işlediğine dair genel bilgidir, finansal tavsiye değildir. Gerçek krediler; masraflar, değişken faiz oranları, ödeme zamanlaması veya ek ödemeler nedeniyle farklılık gösterebilir.