Sabit vs Azalan Bakiye Faiz Hesaplayıcı nedir?
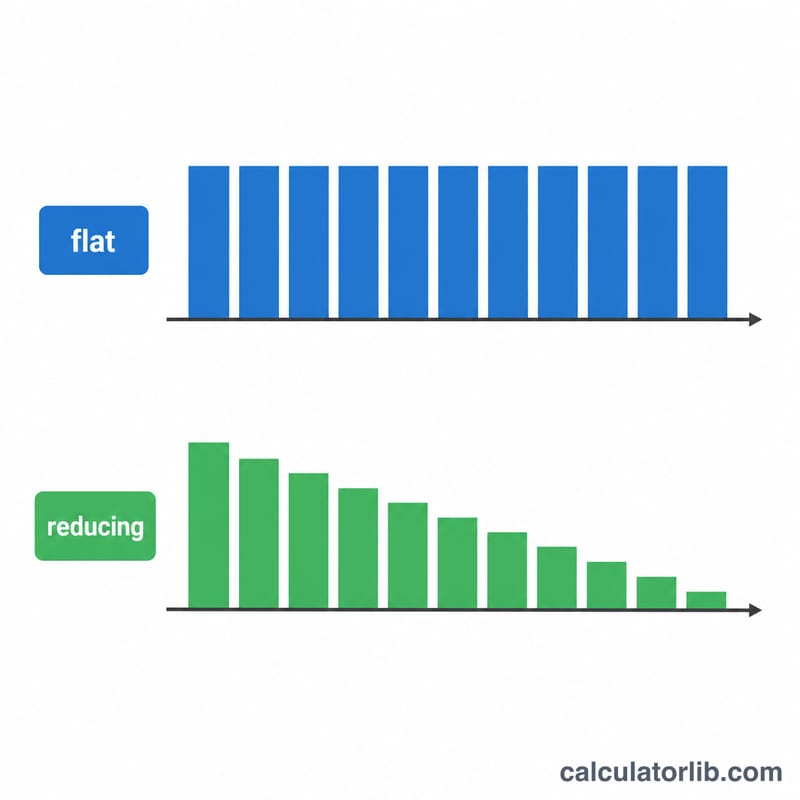
Kredi verenler çoğu zaman kulağa olduğundan daha ucuz gelen düşük bir "sabit" faiz oranı ilan eder. Sabit faizde, her ay anaparayı geri ödüyor olsanız bile, faiz vade boyunca kredinin tamamı üzerinden hesaplanır. Azalan bakiye (amortismana tabi) faizinde ise faiz yalnızca kalan borç üzerinden işler. Bu hesaplayıcı, ilan edilen bir sabit oranı eşdeğer efektif azalan bakiye oranına çevirerek elmayla elmayı karşılaştırmanızı sağlar.
Nasıl kullanılır?
Kredi tutarını, ilan edilen sabit faiz oranını (yıllık %) ve kredi vadesini (yıl) girin. Araç önce sabit orana göre taksiti hesaplar, ardından tam olarak aynı taksiti üretecek azalan bakiye yıllık oranını çözer. Pratik bir kural olarak, çok yıllı tipik kredilerde sabit oran, eşdeğer azalan oranının yaklaşık 1,7–1,9 katıdır.
Formülün açıklaması
Sabit taksit, toplam maliyetin ay sayısına bölünmesiyle bulunur: \(\text{Taksit}_{\text{sabit}} = \dfrac{P + P\cdot f\cdot Y}{n}\); burada P anapara, f yıllık sabit oran, Y yıl sayısı, n ay sayısıdır. Azalan taksit ise standart amortisman formülünü izler: \(\text{Taksit} = \dfrac{P\cdot r\,(1+r)^{n}}{(1+r)^{n}-1}\); burada r aylık orandır. Azalan taksiti sabit taksite eşitleyen aylık r değerini bulmak için ikiye bölme (bisection) yöntemini kullanır, ardından bunu 12 ile çarparak efektif yıllık oranı raporlarız.
Örnek hesaplama
%10 sabit oranla 5 yıl (60 ay) vadeli 100.000 kredi alın. Toplam faiz = $$100{.}000 \times 0{,}10 \times 5 = 50{.}000$$ dolayısıyla toplam ödeme = 150.000 ve taksit = 2.500. 2.500 taksiti veren efektif azalan bakiye oranı yılda yaklaşık %17,27'dir — yani manşetteki %10 rakamından çok daha yüksek.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Efektif oran neden bu kadar yüksek? Çünkü sabit faiz, borcunuzun her ay azaldığını göz ardı eder; böylece zaten geri ödediğiniz para üzerinden de faiz ödemeye devam edersiniz.
Borçlu olarak benim için hangisi daha avantajlı? Aynı nominal oranda azalan bakiyeli bir kredi her zaman daha ucuzdur. Teklifleri karşılaştırmadan önce sabit oranları mutlaka çevirin.
Bu hesaplama belirli bir para birimine mi özgü? Hayır — her para birimiyle çalışır; yalnızca tutarları tutarlı biçimde girmeniz yeterlidir.