ما هي حاسبة الفائدة الثابتة مقابل الفائدة المتناقصة؟
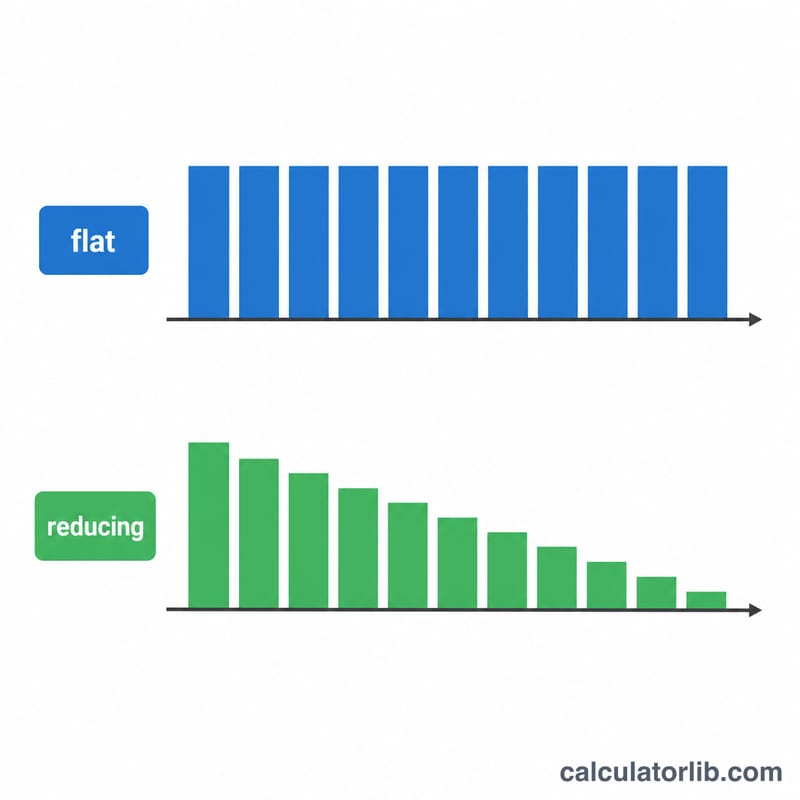
كثيراً ما تعلن جهات الإقراض عن معدل فائدة "ثابت" منخفض يبدو أرخص مما هو عليه في الواقع. ففي حالة المعدل الثابت، تُحتسب الفائدة على كامل مبلغ القرض الأصلي طوال مدة التمويل — رغم أنك تسدّد جزءاً من أصل المبلغ كل شهر. أما المعدل المتناقص (المُطفأ) فتُحتسب فيه الفائدة على الرصيد المتبقي فقط. تقوم هذه الحاسبة بتحويل المعدل الثابت المعلن إلى المعدل الفعلي المكافئ على الرصيد المتناقص، حتى تتمكن من المقارنة على أساس عادل وواضح.
طريقة الاستخدام
أدخل مبلغ القرض، ومعدل الفائدة الثابت المعلن (% سنوياً)، ومدة القرض بالسنوات. تحتسب الأداة القسط الشهري وفق المعدل الثابت، ثم تستنتج المعدل السنوي على الرصيد المتناقص الذي يعطي القسط الشهري نفسه تماماً. وكقاعدة تقريبية، يكون المعدل الثابت أعلى بنحو 1.7 إلى 1.9 ضعف المعدل المتناقص المكافئ له في القروض متعددة السنوات المعتادة.
شرح المعادلة
القسط الشهري بالمعدل الثابت يساوي ببساطة إجمالي التكلفة مقسوماً على عدد الأشهر: $$\text{القسط}_{\text{الثابت}} = \frac{P + P\cdot f\cdot Y}{n}$$ حيث \(P\) هو أصل المبلغ، و\(f\) المعدل الثابت السنوي، و\(Y\) عدد السنوات، و\(n\) عدد الأشهر. أما القسط على الرصيد المتناقص فيتبع معادلة الإطفاء المعتادة $$\text{القسط} = P\cdot \frac{r\,(1+r)^{n}}{(1+r)^{n} - 1}$$ حيث \(r\) هو المعدل الشهري. نستخدم طريقة التنصيف (Bisection) لإيجاد المعدل الشهري \(r\) الذي يجعل القسط على الرصيد المتناقص مساوياً للقسط الثابت، ثم نضربه في 12 لإظهار المعدل السنوي الفعلي.
مثال تطبيقي
لنفترض أنك اقترضت 100,000 بمعدل ثابت 10% على مدى 5 سنوات (60 شهراً). إجمالي الفائدة = \(100{,}000 \times 0.10 \times 5 = 50{,}000\)، أي أن إجمالي المدفوع = 150,000 والقسط الشهري = 2,500. المعدل الفعلي على الرصيد المتناقص الذي يعطي قسطاً قدره 2,500 يبلغ نحو 17.27% سنوياً — أعلى بكثير من نسبة الـ10% المعلنة في الواجهة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون المعدل الفعلي أعلى بهذا القدر؟ لأن الفائدة الثابتة تتجاهل أن رصيدك يتناقص شهراً بعد شهر، فتظل تدفع فائدة على أموال سبق أن سددتها.
أيهما أفضل لي كمقترض؟ القرض ذو الرصيد المتناقص بنفس المعدل الاسمي يكون دائماً أرخص. احرص دوماً على تحويل المعدلات الثابتة قبل مقارنة العروض.
هل ترتبط الحاسبة بعملة معينة؟ لا — فهي تعمل مع أي عملة؛ يكفي أن تُدخل أرقاماً متناسقة.