
ما هي حاسبة معدل الفائدة المطلوب؟
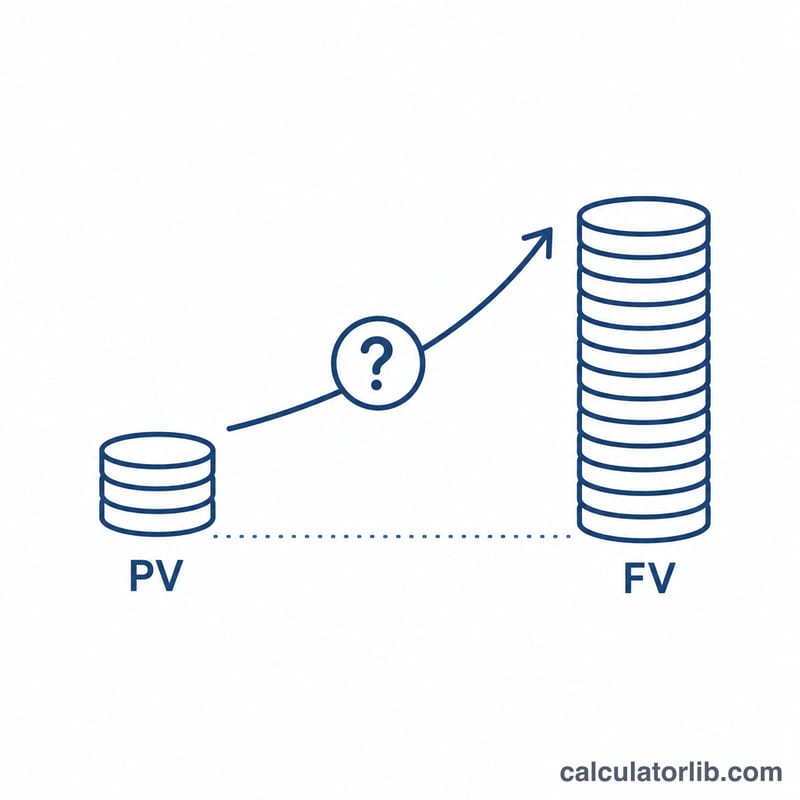
تكشف لك هذه الأداة عن معدل الفائدة المركبة الثابت الذي يجب أن تحققه في كل فترة لتنمية مبلغ حالي معلوم (PV) ليصل إلى المبلغ المستهدف الذي ترغب فيه (FV) خلال عدد محدد من الفترات (n). وهي تعيد ترتيب معادلة النمو المركب القياسية لإيجاد المعدل بدلاً من القيمة المستقبلية، وهو أمر بالغ الأهمية عند التخطيط القائم على الأهداف.
كيفية استخدامها
أدخل ثلاث قيم: المبلغ الذي تملكه اليوم (PV)، والمبلغ الذي تطمح للوصول إليه (FV)، وعدد الفترات المتاحة أمامك لتحقيق ذلك (n — وهي عادةً سنوات، لكنها قد تكون أشهراً أو أي فترة زمنية متسقة). تعرض لك الحاسبة المعدل المطلوب كنسبة مئوية لكل فترة، والمعدل بصيغة عشرية، إضافة إلى مضاعف النمو الإجمالي FV/PV.
شرح المعادلة
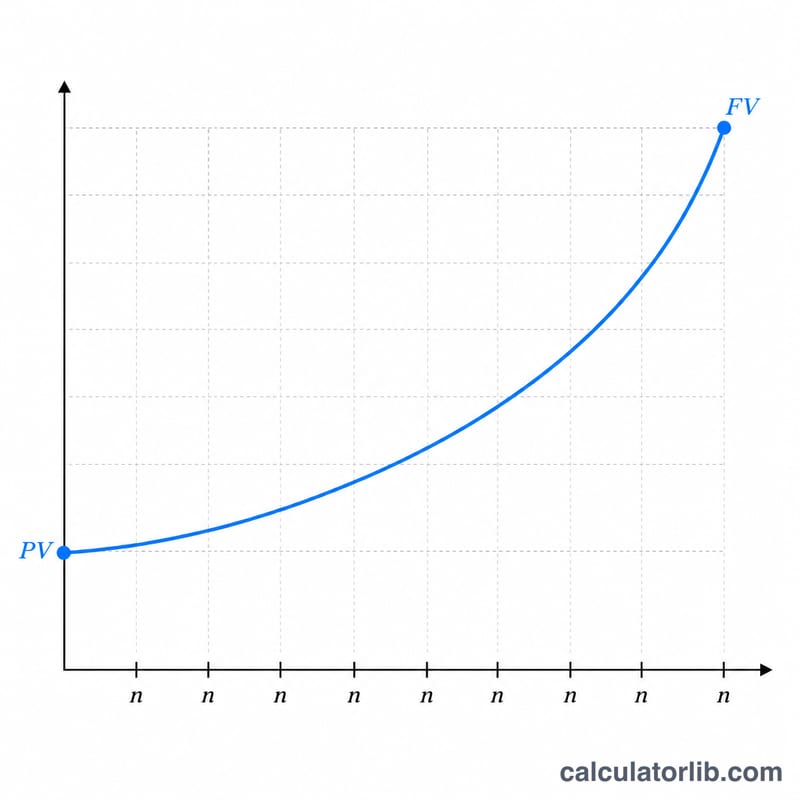
القيمة المستقبلية لمبلغ مقطوع تُحسب بالمعادلة $$FV = PV \times (1 + r)^{n}.$$ وعند إيجاد قيمة \(r\) نحصل على $$r = \left(\frac{FV}{PV}\right)^{1/n} - 1.$$ تمثل النسبة \(FV/PV\) إجمالي النمو الذي تحتاجه؛ ورفعها إلى الأس \(1/n\) يحوّل هذا النمو الإجمالي إلى عامل نمو لكل فترة، ثم يحوّل طرح الواحد هذا العامل إلى معدل.
مثال تطبيقي
لنفترض أن لديك 10,000 دولار وتريد أن تصل إلى 20,000 دولار خلال 10 سنوات. عندئذٍ تكون \(FV/PV = 2\)، ويكون $$r = 2^{1/10} - 1 = 1.071773 - 1 = 0.071773,$$ أي نحو 7.18% سنوياً. أي أنك ستحتاج إلى عائد سنوي يقارب 7.18% لمضاعفة أموالك خلال عقد من الزمن — وهو ما يتوافق مع "قاعدة الـ72" (\(72 \div 7.2 \approx 10\)).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كانت فتراتي بالأشهر؟ عندئذٍ تكون النتيجة معدلاً شهرياً. اضربه في 12 للحصول على معدل سنوي اسمي تقريبي، أو استخدم المعادلة \((1+r)^{12}-1\) لحساب المعدل السنوي الفعلي.
هل تأخذ هذه الأداة الإيداعات أو الاشتراكات الدورية في الحسبان؟ لا. هذه المعادلة مخصصة لمبلغ مقطوع واحد دون أي تدفقات نقدية إضافية. أما إذا كانت لديك اشتراكات متكررة فستحتاج إلى حساب معدل العائد المبني على الأقساط (الدفعات السنوية).
هل يمكن أن يكون المعدل سالباً؟ نعم — إذا كان هدفك أقل من مبلغك الحالي، فسيكون "المعدل" المطلوب سالباً، ما يشير إلى تراجع في القيمة.
















