ماذا تفعل هذه الحاسبة
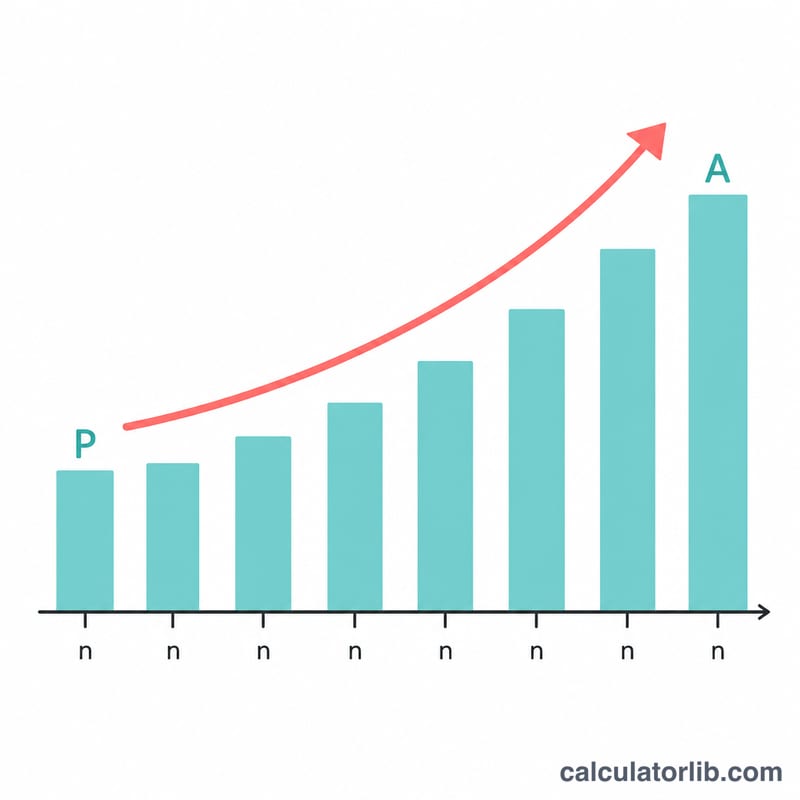
تحسب حاسبة معدل الفائدة الضمني معدل العائد المركب الثابت الذي يحوّل مبلغًا ابتدائيًا إلى مبلغ نهائي خلال عدد محدد من الفترات. وهي تعمل بعكس معادلة القيمة المستقبلية: فبدلًا من أن تعرف المعدل وتتوقّع النمو إلى الأمام، أنت تعرف نقطة البداية ونقطة النهاية، وتريد معرفة المعدل الذي يربط بينهما. وهذه الفكرة نفسها هي معدل النمو السنوي المركّب (CAGR) عندما تُقاس الفترات بالسنوات.
طريقة الاستخدام
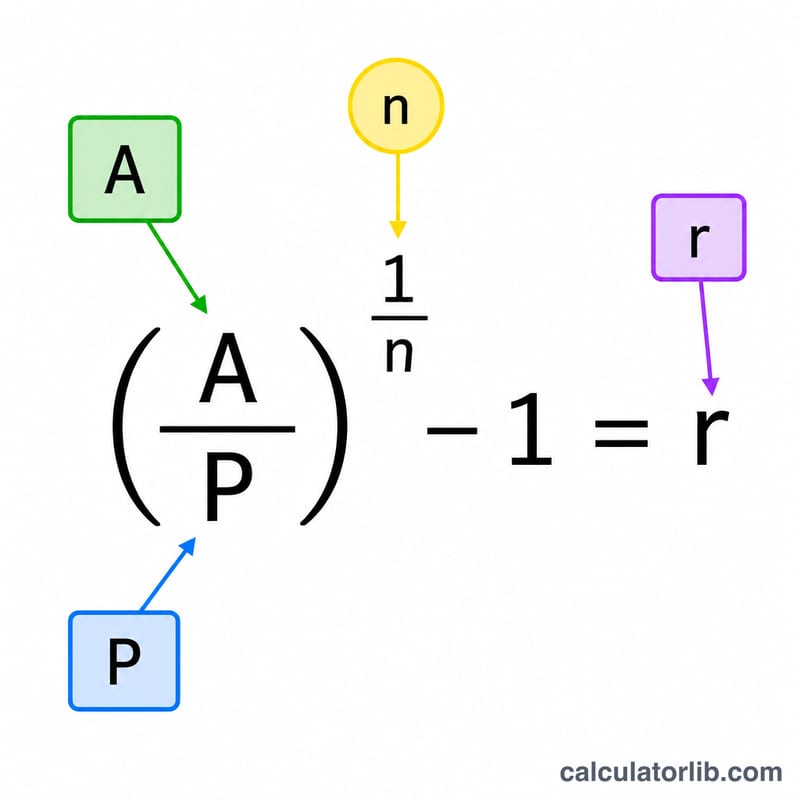
أدخل القيمة الابتدائية (P) — أي استثمارك الأولي أو إيداعك أو رصيدك في البداية. ثم أدخل القيمة النهائية (A) — أي المبلغ النهائي بعد النمو. وأخيرًا أدخل عدد الفترات (n) — وغالبًا ما تكون سنوات، لكنها قد تكون أشهرًا أو أرباعًا أو أي وحدة زمنية ثابتة. وتظهر النتيجة على شكل المعدل الضمني لكل فترة، وإجمالي النمو على كامل المدة، والمكسب المطلق.
شرح المعادلة
المعادلة الأساسية هي $$r = \left( \frac{\text{End Value (A)}}{\text{Start Value (P)}} \right)^{\frac{1}{\text{Periods (n)}}} - 1$$ قسمة A على P تعطيك عامل النمو على كامل المدة. ورفع هذا العامل إلى الأس \(1/n\) "يوزّع" هذا النمو بالتساوي على كل فترة، ثم طرح 1 يعيد تحويل العامل إلى معدل. وبضرب الناتج في 100 تحصل على النسبة المئوية.
مثال تطبيقي
لنفترض أنك استثمرت 1,000 دولار فأصبحت 1,500 دولار بعد 5 سنوات. عامل النمو هو \(1{,}500 / 1{,}000 = 1.5\). وبرفعه إلى الأس 1/5 نحصل على \(1.5^{0.2} \approx 1.08447\)، أي أن \(r \approx 0.08447\)، أو ما يعادل نحو 8.45% سنويًا. وكان إجمالي النمو 50%، وبلغ المكسب 500 دولار.
المعدل الضمني عبر السيناريوهات المختلفة
تحسب الآلة الحاسبة \(r = (A/P)^{1/n} - 1\). والنتيجة هي معدل لكل فترة، بالوحدة التي استخدمتها لـ n (سنوات، أو أشهر، أو أرباع سنة). يعرض الجدول عدة حالات، مع عامل النمو \(A/P\) في عمود خاص به.
| القيمة الابتدائية (P) | القيمة النهائية (A) | عدد الفترات (n) | عامل النمو (A/P) | المعدل الضمني لكل فترة |
|---|---|---|---|---|
| 1,000 | 2,000 | 5 سنوات | 2.000 | 14.87% |
| 1,000 | 2,000 | 10 سنوات | 2.000 | 7.18% |
| 1,000 | 2,000 | 20 سنة | 2.000 | 3.53% |
| 1,000 | 1,500 | 5 سنوات | 1.500 | 8.45% |
| 1,000 | 800 | 4 سنوات | 0.800 | -5.43% |
| 5,000 | 6,000 | 24 شهرًا | 1.200 | 0.76% لكل شهر |
مثال محلول (حالة الخسارة): \(r = (800/1000)^{1/4} - 1 = 0.8^{0.25} - 1 \approx 0.94574 - 1 = -0.0543\)، أو نحو -5.43% لكل فترة. تعني الإشارة السالبة أن القيمة انخفضت بالصافي.
مثال محلول (فترات شهرية): \(r = (6000/5000)^{1/24} - 1 = 1.2^{1/24} - 1 \approx 0.007626\)، أو نحو 0.76% لكل شهر، وليس لكل سنة. ولأن n أُدخلت بالأشهر، فإن الناتج معدل شهري.
تُظهر صفوف المضاعفة أن الأفق الزمني الأطول يحتاج إلى معدل أدنى بكثير للوصول إلى النتيجة نفسها، أي مضاعفة 2x. فالمضاعفة خلال 10 فترات تتطلب نحو 7.18% لكل فترة، والمضاعفة خلال 20 فترة تتطلب نحو 3.53%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا هو معدل النمو السنوي المركّب (CAGR) نفسه؟ نعم — عندما تكون الفترات سنوات، يساوي المعدل الضمني معدل النمو السنوي المركّب تمامًا.
ماذا لو كانت القيمة النهائية أقل من القيمة الابتدائية؟ تعطي الحاسبة معدلًا سالبًا، وهو ما يدل على خسارة في كل فترة.
هل أستطيع استخدام الأشهر بدلًا من السنوات؟ نعم. فقط اجعل n مساويًا لعدد الأشهر، وعندها يكون المعدل الناتج معدلًا شهريًا.