

Bu Hesaplayıcı Ne İşe Yarar?
Bu araç, Amerika Birleşik Devletleri'nde bir kiralık ya da yatırım amaçlı gayrimenkulü satarken ödemeniz gerekebilecek federal sermaye kazancı vergisini ve amortisman geri kazanımını (depreciation recapture) tahmin eder. Sonuçlar yalnızca tahmin niteliğindedir ve uzun vadeli mülkiyet varsayımına dayanır; kendi durumunuza özel kesin rakamlar için mutlaka bir vergi danışmanına başvurun. Eyalet vergileri, %3,8'lik Net Yatırım Geliri Vergisi (NIIT) ve Bölüm 121 istisnaları bu hesaba dahil değildir. Not: Bu araç ABD vergi sistemine özeldir; Türkiye'deki gayrimenkul değer artış kazancı kuralları farklı işler ve bu hesaplayıcı Türkiye'deki satışlar için geçerli değildir.
Nasıl Kullanılır?
Satış fiyatınızı ve satış masraflarınızı (emlakçı komisyonu, kapanış ücretleri), gayrimenkulü ilk alış fiyatınızı, yaptığınız kalıcı iyileştirmelerin maliyetini ve yıllar içinde mahsup ettiğiniz toplam amortismanı girin. Ardından uzun vadeli sermaye kazancı oranınızı seçin (gelirinize göre genellikle %0, %15 veya %20). Hesaplayıcı, düzeltilmiş maliyetinizi, toplam vergiye tabi kazancınızı ve verginin iki ayrı bileşene ayrılmış halini verir.
Formül Açıklaması
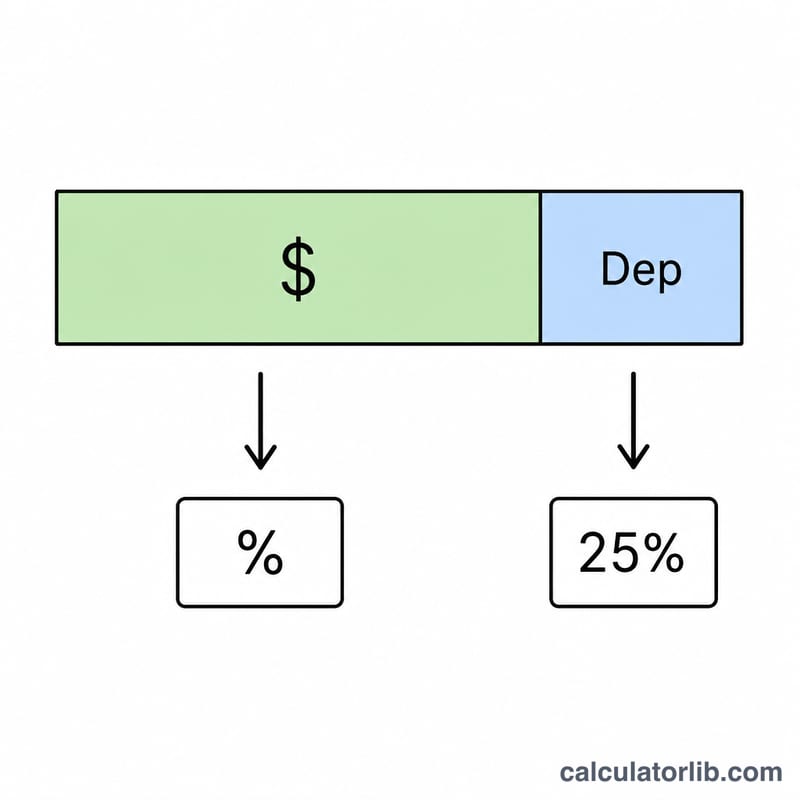
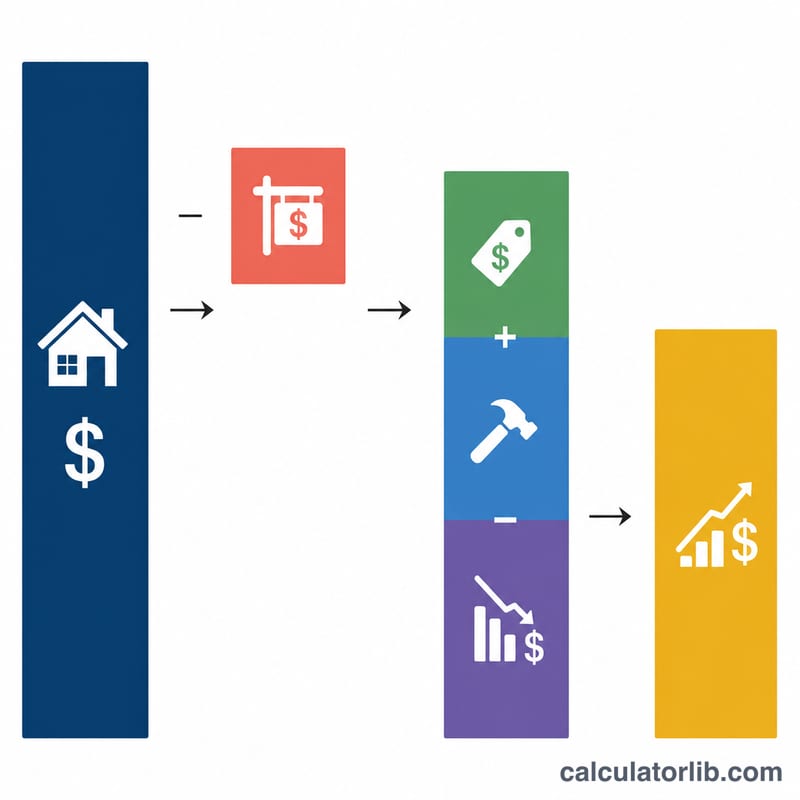
Önce düzeltilmiş maliyet bedeli hesaplanır: alış fiyatı + iyileştirmeler − amortisman. Toplam vergiye tabi kazanç ise net hasılat (satış fiyatı − satış masrafları) eksi bu maliyettir. ABD Vergi İdaresi (IRS), daha önce gider yazdığınız amortismanı %25'e kadar vergilendirdiği için bu kısım ayrı tutulur. Geriye kalan sermaye kazancı ise seçtiğiniz oran üzerinden vergilendirilir. Geri alınan kısım, amortisman tutarı ile toplam kazançtan küçük olanıdır; zararına satışta bu tutar sıfırdır.
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$ $$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$Örnek Hesaplama
500.000 $'a sattınız, 30.000 $ satış masrafı çıktı → net hasılat 470.000 $. 300.000 $'a almıştınız, 20.000 $ iyileştirme yaptınız, 50.000 $ amortisman mahsup ettiniz → düzeltilmiş maliyet 270.000 $. Toplam kazanç \(= 200.000\) $. Geri kazanım \(= 50.000 \times 25\% = 12.500\) $. Kalan 150.000 $ sermaye kazancı \(\times 15\% = 22.500\) $. Toplam vergi = 35.000 $.
Uzun Vadeli Sermaye Kazancı Vergisi Dilimleri (ABD)
Bunlar, 2024 vergi yılı için ABD federal uzun vadeli sermaye kazancı oran eşikleridir ve IRS verilerine (Revenue Procedure 2023-34) dayanmaktadır. Eşikler vergilendirilebilir gelir üzerinden uygulanır ve her yıl enflasyona göre güncellenir; bu yüzden satış yaptığınız yıl için IRS.gov adresini kontrol edin. Yalnızca ABD federal vergisi için geçerlidir ve eyalet vergilerini içermez.
| Vergi beyan durumu | %0 oran üst sınırı | %15 oran üst sınırı | %20 oran üstü |
|---|---|---|---|
| Bekar | $47,025 | $518,900 | $518,900 |
| Evli, ortak beyan | $94,050 | $583,750 | $583,750 |
| Evli, ayrı beyan | $47,025 | $291,850 | $291,850 |
| Hane reisi | $63,000 | $551,350 | $551,350 |
- Unrecaptured Section 1250 kazancı: Gelirinizin, gayrimenkul üzerinden talep ettiğiniz amortismandan kaynaklanan kısmı, en fazla %25 federal oranla vergilendirilir. Normal oranınız %25'ten düşükse, düşük oran uygulanır. Bu hesap makinesi geri alım için sabit %25 kullanır.
- Net Yatırım Geliri Vergisi (NIIT): Düzeltilmiş brüt gelir, bekarlar veya hane reisleri için 200,000 $, evli ortak beyan için 250,000 $ veya evli ayrı beyan için 125,000 $ aşarsa, kiralık mülk kazançları dahil net yatırım gelirine ek %3,8 uygulanabilir. Bu NIIT eşikleri enflasyona göre endekslenmez. NIIT, bu hesap makinesinin sonucuna dahil değildir.
Temel Terimler: Maliyet Esası, Geri Alım ve Section 1250
- Düzeltilmiş maliyet esası
- Orijinal satın alma fiyatınız artı sermaye iyileştirmeleri eksi birikmiş amortisman. Bu hesap makinesinde: \(B = \text{Purchase} + \text{Improvements} - \text{Depreciation}\).
- Sermaye iyileştirmeleri ve onarımlar
- İyileştirmeler değer katar, kullanım ömrünü uzatır veya mülkü yeni bir kullanıma uyarlar (yeni çatı, ek bina, yenilenmiş mutfak). Maliyet esasını artırırlar. Mülkü yalnızca çalışır durumda tutan olağan onarımlar (sızıntı giderme, yeniden boyama) genellikle oluştukları yıl gider olarak düşülür ve maliyet esasını artırmaz.
- Birikmiş amortisman
- Mülkü sahip olduğunuz yıllar boyunca kiralık üzerinde talep ettiğiniz veya talep etme hakkı kazandığınız toplam amortisman indirimleri. Maliyet esasınızı düşürür. ABD'de konut kiralık binaları genellikle 27.5 yıl boyunca amortismana tabi tutulur.
- Amortisman geri alımı (Unrecaptured Section 1250 kazancı)
- Kazancınızın, düşülen amortisman tutarına kadar olan kısmı; %0/15/20 sermaye kazancı oranları yerine en fazla %25 federal oranla vergilendirilir.
- Net gelir / satış maliyetleri
- Net gelir, satış fiyatı eksi emlakçı komisyonları, tapu ve emanet ücretleri ve avukatlık ücretleri gibi satış maliyetleridir. Toplam kazanç, net gelir eksi düzeltilmiş maliyet esasıdır.
- Uzun vadeli ve kısa vadeli elde tutma süresi
- Bir yıldan uzun süre elde tutulan mülk uzun vadelidir ve tercihli sermaye kazancı oranlarından yararlanır. Bir yıl veya daha kısa süre elde tutulan mülk, olağan gelir oranlarından vergilendirilen kısa vadeli kazanç doğurur; normal oranınızı girmediğiniz sürece bu hesap makinesinin oran girişi bunu modellemez.
- Net Yatırım Geliri Vergisi (NIIT)
- Belirli gelir eşiklerinin üzerindeki mükellefler için, kiralık mülk kazançlarını da içerebilen net yatırım geliri üzerinden %3,8 federal ek vergi.
Bu genel bilgidir, vergi danışmanlığı değildir. Durumunuz hakkında yetkili bir vergi uzmanına danışın.
Senaryo Karşılaştırması: Girdiler Vergiyi Nasıl Değiştirir
Tüm senaryolar 500,000 $ satış fiyatı, 30,000 $ satış maliyeti, 300,000 $ satın alma fiyatı ve 20,000 $ iyileştirme kullanır (net gelir 470,000 $). Yalnızca amortisman ve sermaye kazancı oranı değişir. Formüller \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) ve Toplam Vergi \(= C \times \text{rate} + 0.25 \times R\) şeklindedir. Vergi sonrası net kâr, toplam kazanç eksi toplam vergidir.
| Senaryo | Net gelir | Düzeltilmiş maliyet esası | Toplam kazanç | Geri alım vergisi | Sermaye kazancı vergisi | Toplam vergi | Vergi sonrası net kâr |
|---|---|---|---|---|---|---|---|
| A: 50,000 $ amortisman, %0 oran | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: 50,000 $ amortisman, %15 oran | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: 50,000 $ amortisman, %20 oran | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: amortisman yok, %15 oran | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: 100,000 $ amortisman, %15 oran | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
B senaryosu ayrıntılı
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Toplam Vergi} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
Önemli noktalar: %0'dan %20 orana geçiş yalnızca sermaye kazancı kısmını değiştirir. Amortisman, maliyet esasını dolar dolar düşürür, bu yüzden toplam kazancı aynı tutarda artırır. Bu amortisman daha sonra en fazla %25 ile vergilendirilir; dolayısıyla net kâr rakamı, esas olarak sahiplik süresince amortisman indirimlerini zaten almış olmanızdan kaynaklanır. Bu rakamlar eyalet vergisini ve %3,8 NIIT'yi hariç tutar.
Sıkça Sorulan Sorular
Amortisman neden ayrı vergilendiriliyor? Amortisman, gayrimenkule sahip olduğunuz süre boyunca vergiye tabi gelirinizi düşürmüştü; bu nedenle IRS, satış sırasında bunu en fazla %25 oranıyla "geri kazanır".
%3,8'lik NIIT dahil mi? Hayır. Yüksek gelirli kişiler, burada hesaplanmayan ek bir %3,8 Net Yatırım Geliri Vergisi ödeyebilir.
Hangi oranı seçmeliyim? Çoğu mükellef %15 kullanır; yüksek gelirliler için %20, düşük gelirliler için %0 oranını, toplam vergiye tabi gelirinize göre seçin.
















