рдпрд╣ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдХреНрдпрд╛ рдХрд░рддрд╛ рд╣реИ
рдпрд╣ рдЯреВрд▓ рд╕рдВрдпреБрдХреНрдд рд░рд╛рдЬреНрдп рдЕрдореЗрд░рд┐рдХрд╛ (US) рдореЗрдВ рдХрд┐рд╕реА рдХрд┐рд░рд╛рдпреЗ рдпрд╛ рдирд┐рд╡реЗрд╢ рд╕рдВрдкрддреНрддрд┐ рдХреЛ рдмреЗрдЪрдиреЗ рдкрд░ рджреЗрдп рд╕рдВрднрд╛рд╡рд┐рдд рдлрд╝реЗрдбрд░рд▓ рдХреИрдкрд┐рдЯрд▓ рдЧреЗрдиреНрд╕ рдЯреИрдХреНрд╕ рдФрд░ рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рд░рд┐рдХреИрдкреНрдЪрд░ рдХрд╛ рдЕрдиреБрдорд╛рди рд▓рдЧрд╛рддрд╛ рд╣реИред рдпреЗ рдЖрдБрдХрдбрд╝реЗ рдХреЗрд╡рд▓ рдЕрдиреБрдорд╛рди рд╣реИрдВ рдФрд░ рд▓рдВрдмреА рдЕрд╡рдзрд┐ рдХреЗ рд╕реНрд╡рд╛рдорд┐рддреНрд╡ рдХреЛ рдорд╛рдирдХрд░ рдЪрд▓рддреЗ рд╣реИрдВ; рдЕрдкрдиреА рд╕рдЯреАрдХ рд╕реНрдерд┐рддрд┐ рдХреЗ рд▓рд┐рдП рдХрд┐рд╕реА рдЯреИрдХреНрд╕ рд╡рд┐рд╢реЗрд╖рдЬреНрдЮ рд╕реЗ рд╕рд▓рд╛рд╣ рд▓реЗрдВред рдзреНрдпрд╛рди рджреЗрдВ рдХрд┐ рдпрд╣ рдПрдХ рдЕрдореЗрд░рд┐рдХреА рдЯреИрдХреНрд╕ рдкреНрд░рдгрд╛рд▓реА рдкрд░ рдЖрдзрд╛рд░рд┐рдд рдЯреВрд▓ рд╣реИ тАФ рднрд╛рд░рдд рдореЗрдВ рд╕рдВрдкрддреНрддрд┐ рдмрд┐рдХреНрд░реА рдкрд░ рдХреИрдкрд┐рдЯрд▓ рдЧреЗрдиреНрд╕ рдХреЗ рдирд┐рдпрдо (рдЗрдВрдбреЗрдХреНрд╕реЗрд╢рди рдЖрджрд┐) рдЕрд▓рдЧ рд╣реИрдВ рдФрд░ рдпрд╣рд╛рдБ рд▓рд╛рдЧреВ рдирд╣реАрдВ рд╣реЛрддреЗред рдЗрд╕рдореЗрдВ рд░рд╛рдЬреНрдп-рд╕реНрддрд░реАрдп (state) рдЯреИрдХреНрд╕, 3.8% рдиреЗрдЯ рдЗрдиреНрд╡реЗрд╕реНрдЯрдореЗрдВрдЯ рдЗрдирдХрдо рдЯреИрдХреНрд╕ рдФрд░ рд╕реЗрдХреНрд╢рди 121 рдЫреВрдЯ рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рд╣реИрдВред
рдЗрд╕рдХрд╛ рдЗрд╕реНрддреЗрдорд╛рд▓ рдХреИрд╕реЗ рдХрд░реЗрдВ
рдЕрдкрдиреА рдмрд┐рдХреНрд░реА рдХреАрдордд рдФрд░ рдмрд┐рдХреНрд░реА рд╕реЗ рдЬреБрдбрд╝реА рд▓рд╛рдЧрддреЗрдВ (рдПрдЬреЗрдВрдЯ рдХрдореАрд╢рди, рдХреНрд▓реЛрдЬрд╝рд┐рдВрдЧ рд╢реБрд▓реНрдХ), рдореВрд▓ рдЦрд░реАрдж рдХреАрдордд, рдХрд┐рд╕реА рднреА рдкреВрдБрдЬреАрдЧрдд рд╕реБрдзрд╛рд░ (рдХреИрдкрд┐рдЯрд▓ рдЗрдореНрдкреНрд░реВрд╡рдореЗрдВрдЯ) рдХреА рд▓рд╛рдЧрдд, рдФрд░ рд╡рд░реНрд╖реЛрдВ рдХреЗ рджреМрд░рд╛рди рдЖрдкрдХреЗ рджреНрд╡рд╛рд░рд╛ рдХреНрд▓реЗрдо рдХрд┐рдпрд╛ рдЧрдпрд╛ рдХреБрд▓ рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рджрд░реНрдЬ рдХрд░реЗрдВред рдЕрдкрдиреА рд▓реЙрдиреНрдЧ-рдЯрд░реНрдо рдХреИрдкрд┐рдЯрд▓ рдЧреЗрдиреНрд╕ рджрд░ рдЪреБрдиреЗрдВ (рдЖрдорддреМрд░ рдкрд░ рдЖрдп рдХреЗ рдЕрдиреБрд╕рд╛рд░ 0%, 15% рдпрд╛ 20%)ред рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдЖрдкрдХреЛ рдПрдбрдЬрд╕реНрдЯреЗрдб рдмреЗрд╕рд┐рд╕, рдХреБрд▓ рдЯреИрдХреНрд╕ рдпреЛрдЧреНрдп рд▓рд╛рдн, рдФрд░ рдЯреИрдХреНрд╕ рдХреЛ рдЙрд╕рдХреЗ рджреЛ рд╣рд┐рд╕реНрд╕реЛрдВ рдореЗрдВ рдмрд╛рдБрдЯрдХрд░ рджрд┐рдЦрд╛рдПрдЧрд╛ред
рдлрд╝реЙрд░реНрдореВрд▓рд╛ рд╕рдордЭреЗрдВ
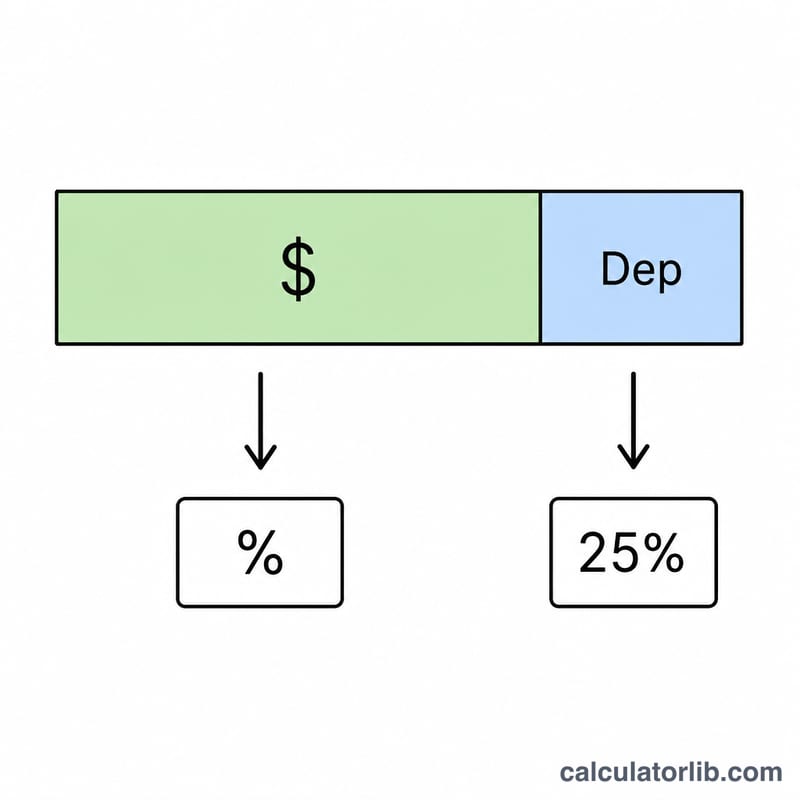
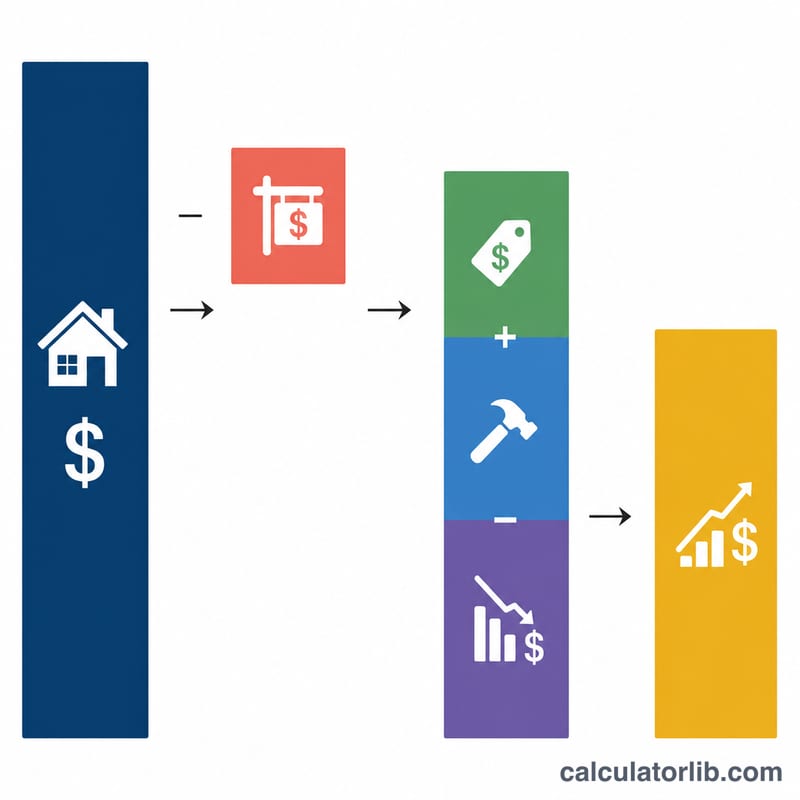
рд╕рдмрд╕реЗ рдкрд╣рд▓реЗ, рдПрдбрдЬрд╕реНрдЯреЗрдб рдХреЙрд╕реНрдЯ рдмреЗрд╕рд┐рд╕ = рдЦрд░реАрдж рдХреАрдордд + рд╕реБрдзрд╛рд░ тИТ рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рдиред рдХреБрд▓ рдЯреИрдХреНрд╕ рдпреЛрдЧреНрдп рд▓рд╛рдн = рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐рдпрд╛рдБ (рдмрд┐рдХреНрд░реА рдХреАрдордд тИТ рдмрд┐рдХреНрд░реА рд▓рд╛рдЧрдд) рдореЗрдВ рд╕реЗ рдпрд╣ рдмреЗрд╕рд┐рд╕ рдШрдЯрд╛рдиреЗ рдкрд░ рдорд┐рд▓рддрд╛ рд╣реИред рдЪреВрдБрдХрд┐ IRS рдкрд╣рд▓реЗ рдХрд╛рдЯреЗ рдЧрдП рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рдкрд░ 25% рддрдХ рдЯреИрдХреНрд╕ рд▓рдЧрд╛рддрд╛ рд╣реИ, рдЗрд╕рд▓рд┐рдП рдЙрд╕ рд╣рд┐рд╕реНрд╕реЗ рдХреЛ рдЕрд▓рдЧ рдХрд░ рджрд┐рдпрд╛ рдЬрд╛рддрд╛ рд╣реИред рдмрдЪрд╛ рд╣реБрдЖ рдХреИрдкрд┐рдЯрд▓ рдЧреЗрди рдЖрдкрдХреА рдЪреБрдиреА рд╣реБрдИ рджрд░ рдкрд░ рдЯреИрдХреНрд╕ рдпреЛрдЧреНрдп рд╣реЛрддрд╛ рд╣реИред рд░рд┐рдХреИрдкреНрдЪрд░ рд╡рд╛рд▓рд╛ рд╣рд┐рд╕реНрд╕рд╛ рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рдФрд░ рдХреБрд▓ рд▓рд╛рдн рдореЗрдВ рд╕реЗ рдЬреЛ рдХрдо рд╣реЛ, рдЙрддрдирд╛ рд╣реА рд╣реЛрддрд╛ рд╣реИ (рдШрд╛рдЯреЗ рдкрд░ рдмрд┐рдХреНрд░реА рд╣реЛ рддреЛ рд╢реВрдиреНрдп)ред рдХреБрд▓ рдЯреИрдХреНрд╕ = рдХреИрдкрд┐рдЯрд▓ рдЧреЗрди ├Ч рджрд░ + рд░рд┐рдХреИрдкреНрдЪрд░ ├Ч 25%ред
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$
$$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$
рд╣рд▓ рдХрд┐рдпрд╛ рдЧрдпрд╛ рдЙрджрд╛рд╣рд░рдг
$500,000 рдореЗрдВ рдмреЗрдЪрд╛, $30,000 рдмрд┐рдХреНрд░реА рд▓рд╛рдЧрдд тЖТ рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐рдпрд╛рдБ $470,000ред $300,000 рдореЗрдВ рдЦрд░реАрджрд╛, $20,000 рдХреЗ рд╕реБрдзрд╛рд░ рдЬреЛрдбрд╝реЗ, $50,000 рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рд▓рд┐рдпрд╛ тЖТ рдПрдбрдЬрд╕реНрдЯреЗрдб рдмреЗрд╕рд┐рд╕ $270,000ред рдХреБрд▓ рд▓рд╛рдн = $200,000ред рд░рд┐рдХреИрдкреНрдЪрд░ = $50,000 рдкрд░ 25% рдЯреИрдХреНрд╕ = $12,500ред рдмрдЪрд╛ рд╣реБрдЖ $150,000 рдХреИрдкрд┐рдЯрд▓ рдЧреЗрди 15% рдкрд░ = $22,500ред рдХреБрд▓ рдЯреИрдХреНрд╕ = $35,000ред
$$B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000$$
$$G = \left(500{,}000 - 30{,}000\right) - 270{,}000 = 200{,}000$$
$$\text{Total Tax} = 150{,}000 \cdot \dfrac{15}{100} + 0.25 \cdot 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000$$
рд▓рдВрдмреА рдЕрд╡рдзрд┐ рдХреЗ рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рдХрд░ (Long-Term Capital Gains Tax) рдХреЗ рд╕реНрд▓реИрдм (рдЕрдореЗрд░рд┐рдХрд╛)
рдпреЗ 2024 рдХрд░ рд╡рд░реНрд╖ рдХреЗ рд▓рд┐рдП рдЕрдореЗрд░рд┐рдХреА рд╕рдВрдШреАрдп (US federal) рд▓рдВрдмреА рдЕрд╡рдзрд┐ рдХреЗ рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рджрд░ рдХреА рд╕реАрдорд╛рдПрдВ рд╣реИрдВ, рдЬреЛ IRS рдХреЗ рдЖрдВрдХрдбрд╝реЛрдВ (Revenue Procedure 2023-34) рдкрд░ рдЖрдзрд╛рд░рд┐рдд рд╣реИрдВред рдпреЗ рд╕реАрдорд╛рдПрдВ рдХрд░рдпреЛрдЧреНрдп рдЖрдп рдкрд░ рд▓рд╛рдЧреВ рд╣реЛрддреА рд╣реИрдВ рдФрд░ рд╣рд░ рд╕рд╛рд▓ рдореБрджреНрд░рд╛рд╕реНрдлреАрддрд┐ рдХреЗ рдЕрдиреБрд╕рд╛рд░ рд╕рдорд╛рдпреЛрдЬрд┐рдд рдХреА рдЬрд╛рддреА рд╣реИрдВ, рдЗрд╕рд▓рд┐рдП рдЬрд┐рд╕ рд╡рд░реНрд╖ рдЖрдк рд╕рдВрдкрддреНрддрд┐ рдмреЗрдЪреЗрдВ, рдЙрд╕ рд╡рд░реНрд╖ рдХреЗ рд▓рд┐рдП IRS.gov рдкрд░ рдЬрд╛рдВрдЪ рд▓реЗрдВред рдпреЗ рдХреЗрд╡рд▓ рдЕрдореЗрд░рд┐рдХреА рд╕рдВрдШреАрдп рдХрд░ рдкрд░ рд▓рд╛рдЧреВ рд╣реЛрддреА рд╣реИрдВ рдФрд░ рдЗрдирдореЗрдВ рд░рд╛рдЬреНрдп рдХрд░реЛрдВ рдХреЛ рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рдХрд┐рдпрд╛ рдЧрдпрд╛ рд╣реИред
| рдлрд╛рдЗрд▓рд┐рдВрдЧ рд╕реНрдерд┐рддрд┐ | 0% рджрд░ рдХреА рд╕реАрдорд╛ рддрдХ | 15% рджрд░ рдХреА рд╕реАрдорд╛ рддрдХ | 20% рджрд░, рдЗрд╕рд╕реЗ рдЕрдзрд┐рдХ рдкрд░ |
|---|---|---|---|
| рдЕрд╡рд┐рд╡рд╛рд╣рд┐рдд (Single) | $47,025 | $518,900 | $518,900 |
| рд╡рд┐рд╡рд╛рд╣рд┐рдд, рд╕рдВрдпреБрдХреНрдд рд░реВрдк рд╕реЗ рдлрд╛рдЗрд▓рд┐рдВрдЧ | $94,050 | $583,750 | $583,750 |
| рд╡рд┐рд╡рд╛рд╣рд┐рдд, рдЕрд▓рдЧ-рдЕрд▓рдЧ рдлрд╛рдЗрд▓рд┐рдВрдЧ | $47,025 | $291,850 | $291,850 |
| рдШрд░ рдХрд╛ рдореБрдЦрд┐рдпрд╛ (Head of household) | $63,000 | $551,350 | $551,350 |
- Unrecaptured Section 1250 рд▓рд╛рдн: рдЖрдкрдХреЗ рд▓рд╛рдн рдХрд╛ рд╡рд╣ рд╣рд┐рд╕реНрд╕рд╛ рдЬреЛ рдЙрд╕ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ (depreciation) рд╕реЗ рдЖрддрд╛ рд╣реИ рдЬрд┐рд╕реЗ рдЖрдкрдиреЗ рдЕрдЪрд▓ рд╕рдВрдкрддреНрддрд┐ рдкрд░ рджрд╛рд╡рд╛ рдХрд┐рдпрд╛ рдерд╛, рдЙрд╕ рдкрд░ рдЕрдзрд┐рдХрддрдо рд╕рдВрдШреАрдп рджрд░ 25% рдкрд░ рдХрд░ рд▓рдЧрддрд╛ рд╣реИред рдпрджрд┐ рдЖрдкрдХреА рд╕рд╛рдорд╛рдиреНрдп рджрд░ 25% рд╕реЗ рдХрдо рд╣реИ, рддреЛ рдХрдо рджрд░ рд▓рд╛рдЧреВ рд╣реЛрдЧреАред рдпрд╣ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдкреБрдирд░реНрдЧреНрд░рд╣рдг (recapture) рдХреЗ рд▓рд┐рдП рдПрдХ рд╕рдорд╛рди 25% рджрд░ рдХрд╛ рдЙрдкрдпреЛрдЧ рдХрд░рддрд╛ рд╣реИред
- рдиреЗрдЯ рдЗрдиреНрд╡реЗрд╕реНрдЯрдореЗрдВрдЯ рдЗрдирдХрдо рдЯреИрдХреНрд╕ (NIIT): рдЬрдм рд╕рдВрд╢реЛрдзрд┐рдд рд╕рдорд╛рдпреЛрдЬрд┐рдд рд╕рдХрд▓ рдЖрдп (modified adjusted gross income) $200,000 (рдЕрд╡рд┐рд╡рд╛рд╣рд┐рдд рдпрд╛ рдШрд░ рдХрд╛ рдореБрдЦрд┐рдпрд╛), $250,000 (рд╡рд┐рд╡рд╛рд╣рд┐рдд, рд╕рдВрдпреБрдХреНрдд рд░реВрдк рд╕реЗ рдлрд╛рдЗрд▓рд┐рдВрдЧ) рдпрд╛ $125,000 (рд╡рд┐рд╡рд╛рд╣рд┐рдд, рдЕрд▓рдЧ-рдЕрд▓рдЧ рдлрд╛рдЗрд▓рд┐рдВрдЧ) рд╕реЗ рдЕрдзрд┐рдХ рд╣реЛ, рддреЛ рдиреЗрдЯ рдирд┐рд╡реЗрд╢ рдЖрдп рдкрд░ рдЕрддрд┐рд░рд┐рдХреНрдд 3.8% рд▓рд╛рдЧреВ рд╣реЛ рд╕рдХрддрд╛ рд╣реИ, рдЬрд┐рд╕рдореЗрдВ рдХрд┐рд░рд╛рдпреЗ рдХреА рд╕рдВрдкрддреНрддрд┐ рдХреЗ рд▓рд╛рдн рднреА рд╢рд╛рдорд┐рд▓ рд╣реИрдВред рдпреЗ NIIT рд╕реАрдорд╛рдПрдВ рдореБрджреНрд░рд╛рд╕реНрдлреАрддрд┐ рдХреЗ рд▓рд┐рдП рд╕рдорд╛рдпреЛрдЬрд┐рдд рдирд╣реАрдВ рд╣реЛрддреАрдВред NIIT рдЗрд╕ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдХреЗ рдкрд░рд┐рдгрд╛рдо рдореЗрдВ рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рд╣реИред
рдореБрдЦреНрдп рд╢рдмреНрдж: рдЖрдзрд╛рд░ (Basis), рдкреБрдирд░реНрдЧреНрд░рд╣рдг (Recapture) рдФрд░ рдзрд╛рд░рд╛ 1250 (Section 1250)
- рд╕рдорд╛рдпреЛрдЬрд┐рдд рдЕрдзрд┐рдЧреНрд░рд╣рдг рдЖрдзрд╛рд░ (Adjusted cost basis)
- рдЖрдкрдХреА рдореВрд▓ рдЦрд░реАрдж рдХреАрдордд, рдЬрдорд╛ рдкреВрдВрдЬреАрдЧрдд рд╕реБрдзрд╛рд░ (capital improvements) рдШрдЯрд╛рдХрд░ рд╕рдВрдЪрд┐рдд рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ (accumulated depreciation)ред рдЗрд╕ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдореЗрдВ: \(B = \text{рдЦрд░реАрдж} + \text{рд╕реБрдзрд╛рд░} - \text{рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕}\)ред
- рдкреВрдВрдЬреАрдЧрдд рд╕реБрдзрд╛рд░ рдмрдирд╛рдо рдорд░рдореНрдордд
- рд╕реБрдзрд╛рд░ рдореВрд▓реНрдп рдмрдврд╝рд╛рддреЗ рд╣реИрдВ, рдЙрдкрдпреЛрдЧреА рдЬреАрд╡рди рдмрдврд╝рд╛рддреЗ рд╣реИрдВ рдпрд╛ рд╕рдВрдкрддреНрддрд┐ рдХреЛ рдирдП рдЙрдкрдпреЛрдЧ рдХреЗ рдЕрдиреБрд░реВрдк рдмрдирд╛рддреЗ рд╣реИрдВ (рдирдИ рдЫрдд, рдХреЛрдИ рдЕрддрд┐рд░рд┐рдХреНрдд рдирд┐рд░реНрдорд╛рдг, рдирд╡реАрдиреАрдХреГрдд рд░рд╕реЛрдИ)ред рдпреЗ рдЖрдзрд╛рд░ рдмрдврд╝рд╛рддреЗ рд╣реИрдВред рд╕рд╛рдзрд╛рд░рдг рдорд░рдореНрдордд рдЬреЛ рд╕рдВрдкрддреНрддрд┐ рдХреЛ рдХреЗрд╡рд▓ рдХрд╛рд░реНрдпрд╢реАрд▓ рд╕реНрдерд┐рддрд┐ рдореЗрдВ рд░рдЦрддреА рд╣реИ (рд░рд┐рд╕рд╛рд╡ рдареАрдХ рдХрд░рдирд╛, рдлрд┐рд░ рд╕реЗ рдкреЗрдВрдЯ рдХрд░рдирд╛), рдЖрдорддреМрд░ рдкрд░ рдЙрд╕реА рд╡рд░реНрд╖ рд╡реНрдпрдп рдХреЗ рд░реВрдк рдореЗрдВ рдШрдЯрд╛рдИ рдЬрд╛рддреА рд╣реИ рдФрд░ рдЖрдзрд╛рд░ рдирд╣реАрдВ рдмрдврд╝рд╛рддреАред
- рд╕рдВрдЪрд┐рдд рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ (Accumulated depreciation)
- рдХрд┐рд░рд╛рдпреЗ рдХреА рд╕рдВрдкрддреНрддрд┐ рдкрд░ рдЙрд╕ рд╕реНрд╡рд╛рдорд┐рддреНрд╡ рдЕрд╡рдзрд┐ рдореЗрдВ рдЖрдкрдиреЗ рдЬрд┐рддрдиреЗ рднреА рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдХрдЯреМрддреА рдХрд╛ рджрд╛рд╡рд╛ рдХрд┐рдпрд╛ рдпрд╛ рдЬрд┐рд╕рдХрд╛ рджрд╛рд╡рд╛ рдХрд░рдиреЗ рдХреА рдЕрдиреБрдорддрд┐ рдереА, рдЙрд╕рдХрд╛ рдХреБрд▓ рдпреЛрдЧред рдЗрд╕рд╕реЗ рдЖрдкрдХрд╛ рдЖрдзрд╛рд░ рдШрдЯрддрд╛ рд╣реИред рдЕрдореЗрд░рд┐рдХрд╛ рдореЗрдВ рдЖрд╡рд╛рд╕реАрдп рдХрд┐рд░рд╛рдпреЗ рдХреЗ рднрд╡рдиреЛрдВ рдкрд░ рдЖрдорддреМрд░ рдкрд░ 27.5 рд╡рд░реНрд╖реЛрдВ рдореЗрдВ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рд▓рд┐рдпрд╛ рдЬрд╛рддрд╛ рд╣реИред
- рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдкреБрдирд░реНрдЧреНрд░рд╣рдг (Depreciation recapture, unrecaptured Section 1250 рд▓рд╛рдн)
- рдЖрдкрдХреЗ рд▓рд╛рдн рдХрд╛ рд╡рд╣ рднрд╛рдЧ, рдЬреЛ рд▓рд┐рдП рдЧрдП рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рддрдХ рд╣реИ, 0/15/20% рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рджрд░реЛрдВ рдХреЗ рдмрдЬрд╛рдп рдЕрдзрд┐рдХрддрдо рд╕рдВрдШреАрдп рджрд░ 25% рдкрд░ рдХрд░ рдпреЛрдЧреНрдп рд╣реИред
- рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐ / рдмрд┐рдХреНрд░реА рд▓рд╛рдЧрдд
- рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐ рдмрд┐рдХреНрд░реА рдореВрд▓реНрдп рдШрдЯрд╛рдХрд░ рдмрд┐рдХреНрд░реА рд▓рд╛рдЧрдд рд╣реИ, рдЬреИрд╕реЗ рдПрдЬреЗрдВрдЯ рдХрдореАрд╢рди, рд╢реАрд░реНрд╖рдХ рдФрд░ рдПрд╕реНрдХреНрд░реЛ рд╢реБрд▓реНрдХ рддрдерд╛ рдХрд╛рдиреВрдиреА рд╢реБрд▓реНрдХред рдХреБрд▓ рд▓рд╛рдн рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐ рдШрдЯрд╛рдХрд░ рд╕рдорд╛рдпреЛрдЬрд┐рдд рдЖрдзрд╛рд░ рд╣реИред
- рджреАрд░реНрдШрдХрд╛рд▓рд┐рдХ рдмрдирд╛рдо рдЕрд▓реНрдкрдХрд╛рд▓рд┐рдХ рдзрд╛рд░рдг рдЕрд╡рдзрд┐
- рдПрдХ рд╡рд░реНрд╖ рд╕реЗ рдЕрдзрд┐рдХ рд╕рдордп рддрдХ рд░рдЦреА рдЧрдИ рд╕рдВрдкрддреНрддрд┐ рджреАрд░реНрдШрдХрд╛рд▓рд┐рдХ рд╣реЛрддреА рд╣реИ рдФрд░ рдЙрд╕реЗ рддрд░рдЬреАрд╣реА рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рджрд░реЛрдВ рдХрд╛ рд▓рд╛рдн рдорд┐рд▓рддрд╛ рд╣реИред рдПрдХ рд╡рд░реНрд╖ рдпрд╛ рдЙрд╕рд╕реЗ рдХрдо рд╕рдордп рддрдХ рд░рдЦреА рдЧрдИ рд╕рдВрдкрддреНрддрд┐ рд╕реЗ рдЕрд▓реНрдкрдХрд╛рд▓рд┐рдХ рд▓рд╛рдн рд╣реЛрддрд╛ рд╣реИ, рдЬреЛ рд╕рд╛рдорд╛рдиреНрдп рдЖрдп рджрд░реЛрдВ рдкрд░ рдХрд░ рдпреЛрдЧреНрдп рд╣реИ, рдФрд░ рдЬрд┐рд╕реЗ рдпрд╣ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рддрдм рддрдХ рдореЙрдбрд▓ рдирд╣реАрдВ рдХрд░рддрд╛ рдЬрдм рддрдХ рдЖрдк рдЕрдкрдиреА рд╕рд╛рдорд╛рдиреНрдп рджрд░ рджрд░реНрдЬ рди рдХрд░реЗрдВред
- рдиреЗрдЯ рдЗрдиреНрд╡реЗрд╕реНрдЯрдореЗрдВрдЯ рдЗрдирдХрдо рдЯреИрдХреНрд╕ (NIIT)
- рдиреЗрдЯ рдирд┐рд╡реЗрд╢ рдЖрдп рдкрд░ 3.8% рд╕рдВрдШреАрдп рдЕрдзрд┐рднрд╛рд░, рдЬрд┐рд╕рдореЗрдВ рдХрд┐рд░рд╛рдпреЗ рдХреА рд╕рдВрдкрддреНрддрд┐ рдХреЗ рд▓рд╛рдн рд╢рд╛рдорд┐рд▓ рд╣реЛ рд╕рдХрддреЗ рд╣реИрдВ, рдХреБрдЫ рдЖрдп рд╕реАрдорд╛рдУрдВ рд╕реЗ рдКрдкрд░ рдХреЗ рдХрд░рджрд╛рддрд╛рдУрдВ рдХреЗ рд▓рд┐рдПред
рдпрд╣ рд╕рд╛рдорд╛рдиреНрдп рдЬрд╛рдирдХрд╛рд░реА рд╣реИ, рдХрд░ рд╕рд▓рд╛рд╣ рдирд╣реАрдВред рдЕрдкрдиреА рд╕реНрдерд┐рддрд┐ рдХреЗ рдмрд╛рд░реЗ рдореЗрдВ рдПрдХ рдпреЛрдЧреНрдп рдХрд░ рд╡рд┐рд╢реЗрд╖рдЬреНрдЮ рд╕реЗ рдкрд░рд╛рдорд░реНрд╢ рдХрд░реЗрдВред
рдкрд░рд┐рджреГрд╢реНрдп рддреБрд▓рдирд╛: рдЗрдирдкреБрдЯ рдХрд░реЛрдВ рдХреЛ рдХреИрд╕реЗ рдмрджрд▓рддреЗ рд╣реИрдВ
рд╕рднреА рдкрд░рд┐рджреГрд╢реНрдпреЛрдВ рдореЗрдВ $500,000 рдмрд┐рдХреНрд░реА рдореВрд▓реНрдп, $30,000 рдмрд┐рдХреНрд░реА рд▓рд╛рдЧрдд, $300,000 рдЦрд░реАрдж рдореВрд▓реНрдп рдФрд░ $20,000 рд╕реБрдзрд╛рд░ рдХрд╛ рдЙрдкрдпреЛрдЧ рд╣реЛрддрд╛ рд╣реИ (рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐ $470,000)ред рдХреЗрд╡рд▓ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдФрд░ рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рджрд░ рдмрджрд▓рддреЗ рд╣реИрдВред рд╕реВрддреНрд░ рд╣реИрдВ \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) рдФрд░ рдХреБрд▓ рдХрд░ \(= C \times \text{рджрд░} + 0.25 \times R\)ред рдХрд░ рдХреЗ рдмрд╛рдж рд╢реБрджреНрдз рд▓рд╛рдн рдХреБрд▓ рд▓рд╛рдн рдШрдЯрд╛рдХрд░ рдХреБрд▓ рдХрд░ рд╣реИред
| рдкрд░рд┐рджреГрд╢реНрдп | рд╢реБрджреНрдз рдкреНрд░рд╛рдкреНрддрд┐ | рд╕рдорд╛рдпреЛрдЬрд┐рдд рдЖрдзрд╛рд░ | рдХреБрд▓ рд▓рд╛рдн | рдкреБрдирд░реНрдЧреНрд░рд╣рдг рдХрд░ | рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рдХрд░ | рдХреБрд▓ рдХрд░ | рдХрд░ рдХреЗ рдмрд╛рдж рд╢реБрджреНрдз рд▓рд╛рдн |
|---|---|---|---|---|---|---|---|
| A: $50,000 рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕, 0% рджрд░ | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: $50,000 рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕, 15% рджрд░ | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: $50,000 рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕, 20% рджрд░ | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: рдХреЛрдИ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдирд╣реАрдВ, 15% рджрд░ | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: $100,000 рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕, 15% рджрд░ | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
рдкрд░рд┐рджреГрд╢реНрдп B рдХрд╛ рд╡рд┐рд╕реНрддрд╛рд░ рд╕реЗ рд╡рд┐рд╡рд░рдг
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{рдХреБрд▓ рдХрд░} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
рдореБрдЦреНрдп рдмрд╛рддреЗрдВ: 0% рд╕реЗ 20% рджрд░ рдкрд░ рдЬрд╛рдиреЗ рд╕реЗ рдХреЗрд╡рд▓ рдкреВрдВрдЬреАрдЧрдд рд▓рд╛рдн рд╡рд╛рд▓рд╛ рд╣рд┐рд╕реНрд╕рд╛ рдмрджрд▓рддрд╛ рд╣реИред рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдЖрдзрд╛рд░ рдХреЛ рдбреЙрд▓рд░-рджрд░-рдбреЙрд▓рд░ рдШрдЯрд╛рддрд╛ рд╣реИ, рдЗрд╕рд▓рд┐рдП рдпрд╣ рдХреБрд▓ рд▓рд╛рдн рдХреЛ рдЙрддрдирд╛ рд╣реА рдмрдврд╝рд╛ рджреЗрддрд╛ рд╣реИред рд╡рд╣ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдЕрдм рдЕрдзрд┐рдХрддрдо 25% рддрдХ рдХрд░ рдпреЛрдЧреНрдп рд╣реИ, рдЗрд╕рд▓рд┐рдП рдХрд░ рдХреЗ рдмрд╛рдж рд╢реБрджреНрдз рд▓рд╛рдн рдХрд╛ рдЖрдВрдХрдбрд╝рд╛ рдореБрдЦреНрдп рд░реВрдк рд╕реЗ рдЗрд╕рд▓рд┐рдП рдЕрдзрд┐рдХ рд╣реИ рдХреНрдпреЛрдВрдХрд┐ рд╕реНрд╡рд╛рдорд┐рддреНрд╡ рдХреЗ рджреМрд░рд╛рди рдЖрдкрдХреЛ рдореВрд▓реНрдпрд╣реНрд░рд╛рд╕ рдХрдЯреМрддреА рдкрд╣рд▓реЗ рд╣реА рдорд┐рд▓ рдЪреБрдХреА рд╣реИред рдЗрди рдЖрдВрдХрдбрд╝реЛрдВ рдореЗрдВ рд░рд╛рдЬреНрдп рдХрд░ рдФрд░ 3.8% NIIT рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рд╣реИрдВред
рдЕрдХреНрд╕рд░ рдкреВрдЫреЗ рдЬрд╛рдиреЗ рд╡рд╛рд▓реЗ рд╕рд╡рд╛рд▓
рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рдкрд░ рдЕрд▓рдЧ рд╕реЗ рдЯреИрдХреНрд╕ рдХреНрдпреЛрдВ рд▓рдЧрддрд╛ рд╣реИ? рдЬрдм рддрдХ рд╕рдВрдкрддреНрддрд┐ рдЖрдкрдХреЗ рдкрд╛рд╕ рдереА, рдбреЗрдкреНрд░рд┐рд╕рд┐рдПрд╢рди рдиреЗ рдЖрдкрдХреА рдЯреИрдХреНрд╕ рдпреЛрдЧреНрдп рдЖрдп рдШрдЯрд╛рдИ рдереА, рдЗрд╕рд▓рд┐рдП рдмрд┐рдХреНрд░реА рдХреЗ рд╕рдордп IRS рдЗрд╕реЗ "рд░рд┐рдХреИрдкреНрдЪрд░" рдХрд░рддрд╛ рд╣реИ, рдЬрд┐рд╕рдХреА рдЕрдзрд┐рдХрддрдо рджрд░ 25% рд╣реИред
рдХреНрдпрд╛ рдЗрд╕рдореЗрдВ 3.8% NIIT рд╢рд╛рдорд┐рд▓ рд╣реИ? рдирд╣реАрдВред рдЕрдзрд┐рдХ рдЖрдп рд╡рд╛рд▓реЗ рдХрд░рджрд╛рддрд╛рдУрдВ рдХреЛ рдЕрддрд┐рд░рд┐рдХреНрдд 3.8% рдиреЗрдЯ рдЗрдиреНрд╡реЗрд╕реНрдЯрдореЗрдВрдЯ рдЗрдирдХрдо рдЯреИрдХреНрд╕ рджреЗрдирд╛ рдкрдбрд╝ рд╕рдХрддрд╛ рд╣реИ, рдЬрд┐рд╕реЗ рдпрд╣рд╛рдБ рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рдХрд┐рдпрд╛ рдЧрдпрд╛ рд╣реИред
рдореБрдЭреЗ рдХреМрди рд╕реА рджрд░ рдЪреБрдирдиреА рдЪрд╛рд╣рд┐рдП? рдЬрд╝реНрдпрд╛рджрд╛рддрд░ рдХрд░рджрд╛рддрд╛ 15% рдЗрд╕реНрддреЗрдорд╛рд▓ рдХрд░рддреЗ рд╣реИрдВ; рдЕрдзрд┐рдХ рдЖрдп рдкрд░ 20% рдФрд░ рдХрдо рдЖрдп рдкрд░ 0% рдЪреБрдиреЗрдВ тАФ рдпрд╣ рдЖрдкрдХреА рдХреБрд▓ рдЯреИрдХреНрд╕ рдпреЛрдЧреНрдп рдЖрдп рдкрд░ рдирд┐рд░реНрднрд░ рдХрд░рддрд╛ рд╣реИред