

이 계산기의 기능
이 도구는 미국(United States)에서 임대용·투자용 부동산을 매각할 때 부담하게 될 연방 양도소득세(capital gains tax)와 감가상각 환수세(depreciation recapture)를 추정합니다. 결과는 어디까지나 추정치이며, 장기 보유를 전제로 합니다. 실제 세액은 개인 상황에 따라 다르므로 세무 전문가와 상담하시기 바랍니다. 주(州) 세금, 3.8% 순투자소득세(NIIT), 그리고 Section 121 비과세 혜택은 계산에 포함되지 않습니다. (참고로 한국의 양도소득세 제도와는 세율·계산 방식이 전혀 다르므로, 미국 부동산에만 적용되는 도구라는 점에 유의하세요.)
사용 방법
매각 가격과 매각 비용(중개 수수료, 클로징 비용 등), 최초 매입 가격, 자본적 지출(개량 공사) 비용, 그리고 그동안 공제해 온 감가상각 누계액을 입력하세요. 이어서 장기 양도소득세율(소득 수준에 따라 보통 0%, 15%, 20%)을 선택합니다. 그러면 계산기가 조정 취득원가, 총 과세 대상 양도차익, 그리고 두 부분으로 나뉜 세액을 계산해 보여줍니다.
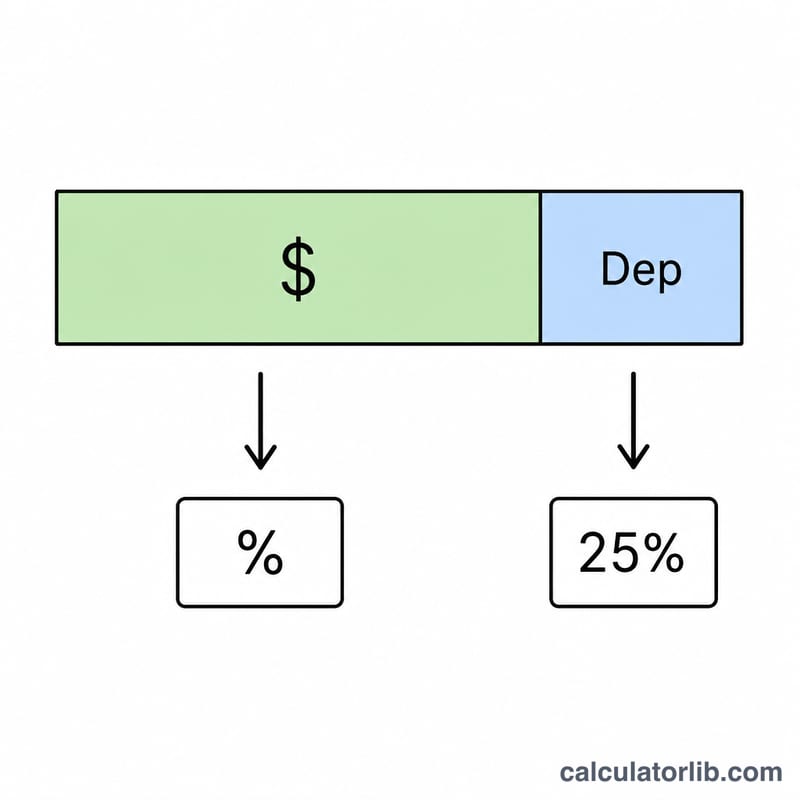
계산 공식 풀이
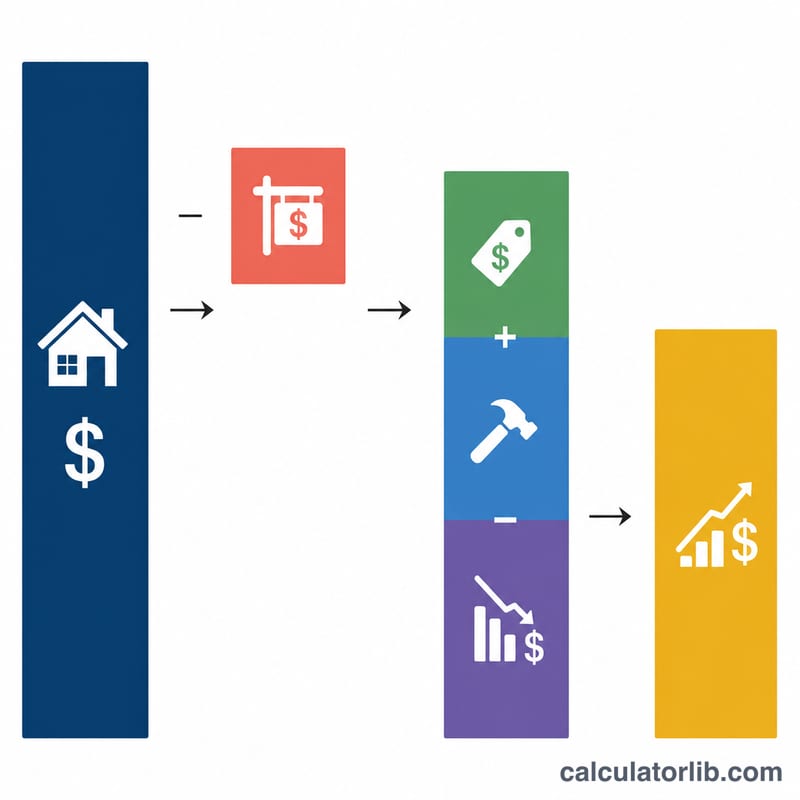
먼저 조정 취득원가는 매입 가격 + 개량 비용 − 감가상각 누계액으로 구합니다. 총 과세 대상 양도차익은 순매각대금(매각 가격 − 매각 비용)에서 이 취득원가를 뺀 금액입니다. 미국 국세청(IRS)은 그동안 공제받은 감가상각분에 대해 최대 25%의 세율을 적용해 다시 거둬들이므로, 이 부분을 따로 분리합니다. 남은 양도차익에는 선택한 세율이 적용됩니다. 환수 대상 금액은 감가상각 누계액과 총 양도차익 중 작은 쪽이며, 손해를 보고 팔았다면 0입니다. 즉, 총 세액 = 양도차익 × 세율 + 환수액 × 25%입니다.
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$
$$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$
실전 예시
50만 달러에 매각하고 매각 비용이 3만 달러라면 → 순매각대금은 47만 달러입니다. 30만 달러에 매입해 2만 달러를 개량 공사에 쓰고 5만 달러를 감가상각했다면 → 조정 취득원가는 27만 달러가 됩니다. 따라서 총 양도차익은 20만 달러입니다. 환수 대상인 감가상각 5만 달러에 25%를 적용하면 \(50{,}000 \times 0.25 = 12{,}500\) 달러, 남은 양도차익 15만 달러에 15%를 적용하면 \(150{,}000 \times 0.15 = 22{,}500\) 달러입니다. 총 세액은 3만 5,000달러가 됩니다.
장기 양도소득세 과세표준 구간 (미국)
이는 2024 과세연도의 미국 연방 장기 양도소득세율 기준 금액으로, IRS 자료(Revenue Procedure 2023-34)를 바탕으로 합니다. 이 기준금액은 과세소득에 적용되며 매년 물가상승률에 따라 조정되므로, 매도하는 연도의 기준은 IRS.gov에서 확인하세요. 이 기준은 미국 연방세에만 적용되며 주(州) 세금은 포함되지 않습니다.
| 신고 형태 | 0% 세율 적용 상한 | 15% 세율 적용 상한 | 20% 세율 적용 초과분 |
|---|---|---|---|
| 독신 | $47,025 | $518,900 | $518,900 |
| 부부 공동신고 | $94,050 | $583,750 | $583,750 |
| 부부 개별신고 | $47,025 | $291,850 | $291,850 |
| 세대주 | $63,000 | $551,350 | $551,350 |
- 미회수 제1250조 이익(Unrecaptured Section 1250 gain): 임대용 부동산에 대해 공제받은 감가상각에서 발생한 이익 부분은 연방 최고 세율 25%로 과세됩니다. 본인의 일반 소득세율이 25%보다 낮다면 그 낮은 세율이 적용됩니다. 이 계산기는 감가상각 회수분에 대해 일률적으로 25%를 적용합니다.
- 순투자소득세(NIIT, Net Investment Income Tax): 수정총조정소득(modified adjusted gross income)이 $200,000(독신 또는 세대주), $250,000(부부 공동신고), $125,000(부부 개별신고)를 초과하면 임대부동산 이익을 포함한 순투자소득에 추가로 3.8%가 부과될 수 있습니다. 이 NIIT 기준금액은 물가상승률에 따라 조정되지 않습니다. NIIT는 이 계산기의 결과에 포함되지 않습니다.
핵심 용어: 취득가액, 감가상각 회수 및 제1250조
- 조정 취득원가(Adjusted cost basis)
- 최초 매입가격에 자본적 지출을 더하고, 누적 감가상각비를 뺀 금액입니다. 이 계산기에서는 \(B = \text{Purchase} + \text{Improvements} - \text{Depreciation}\)입니다.
- 자본적 지출과 수선비의 차이
- 자본적 지출은 가치를 높이고, 내용연수를 늘리거나 부동산을 새로운 용도에 맞게 바꾸는 지출입니다(새 지붕, 증축, 주방 리모델링 등). 이는 취득원가를 증가시킵니다. 누수 수리나 재도장처럼 부동산을 사용 가능한 상태로 유지하기 위한 일상적인 수선비는 일반적으로 발생한 연도에 비용으로 공제되며 취득원가를 증가시키지 않습니다.
- 누적 감가상각비(Accumulated depreciation)
- 보유 기간 동안 임대 부동산에 대해 청구했거나 청구할 수 있었던 감가상각 공제액의 합계입니다. 이는 취득원가를 낮춥니다. 미국에서 주거용 임대 건물은 일반적으로 27.5년에 걸쳐 감가상각합니다.
- 감가상각 회수(미회수 제1250조 이익)
- 공제받은 감가상각비를 한도로 하여 이익 중 해당 부분은 0/15/20% 양도소득세율이 아니라 연방 최고 세율 25%로 과세되는 부분입니다.
- 순매각대금 / 매각 비용
- 순매각대금은 매도가격에서 중개수수료, 권원보험 및 에스크로 수수료, 법률 비용 등 매각 비용을 뺀 금액입니다. 총 이익은 순매각대금에서 조정 취득원가를 뺀 금액입니다.
- 장기 보유와 단기 보유
- 1년을 초과하여 보유한 부동산은 장기 보유에 해당하며 우대 양도소득세율을 적용받을 수 있습니다. 1년 이하 보유한 부동산에서 발생한 이익은 단기 이익으로 일반 소득세율로 과세되며, 본인의 일반 세율을 직접 입력하지 않는 한 이 계산기의 세율 입력란에서는 계산되지 않습니다.
- 순투자소득세(NIIT, Net Investment Income Tax)
- 일정 소득 기준을 초과하는 납세자에게 임대부동산 이익을 포함할 수 있는 순투자소득에 부과되는 3.8% 연방 추가세입니다.
이는 일반적인 정보이며 세무 자문이 아닙니다. 본인의 상황에 대해서는 자격을 갖춘 세무 전문가와 상담하세요.
시나리오 비교: 입력값이 세금에 미치는 영향
모든 시나리오는 $500,000 매도가격, $30,000 매각 비용, $300,000 매입가격, $20,000 자본적 지출(순매각대금 $470,000)을 사용합니다. 감가상각비와 양도소득세율만 달라집니다. 공식은 \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\), 총 세금 \(= C \times \text{rate} + 0.25 \times R\)입니다. 세후 순이익은 총 이익에서 총 세금을 뺀 금액입니다.
| 시나리오 | 순매각대금 | 조정 취득원가 | 총 이익 | 감가상각 회수세 | 양도소득세 | 총 세금 | 세후 순이익 |
|---|---|---|---|---|---|---|---|
| A: 감가상각 $50,000, 0% 세율 | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: 감가상각 $50,000, 15% 세율 | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: 감가상각 $50,000, 20% 세율 | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: 감가상각 없음, 15% 세율 | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: 감가상각 $100,000, 15% 세율 | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
시나리오 B 상세 계산
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Total Tax} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
핵심 정리: 세율이 0%에서 20%로 올라가면 양도소득 부분만 변합니다. 감가상각비는 취득원가를 같은 금액만큼 낮추므로 총 이익을 같은 금액만큼 높입니다. 이 감가상각 부분은 최대 25%로 과세되므로, 세후 순이익이 더 높게 나오는 주된 이유는 보유 기간 중 이미 감가상각 공제를 받았기 때문입니다. 이 수치는 주 세금과 3.8% NIIT를 제외한 것입니다.
자주 묻는 질문(FAQ)
감가상각은 왜 따로 과세하나요? 부동산을 보유하는 동안 감가상각으로 과세 소득을 줄였기 때문에, IRS는 매각 시점에 이를 다시 환수합니다. 이때 세율 상한은 25%입니다.
3.8% NIIT도 포함되나요? 아니요. 고소득자는 별도로 3.8% 순투자소득세(NIIT)를 추가로 부담할 수 있지만, 이 계산기에는 반영되어 있지 않습니다.
어떤 세율을 골라야 하나요? 대부분의 신고자는 15%를 사용합니다. 고소득자라면 20%, 저소득자라면 0%를 적용하며, 기준은 본인의 총 과세 소득입니다.
















