यह कैलकुलेटर क्या करता है
यह टूल सिर्फ़ संयुक्त राज्य अमेरिका (US) पर लागू होता है। जब आप अपना मुख्य निवास (primary residence) बेचते हैं, तो इस पर लगने वाले फेडरल कैपिटल गेन्स टैक्स का अनुमान यह IRS के सेक्शन 121 होम-सेल छूट के आधार पर लगाता है। टैक्स वर्ष 2024 के अनुसार, यह छूट योग्य विक्रेताओं को अकेले फाइल करने पर $250,000 तक और शादीशुदा होकर संयुक्त रूप से (married filing jointly) फाइल करने पर $500,000 तक के लाभ (gain) पर टैक्स से छूट देती है — ब␓शर्ते आपने पिछले 5 वर्षों में से कम से कम 2 वर्ष उस घर का मालिकाना रखा हो और उसमें रहे हों। यह सिर्फ़ एक अनुमान है और इसमें राज्य स्तरीय (state) टैक्स, डेप्रिसिएशन रिकैप्चर या 3.8% नेट इन्वेस्टमेंट इनकम टैक्स शामिल नहीं है। (ध्यान दें: भारत में अचल संपत्ति पर कैपिटल गेन्स के नियम बिल्कुल अलग हैं — यह टूल उन पर लागू नहीं होता।)
इसका उपयोग कैसे करें
अपनी बिक्री कीमत (sale price), अपना एडजस्टेड कॉस्ट बेसिस (मूल खरीद कीमत + पूंजीगत सुधार/improvements), और अपनी बिक्री लागत (एजेंट कमीशन, ट्रांसफर टैक्स आदि) दर्ज करें। सही छूट पाने के लिए अपनी फाइलिंग स्थिति चुनें, और अपने इनकम ब्रैकेट पर लागू दीर्घकालिक (long-term) कैपिटल गेन्स दर दर्ज करें (आमतौर पर 0%, 15% या 20%)। कैलकुलेटर आपको आपका टैक्स योग्य लाभ, अनुमानित टैक्स और शुद्ध प्राप्ति (net proceeds) बता देगा।
फ़ॉर्मूला समझें
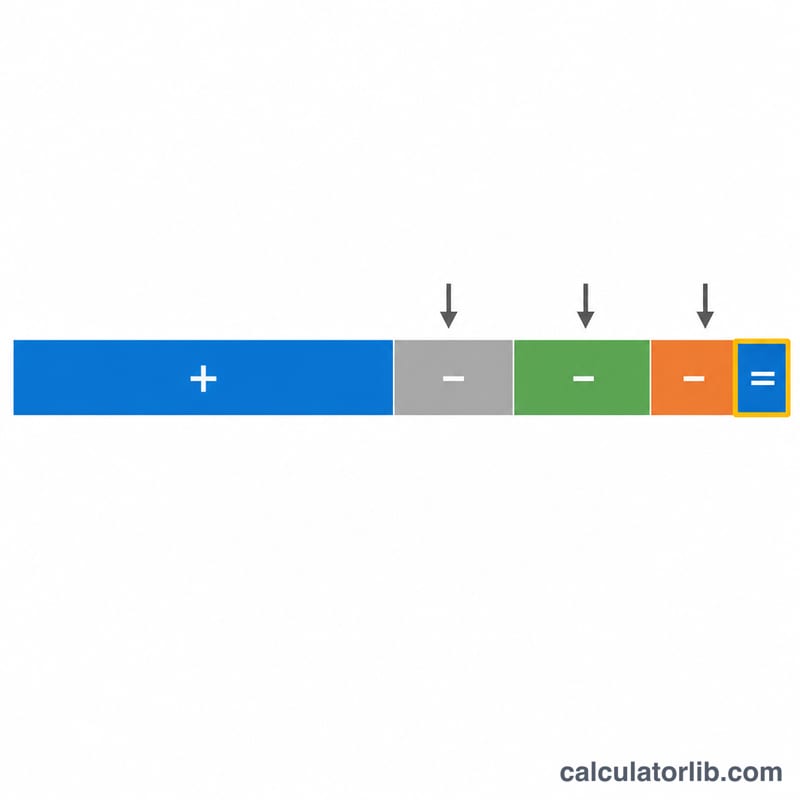
सबसे पहले कुल लाभ (raw gain) की गणना होती है: बिक्री कीमत − बेसिस − बिक्री लागत। इसके बाद सेक्शन 121 की छूट घटाई जाती है; यदि परिणाम ऋणात्मक (negative) हो, तो आपका टैक्स योग्य लाभ शून्य माना जाता है। फिर टैक्स योग्य लाभ को आपकी कैपिटल गेन्स दर से गुणा करके टैक्स का अनुमान लगाया जाता है।
$$\text{Tax} = \max\!\left(0,\; G - 250{,}000\right) \times \frac{\text{Rate (\%)}}{100}$$ $$\text{where}\quad \left\{ \begin{aligned} G &= \text{Sale Price} - \text{Cost Basis} - \text{Selling Costs} \end{aligned} \right.$$उदाहरण के साथ समझें
मान लीजिए आप घर $600,000 में बेचते हैं। आपका बेसिस $300,000 है और बिक्री लागत $30,000 है, यानी कुल लाभ हुआ $270,000। अकेले फाइल करने वाले के रूप में आप $250,000 की छूट पाते हैं, जिससे टैक्स योग्य लाभ बचता है $20,000। 15% की दर पर टैक्स बनेगा $3,000।
$$\text{Tax} = \max\!\left(0,\; 270{,}000 - 250{,}000\right) \times \frac{15}{100} = 20{,}000 \times 0.15 = 3{,}000$$
अक्सर पूछे जाने वाले सवाल
एडजस्टेड बेसिस में क्या-क्या शामिल होता है? आपकी खरीद कीमत में पूंजीगत सुधारों की लागत (रेनोवेशन, नया निर्माण आदि) जोड़ें और जो भी डेप्रिसिएशन लिया गया है उसे घटा दें।
क्या इसमें राज्य का टैक्स शामिल है? नहीं। कई राज्य कैपिटल गेन्स पर अलग से टैक्स लगाते हैं; पूरी तस्वीर के लिए अपने राज्य की दर भी जोड़ें।
अगर मेरा लाभ छूट सीमा से कम हो तो? तब आपका टैक्स योग्य लाभ और टैक्स दोनों शून्य होंगे, और आमतौर पर इस बिक्री पर आप पर कोई फेडरल टैक्स देय नहीं होगा।