यह कैलकुलेटर क्या करता है
लोन की बकाया मूल राशि कैलकुलेटर आपको यह बता देता है कि कुछ निश्चित मासिक किस्तें (EMI) चुकाने के बाद आपके अमॉर्टाइज़िंग लोन पर अब भी कितनी मूल राशि बाकी है। यह होम लोन, कार लोन और पर्सनल लोन के लिए बेहद काम का है — खासकर जब आपको लोन क्लोज़ करने की रकम जाननी हो, अपनी प्रॉपर्टी में बनी इक्विटी का अंदाज़ा लगाना हो, या बैलेंस ट्रांसफर/रिफाइनेंस की योजना बनानी हो। चूँकि यह सिर्फ़ संख्याओं और प्रतिशत पर काम करता है, इसलिए यह रुपए, डॉलर या किसी भी मुद्रा के लिए समान रूप से चलता है।
इसका उपयोग कैसे करें
लोन की मूल राशि, सालाना ब्याज दर, लोन की अवधि (साल में) और अब तक चुकाई गई मासिक किस्तों की संख्या दर्ज करें। कैलकुलेटर पहले आपकी तय मासिक किस्त (EMI) निकालता है, फिर अमॉर्टाइज़ेशन फ़ॉर्मूले की मदद से बची हुई मूल राशि, अब तक चुकाई गई मूल राशि और अब तक कुल कितनी रकम जा चुकी है — ये सब दिखा देता है।
फ़ॉर्मूला आसान शब्दों में
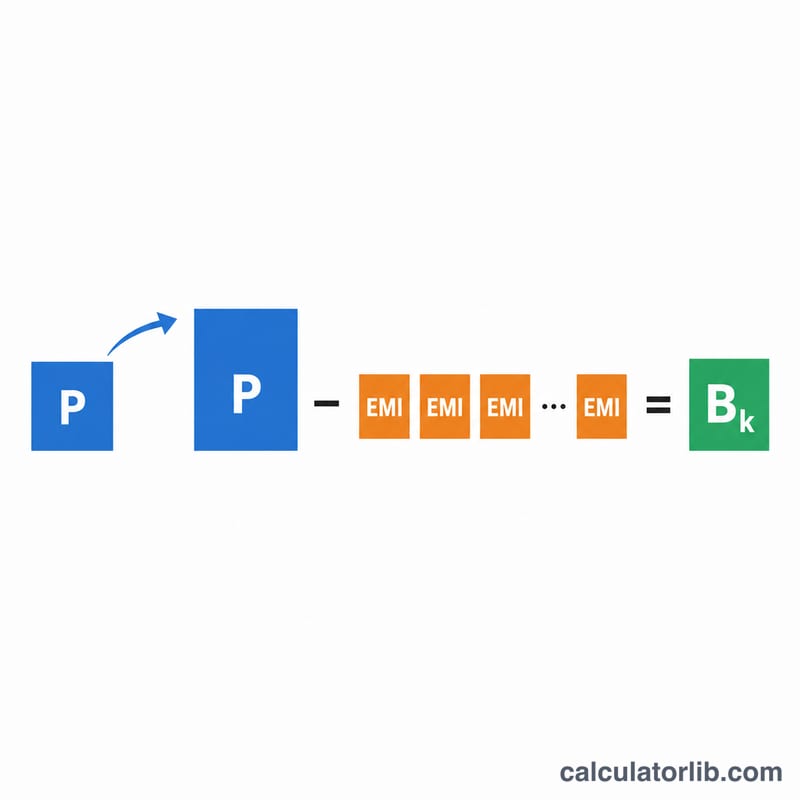
k किस्तों के बाद बची हुई राशि होती है $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ जहाँ \(P\) मूल राशि है और \(r\) मासिक ब्याज दर है (सालाना दर ÷ 12 ÷ 100)। EMI खुद इस तरह निकलती है: $$\text{EMI} = \frac{P\cdot r\cdot(1+r)^n}{(1+r)^n - 1}$$ जिसमें \(n\) कुल महीनों की संख्या है। अगर ब्याज दर शून्य हो, तो लोन सीधी रेखा में घटता है और \(\text{EMI} = P / n\) हो जाती है।
उदाहरण के साथ समझें
मान लीजिए $200,000 का लोन 6% सालाना ब्याज पर 30 साल (360 महीने) के लिए लिया गया है, तो मासिक दर \(r = 0.005\) होगी। इसकी EMI लगभग $1,199.10 बनती है। 60 किस्तें चुकाने के बाद, \((1.005)^{60} \approx 1.34885\) होता है, इसलिए बची हुई राशि $$\approx 200000\cdot 1.34885 - 1199.10\cdot\frac{1.34885 - 1}{0.005} \approx \$186{,}108.71$$ यानी आपने मूल राशि में से करीब $13,891 चुका दिए हैं, जबकि कुल मिलाकर $71,946 भर चुके हैं।
विभिन्न ऋण परिदृश्यों में शेष राशि
सभी पंक्तियाँ $200,000 के मूल ऋण, स्थिर ब्याज दर, समान मासिक भुगतान और बिना किसी अतिरिक्त भुगतान के मान लेती हैं। प्रत्येक आंकड़ा सूत्र \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) से लिया गया है, जहाँ \(r = \text{दर}/1200\) और \(k\) का मान 60, 120 या 180 भुगतान के बराबर है। मान निकटतम डॉलर या सेंट तक पूर्णांकित किए गए हैं।
| परिदृश्य | EMI (मासिक भुगतान) | 5 वर्ष बाद शेष राशि | 10 वर्ष बाद शेष राशि | 15 वर्ष बाद शेष राशि | 5 / 10 / 15 वर्ष में चुकाया गया मूलधन |
|---|---|---|---|---|---|
| 6%, 30-वर्षीय अवधि | $1,199.10 | $186,109 | $167,371 | $142,098 | 6.9% / 16.3% / 29.0% |
| 6%, 15-वर्षीय अवधि | $1,687.71 | $152,018 | $87,298 | $0 (पूरी तरह चुकाया गया) | 24.0% / 56.4% / 100% |
| 4%, 30-वर्षीय अवधि | $954.83 | $180,895 | $157,568 | $129,086 | 9.6% / 21.2% / 35.5% |
| 8%, 30-वर्षीय अवधि | $1,467.53 | $190,140 | $175,449 | $153,563 | 4.9% / 12.3% / 23.2% |
दो प्रवृत्तियाँ स्पष्ट दिखती हैं। छोटी अवधि से EMI बढ़ती है, लेकिन शेष राशि कहीं तेज़ी से घटती है। उच्च ब्याज दर शुरुआती वर्षों में मूलधन के भुगतान को धीमा कर देती है, क्योंकि हर भुगतान का अधिक हिस्सा ब्याज में चला जाता है।
मुख्य शब्द और परिभाषाएँ
- मूलधन (P): उधार ली गई मूल राशि। यह कैलकुलेटर का मूल ऋण इनपुट (
principal) है। - EMI (M): समान मासिक किस्त, जिसमें ब्याज और मूलधन दोनों शामिल होते हैं, ताकि अंतिम भुगतान पर ऋण ठीक समाप्त हो जाए। इसकी गणना \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) से होती है और यह परिणामों में दिखाई जाती है।
- मासिक दर (r): वार्षिक दर को 12 और 100 से भाग देने पर प्राप्त मान, अर्थात \(r = \text{दर}/1200\)। यह दर (%) इनपुट (
rate) से निकाली जाती है। - कुल भुगतान (n): पूरे ऋण की अवधि में मासिक भुगतानों की कुल संख्या, \(n = 12 \times \text{वर्षों में अवधि}\)। यह अवधि (वर्ष) इनपुट (
term) से निकाली जाती है। - किए गए भुगतान (k): अब तक कितने मासिक भुगतान किए जा चुके हैं। यह किए गए भुगतान इनपुट (
paid) है, और यह 0 और n के बीच होना चाहिए। - परिशोधन (Amortization): निर्धारित समान भुगतानों के माध्यम से ऋण चुकाने की प्रक्रिया, जिसमें हर महीने ब्याज और मूलधन का अनुपात बदलता है।
- बकाया (शेष) राशि (B): k भुगतानों के बाद भी देय मूलधन। यही मुख्य परिणाम है।
- इक्विटी (स्वामित्व हिस्सा): घर जैसी गिरवी संपत्ति के लिए, उसका वर्तमान बाज़ार मूल्य घटा बकाया शेष राशि। यह कैलकुलेटर का इनपुट नहीं है।
- भुगतान राशि (Payoff amount): किसी निश्चित तिथि पर ऋण बंद करने के लिए ऋणदाता द्वारा माँगी गई कुल राशि। यह बकाया शेष राशि पर आधारित होती है, लेकिन इसमें पिछले भुगतान के बाद का उपार्जित ब्याज और कोई शुल्क या समय-पूर्व भुगतान शुल्क भी जुड़ सकते हैं, इसलिए यह B से थोड़ी भिन्न हो सकती है।
आपकी शेष राशि की व्याख्या
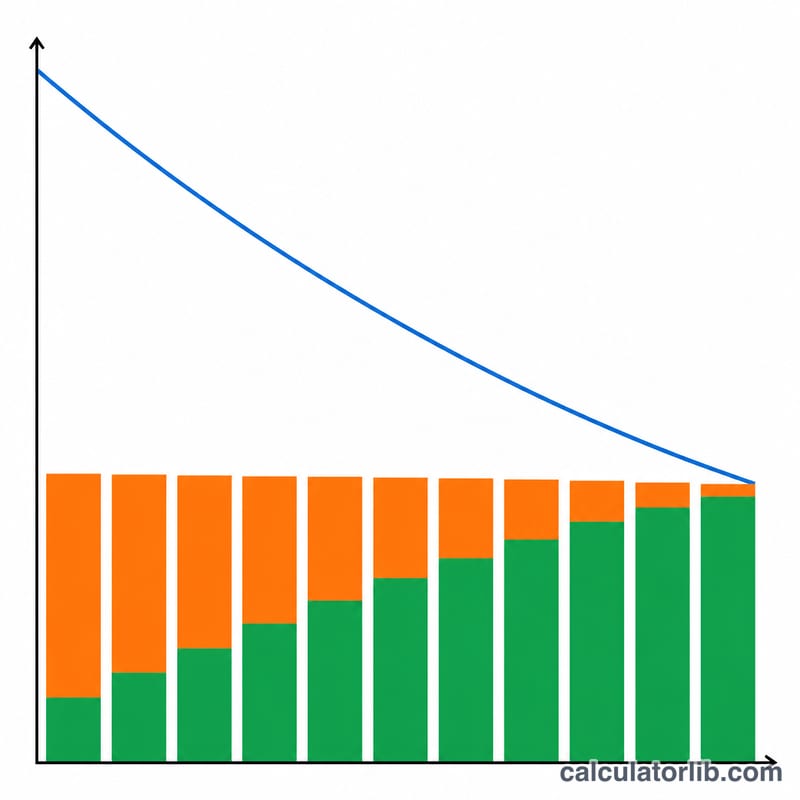
शुरुआत में अधिक ब्याज। हर महीने का ब्याज \(r\) गुणा वर्तमान शेष राशि के बराबर होता है। शुरू में शेष राशि बड़ी होती है, इसलिए निश्चित EMI का अधिकांश हिस्सा ब्याज में चला जाता है। 30 वर्षों के लिए 6% पर $200,000 के ऋण में, पहले भुगतान $1,199.10 में $1,000.00 ब्याज और केवल $199.10 मूलधन होता है। भुगतान स्थिर होने के कारण, जैसे-जैसे शेष राशि और ब्याज घटते हैं, मूलधन वाला हिस्सा हर महीने थोड़ा बढ़ता है।
शुरुआत में शेष राशि धीरे क्यों घटती है। हर भुगतान का केवल मूलधन वाला हिस्सा ही शेष राशि कम करता है। 6% वाले ऋण में 5 वर्ष बाद लगभग 6.9% मूलधन चुकाया जा चुका होता है, और 10 वर्ष बाद लगभग 16.3%। बाद के वर्षों में यह गिरावट तेज़ हो जाती है।
आधा बिंदु। 30-वर्षीय ऋण के मध्य बिंदु (180 भुगतान) पर, मूलधन का आधे से काफी कम हिस्सा चुकाया गया होता है। ऊपर के परिदृश्यों में यह 8% पर लगभग 23%, 6% पर 29% और 4% पर 35.5% है। कम ब्याज दरें इस अनुपात को 50% की ओर ले जाती हैं, लेकिन उस तक कभी नहीं पहुँचातीं।
शेष राशि बनाम भुगतान राशि। शेष राशि k निर्धारित भुगतानों के बाद कागज़ पर बचा मूलधन है। ऋणदाता का भुगतान-उद्धरण इसी शेष राशि से शुरू होता है और इसमें भुगतान तिथि तक उपार्जित ब्याज तथा कोई शुल्क जोड़ सकता है। दोनों आंकड़े लगभग समान होते हैं, लेकिन हमेशा एक जैसे नहीं होते।
शेष राशि बनाम इक्विटी। इक्विटी संपत्ति के बाज़ार मूल्य में से शेष राशि घटाने पर मिलती है। उदाहरण के लिए, $250,000 मूल्य के घर पर $167,371 शेष राशि हो, तो इक्विटी $82,629 होगी। इक्विटी शेष राशि के साथ बदलती है और बाज़ार मूल्य के साथ भी, जो भुगतान से स्वतंत्र रूप से बढ़ या घट सकता है।
यह परिशोधन की कार्यप्रणाली पर सामान्य जानकारी है, वित्तीय सलाह नहीं। वास्तविक ऋण शुल्क, परिवर्तनीय दरों, भुगतान के समय या अतिरिक्त भुगतानों के कारण भिन्न हो सकते हैं।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
शुरुआत में बकाया राशि उम्मीद से ज़्यादा क्यों दिखती है? शुरुआती किस्तों में ज़्यादातर हिस्सा ब्याज का होता है, इसलिए मूल राशि पहले धीरे-धीरे और बाद में तेज़ी से घटती है।
क्या इसमें टैक्स या बीमा शामिल है? नहीं, यह सिर्फ़ लोन की मूल राशि और ब्याज को ही ध्यान में रखता है।
अगर मैंने अतिरिक्त भुगतान किए हों तो? यह फ़ॉर्मूला यह मानकर चलता है कि सभी किस्तें बराबर और तय शेड्यूल के अनुसार हैं; अतिरिक्त मूल भुगतान करने पर बकाया राशि और भी कम हो जाएगी।