Что считает этот калькулятор
Калькулятор остатка основного долга показывает, сколько именно вы ещё должны по аннуитетному кредиту после определённого числа ежемесячных платежей. Это удобно для ипотеки, автокредитов и потребительских займов, когда нужно узнать сумму для досрочного закрытия, оценить накопленную долю собственности или спланировать рефинансирование. Калькулятор работает с любой валютой, ведь в его основе только числа и проценты.
Как пользоваться
Введите первоначальную сумму кредита, годовую процентную ставку, срок кредита в годах и количество уже внесённых ежемесячных платежей. Сначала калькулятор вычисляет фиксированный ежемесячный платёж (аннуитет, EMI), а затем по формуле амортизации находит остаток основного долга, уже погашенную часть тела кредита и общую сумму, выплаченную к этому моменту.
Формула простыми словами
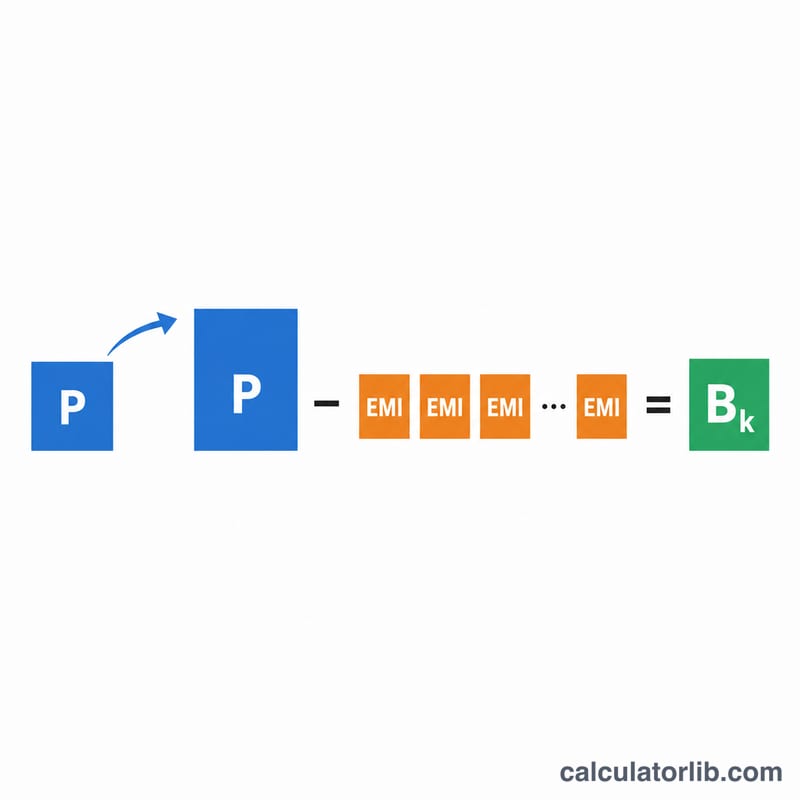
Остаток долга после k платежей рассчитывается так: $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ где P — первоначальная сумма кредита, а r — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100). Сам платёж определяется по формуле $$\text{EMI} = \frac{P\cdot r\cdot(1+r)^n}{(1+r)^n - 1}$$ где n — общее число месяцев. Если ставка равна нулю, кредит гасится равномерно и \(\text{EMI} = P / n\).
Разбор на примере
Возьмём кредит в 200 000 $ под 6 % годовых на 30 лет (360 месяцев). Месячная ставка \(r = 0{,}005\), а платёж EMI составит около 1199,10 $. После 60 платежей \((1{,}005)^{60} \approx 1{,}34885\), поэтому остаток $$200000\cdot1{,}34885 - 1199{,}10\cdot\frac{1{,}34885 - 1}{0{,}005} \approx 186\,108{,}71\ \$$$ К этому моменту вы погасили примерно 13 891 $ основного долга, выплатив в общей сложности около 71 946 $.
Частые вопросы
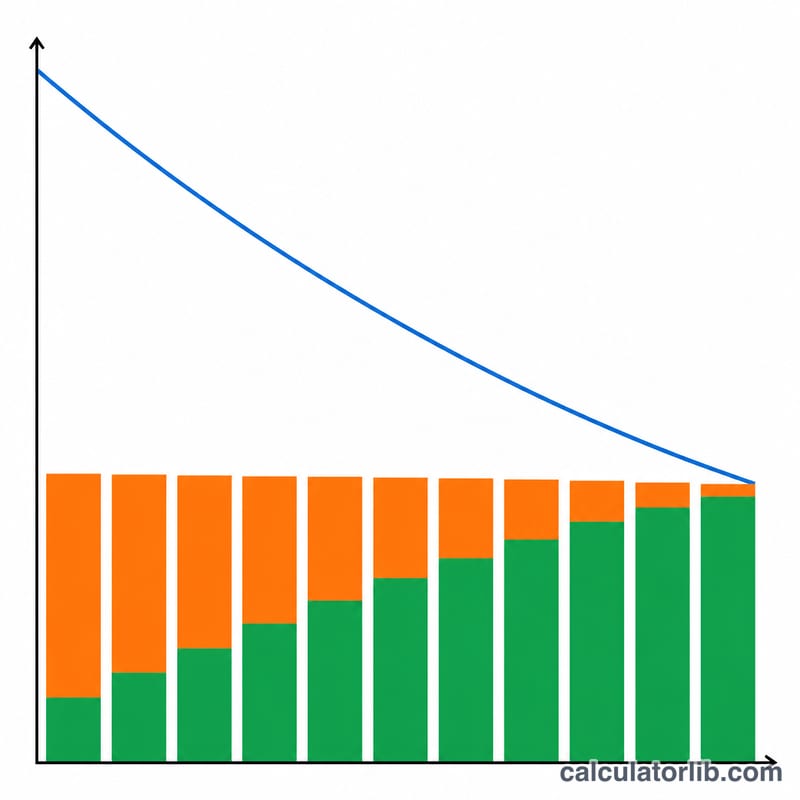
Почему в начале остаток снижается так медленно? Первые платежи почти целиком уходят на проценты, поэтому тело кредита поначалу уменьшается медленно, а ближе к концу срока — всё быстрее.
Учитываются ли налоги и страховка? Нет, калькулятор считает только тело кредита и проценты по нему.
А если я вносил досрочные платежи? Формула предполагает одинаковые плановые платежи. Досрочное погашение тела кредита уменьшит остаток ещё сильнее.
Остаток долга по разным сценариям кредита
Все строки предполагают исходный кредит в $200 000, фиксированную ставку, равные ежемесячные платежи и отсутствие досрочных выплат. Каждое значение получено по формуле \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) при \(r = \text{rate}/1200\) и \(k\), равном 60, 120 или 180 платежам. Значения округлены до ближайшего доллара или цента.
| Сценарий | Ежемесячный платёж (EMI) | Остаток через 5 лет | Остаток через 10 лет | Остаток через 15 лет | Погашенная часть основного долга через 5 / 10 / 15 лет |
|---|---|---|---|---|---|
| 6%, срок 30 лет | $1,199.10 | $186,109 | $167,371 | $142,098 | 6.9% / 16.3% / 29.0% |
| 6%, срок 15 лет | $1,687.71 | $152,018 | $87,298 | $0 (полностью погашен) | 24.0% / 56.4% / 100% |
| 4%, срок 30 лет | $954.83 | $180,895 | $157,568 | $129,086 | 9.6% / 21.2% / 35.5% |
| 8%, срок 30 лет | $1,467.53 | $190,140 | $175,449 | $153,563 | 4.9% / 12.3% / 23.2% |
Можно выделить две закономерности. Более короткий срок увеличивает платёж, но значительно быстрее уменьшает остаток долга. Более высокая ставка замедляет погашение основного долга на раннем этапе, поскольку большая часть каждого платежа уходит на проценты.
Ключевые термины и определения
- Основной долг (P): исходная сумма кредита. Это поле калькулятора Исходный кредит (
principal). - EMI (M): равный ежемесячный платёж, который покрывает проценты и основной долг так, чтобы кредит был полностью погашен в последний платёж. Рассчитывается по формуле \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) и показывается в результатах.
- Месячная ставка (r): годовая ставка, делённая на 12 и на 100, так что \(r = \text{rate}/1200\). Определяется по полю Ставка (%) (
rate). - Общее число платежей (n): количество ежемесячных платежей за весь срок кредита, \(n = 12 \times \text{срок в годах}\). Определяется по полю Срок (лет) (
term). - Совершённые платежи (k): сколько ежемесячных платежей уже выплачено. Это поле Совершено платежей (
paid); оно должно быть между 0 и n. - Амортизация: погашение кредита равными плановыми платежами, при которых соотношение процентов и основного долга меняется каждый месяц.
- Остаток долга (B): основной долг, который остаётся к погашению после k платежей. Это главный результат.
- Собственный капитал (эквити): для залогового актива, например жилья, — его текущая рыночная стоимость минус остаток долга. Не является входным параметром калькулятора.
- Сумма для досрочного погашения: сумма, которую кредитор требует для закрытия кредита на определённую дату. Она основана на остатке долга, но может также включать проценты, начисленные с момента последнего платежа, и любые комиссии или штрафы за досрочное погашение, поэтому может немного отличаться от B.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как читать остаток долга
Проценты в начале выплат. Ежемесячные проценты равны \(r\), умноженному на текущий остаток. В начале остаток большой, поэтому проценты занимают большую часть фиксированного EMI. Для $200 000 под 6% на 30 лет первый платёж в $1,199.10 включает $1,000.00 процентов и только $199.10 основного долга. Поскольку платёж постоянный, доля основного долга понемногу растёт каждый месяц по мере уменьшения остатка и процентов.
Почему вначале остаток уменьшается медленно. Только часть основного долга в каждом платеже уменьшает остаток. Через 5 лет по кредиту под 6% погашено около 6.9% основного долга, а через 10 лет — около 16.3%. В последующие годы снижение ускоряется.
Середина срока. К середине 30-летнего кредита (180 платежей) погашено заметно меньше половины основного долга. В приведённых сценариях это около 23% при 8%, 29% при 6% и 35.5% при 4%. Более низкие ставки приближают эту долю к 50%, но никогда не достигают её.
Остаток долга и сумма для погашения. Остаток долга — это основной долг на бумаге после k плановых платежей. Котировка кредитора на досрочное погашение исходит из этого остатка и может добавить начисленные проценты до даты погашения и любые комиссии. Две суммы близки, но не всегда совпадают.
Остаток долга и собственный капитал. Собственный капитал — это рыночная стоимость актива минус остаток долга. Например, у дома стоимостью $250 000 с остатком долга $167,371 собственный капитал составляет $82,629. Он меняется как с остатком долга, так и с рыночной стоимостью, которая может расти или падать независимо от выплат.
Это общая информация о том, как работает амортизация, а не финансовая рекомендация. Реальные кредиты могут отличаться из-за комиссий, плавающих ставок, сроков платежей или досрочных выплат.