Qué hace esta calculadora
La Calculadora del saldo pendiente de capital te dice con exactitud cuánto debes todavía de un préstamo amortizable después de un número determinado de cuotas mensuales. Resulta muy práctica para hipotecas, préstamos de coche y créditos personales cuando quieres conocer el importe necesario para cancelarlo, estimar el patrimonio acumulado o planificar una subrogación o refinanciación. Funciona con cualquier divisa, ya que trabaja únicamente con números y porcentajes.
Cómo usarla
Introduce el importe inicial del préstamo, el tipo de interés anual, el plazo en años y el número de cuotas mensuales que ya has pagado. La calculadora deduce primero tu cuota mensual fija (la EMI o cuota constante), y después aplica la fórmula de amortización para hallar el capital pendiente, el capital ya amortizado y el total abonado hasta la fecha.
La fórmula explicada
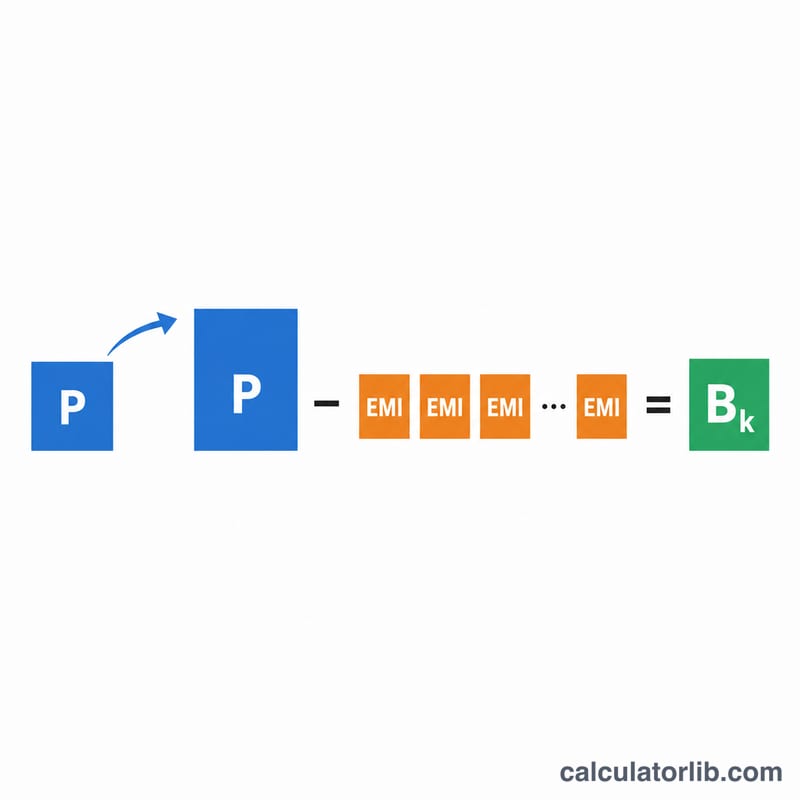
El saldo pendiente tras k cuotas es $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ donde P es el capital inicial y r es el tipo de interés mensual (tipo anual ÷ 12 ÷ 100). La propia cuota se calcula como $$\text{EMI} = \frac{P\,r\,(1+r)^n}{(1+r)^n - 1}$$ siendo n el número total de meses. Si el tipo es cero, el préstamo se amortiza de forma lineal y \(\text{EMI} = P / n\).
Ejemplo práctico
Para un préstamo de 200.000 $ al 6 % de interés anual a 30 años (360 meses), el tipo mensual es \(r = 0{,}005\). La cuota mensual ronda los 1.199,10 $. Tras 60 cuotas, como \((1{,}005)^{60} \approx 1{,}34885\), el saldo $$\approx 200000\cdot 1{,}34885 - 1199{,}10\cdot\frac{1{,}34885 - 1}{0{,}005} \approx 186{.}108{,}71\ \$$$ Habrás amortizado unos 13.891 $ de capital mientras has pagado 71.946 $ en total.
Saldo pendiente en distintos escenarios de préstamo
Todas las filas suponen un préstamo original de $200,000, tasa fija, pagos mensuales iguales y sin pagos extra. Cada cifra proviene de la fórmula \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) con \(r = \text{tasa}/1200\) y \(k\) igual a 60, 120 o 180 pagos. Los valores se redondean al dólar o centavo más cercano.
| Escenario | Cuota (pago mensual) | Saldo tras 5 años | Saldo tras 10 años | Saldo tras 15 años | Capital amortizado tras 5 / 10 / 15 años |
|---|---|---|---|---|---|
| 6%, plazo de 30 años | $1,199.10 | $186,109 | $167,371 | $142,098 | 6.9% / 16.3% / 29.0% |
| 6%, plazo de 15 años | $1,687.71 | $152,018 | $87,298 | $0 (totalmente pagado) | 24.0% / 56.4% / 100% |
| 4%, plazo de 30 años | $954.83 | $180,895 | $157,568 | $129,086 | 9.6% / 21.2% / 35.5% |
| 8%, plazo de 30 años | $1,467.53 | $190,140 | $175,449 | $153,563 | 4.9% / 12.3% / 23.2% |
Hay dos patrones destacados. Un plazo más corto aumenta la cuota, pero reduce el saldo con mucha más rapidez. Una tasa más alta ralentiza la amortización temprana del capital, porque una mayor parte de cada pago va a intereses.
Términos clave y definiciones
- Capital (P): el monto original prestado. Corresponde a la entrada Préstamo original de la calculadora (
principal). - Cuota (M): la cuota mensual igual que cubre intereses y capital, de modo que el préstamo termina exactamente en el último pago. Se calcula como \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) y se muestra en los resultados.
- Tasa mensual (r): la tasa anual dividida entre 12 y entre 100, de modo que \(r = \text{tasa}/1200\). Se deriva de la entrada Tasa (%) (
rate). - Pagos totales (n): el número de pagos mensuales de todo el préstamo, \(n = 12 \times \text{plazo en años}\). Se deriva de la entrada Plazo (años) (
term). - Pagos realizados (k): cuántos pagos mensuales ya se han hecho. Corresponde a la entrada Pagos realizados (
paid) y debe estar entre 0 y n. - Amortización: devolver un préstamo mediante pagos programados iguales, donde la proporción entre intereses y capital cambia cada mes.
- Saldo pendiente (restante) (B): el capital que aún se debe tras k pagos. Es el resultado principal.
- Patrimonio (capital propio): en un bien con garantía, como una vivienda, su valor de mercado actual menos el saldo pendiente. No es una entrada de la calculadora.
- Monto de cancelación: la suma que el prestamista exige para cerrar el préstamo en una fecha determinada. Se basa en el saldo pendiente, pero también puede incluir intereses devengados desde el último pago y cualquier comisión o cargo por pago anticipado, por lo que puede diferir ligeramente de B.
Cómo interpretar su saldo pendiente
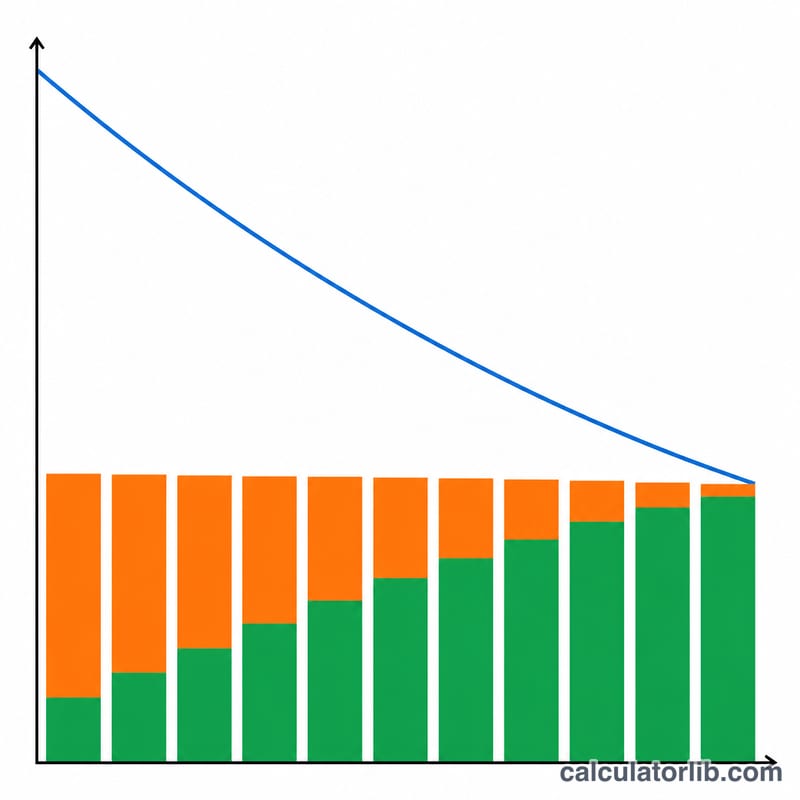
Intereses concentrados al inicio. Los intereses de cada mes equivalen a \(r\) por el saldo actual. Al principio el saldo es grande, así que los intereses absorben la mayor parte de la cuota fija. Para $200,000 al 6% a 30 años, el primer pago de $1,199.10 incluye $1,000.00 de intereses y solo $199.10 de capital. Como el pago es constante, la parte de capital crece un poco cada mes a medida que el saldo y los intereses disminuyen.
Por qué el saldo baja lentamente al principio. Solo la parte de capital de cada pago reduce el saldo. Tras 5 años de ese préstamo al 6%, se ha amortizado cerca del 6.9% del capital, y tras 10 años cerca del 16.3%. La reducción se acelera en los últimos años.
El punto medio. En la mitad de un préstamo de 30 años (180 pagos), se ha amortizado bastante menos de la mitad del capital. En los escenarios anteriores, eso equivale a alrededor del 23% al 8%, el 29% al 6% y el 35.5% al 4%. Las tasas más bajas acercan esta fracción al 50%, pero nunca llegan a alcanzarlo.
Saldo frente a monto de cancelación. El saldo pendiente es el capital en papel después de k pagos programados. La cotización de cancelación del prestamista parte de ese saldo y puede añadir los intereses devengados hasta la fecha de cancelación y cualquier comisión. Ambas cifras son parecidas, pero no siempre idénticas.
Saldo frente a patrimonio. El patrimonio es el valor de mercado del bien menos el saldo pendiente. Por ejemplo, una vivienda valorada en $250,000 con un saldo de $167,371 tiene un patrimonio de $82,629. El patrimonio cambia con el saldo, y también con el valor de mercado, que puede subir o bajar independientemente de los pagos.
Esta es información general sobre cómo funciona la amortización, no asesoramiento financiero. Los préstamos reales pueden diferir debido a comisiones, tasas variables, momento de los pagos o pagos extra.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué el saldo es más alto de lo que esperaba al principio? Las primeras cuotas son en su mayoría intereses, así que el capital baja despacio al inicio y mucho más rápido al final.
¿Incluye impuestos o seguros? No, solo contempla el capital y los intereses del préstamo.
¿Y si he hecho amortizaciones anticipadas? La fórmula asume cuotas iguales según el calendario; las amortizaciones extra de capital reducirían aún más el saldo.