このツールでできること
「ローン残債(元金)計算ツール」は、元利均等返済のローンを毎月一定回数返済した後に、元金がいくら残っているかを正確に算出します。住宅ローン・自動車ローン・カードローン(フリーローン)などで、繰上げ返済の金額を把握したい、現時点での持分(エクイティ)を見積もりたい、借り換えを検討したい、といった場面で役立ちます。計算は金額と利率の数値だけで完結するため、円・ドルなど通貨を問わずそのまま使えます。
使い方
借入当初の元金、年利、返済期間(年数)、そしてこれまでに返済を終えた月数を入力してください。ツールはまず毎月の固定返済額(EMI)を算出し、続いて元利均等返済の計算式に当てはめて、残っている元金、すでに返済した元金、これまでに支払った合計額を求めます。
計算式の解説
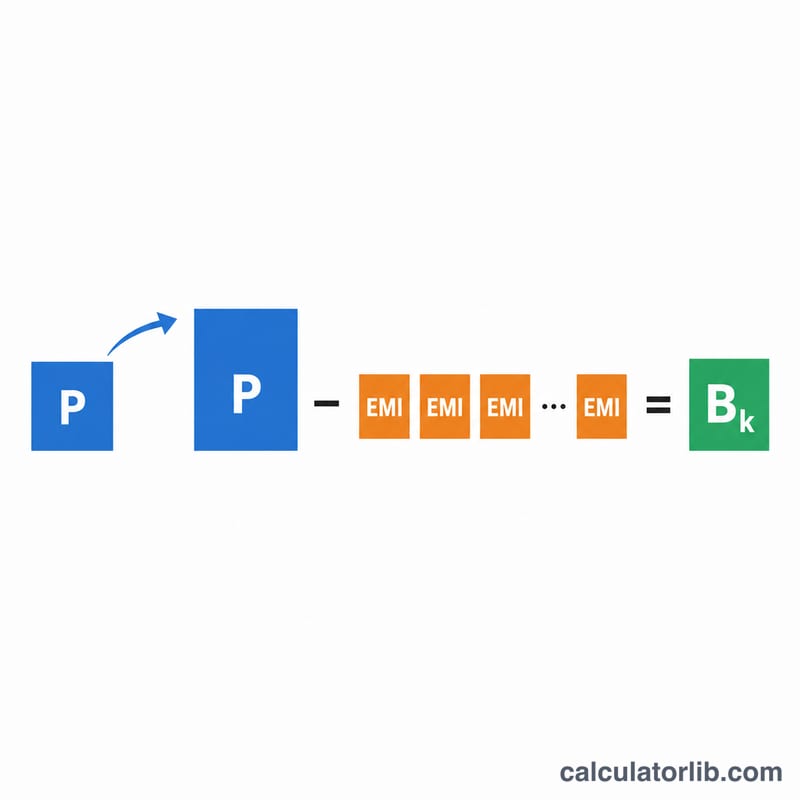
k回返済した後の残高は $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ で表されます。ここで \(P\) は当初の元金、\(r\) は月利(年利 ÷ 12 ÷ 100)です。EMI(毎月の返済額)そのものは $$\text{EMI} = \frac{P\cdot r\cdot(1+r)^n}{(1+r)^n - 1}$$ で求められ、\(n\) は返済の総月数を指します。金利がゼロの場合は元金が一定額ずつ減っていく(線形に償却される)ため、\(\text{EMI} = P / n\) となります。
計算例
元金200,000ドル、年利6%、返済期間30年(360か月)のローンを考えます。月利は \(r = 0.005\) です。EMIは約1,199.10ドル。60回返済した時点で \((1.005)^{60} \approx 1.34885\) となるため、残高は $$\approx 200000\cdot 1.34885 - 1199.10\cdot\frac{1.34885 - 1}{0.005} \approx 186{,}108.71\ \text{ドル}$$ となります。この時点で元金は約13,891ドル返済済みで、支払総額は約71,946ドルです。
異なるローン条件での残高
すべての行は、当初借入額 $200,000、固定金利、毎月の均等返済、追加返済なしを前提としています。各数値は次の式から算出しています。\(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) ここで \(r = \text{金利}/1200\)、\(k\) は 60、120 または 180 回の支払回数です。数値は最も近い1ドルまたは1セントに四捨五入しています。
| シナリオ | EMI(毎月返済額) | 5年後の残高 | 10年後の残高 | 15年後の残高 | 5年 / 10年 / 15年後の元本返済率 |
|---|---|---|---|---|---|
| 金利6%、30年返済 | $1,199.10 | $186,109 | $167,371 | $142,098 | 6.9% / 16.3% / 29.0% |
| 金利6%、15年返済 | $1,687.71 | $152,018 | $87,298 | $0(完済) | 24.0% / 56.4% / 100% |
| 金利4%、30年返済 | $954.83 | $180,895 | $157,568 | $129,086 | 9.6% / 21.2% / 35.5% |
| 金利8%、30年返済 | $1,467.53 | $190,140 | $175,449 | $153,563 | 4.9% / 12.3% / 23.2% |
2つの傾向が注目されます。返済期間が短いほど毎月の返済額は増えますが、残高は大幅に早く減ります。金利が高いほど、各支払いのうち利息の占める割合が大きくなるため、初期の元本返済は遅くなります。
主要用語と定義
- 元本(P): 当初に借り入れた金額です。計算ツールの当初借入額入力(
principal)に対応します。 - EMI(毎月返済額)(M): 利息と元本を合わせて、最終回の支払いでちょうど完済になるように定められた毎月の均等返済額です。\(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) で計算され、結果に表示されます。
- 月利(r): 年利を12で割り、さらに100で割ったものです。したがって \(r = \text{金利}/1200\) です。金利(%)入力(
rate)から求められます。 - 支払総回数(n): ローン全体の毎月の支払回数です。\(n = 12 \times \text{返済年数}\) です。返済期間(年)入力(
term)から求められます。 - 支払済み回数(k): これまでに支払った毎月の回数です。支払済み回数入力(
paid)であり、0からnの間でなければなりません。 - 償却(アモタイゼーション): 定期的な均等返済によってローンを返済することで、毎月の利息と元本の内訳は変化します。
- 未払残高(残りの元本)(B): k回の支払い後にまだ残っている元本です。これが主な結果です。
- 持分(エクイティ): 住宅などの担保資産について、現在の市場価値から未払残高を差し引いた額です。計算ツールの入力項目ではありません。
- 完済額(ペイオフ額): 指定日にローンを終了させるために貸し手が求める金額です。未払残高に基づきますが、前回支払日以降の発生利息や手数料、繰上返済違約金が含まれる場合があるため、Bとわずかに異なることがあります。
残高の読み方
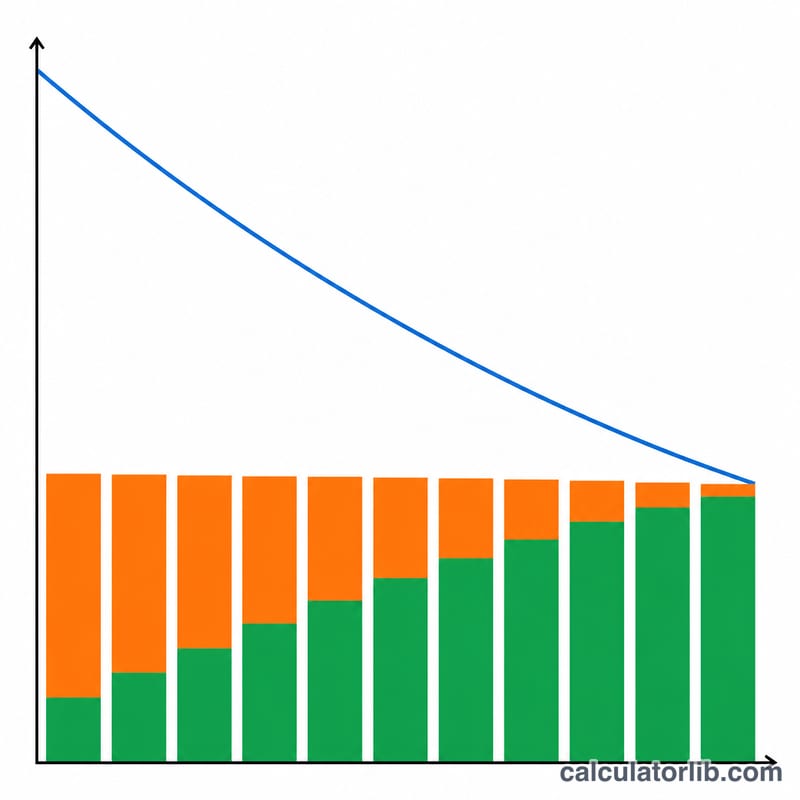
前倒しの利息。 毎月の利息は、その時点の残高に \(r\) を掛けたものです。返済初期は残高が大きいため、固定のEMIの大部分が利息になります。30年、金利6%、借入額$200,000の場合、最初の支払い$1,199.10のうち、利息は$1,000.00、元本はわずか$199.10です。支払額は一定のため、残高と利息が減るにつれて元本部分は毎月少しずつ増えていきます。
残高が当初ゆっくり減る理由。 残高を減らすのは各支払いのうち元本部分だけです。この6%ローンでは、5年後に元本の約6.9%、10年後に約16.3%が返済されています。減少ペースは後半の年に向かって速まります。
折り返し地点。 30年ローンの中間点(180回払い)では、元本の半分よりかなり少ない額しか返済されていません。上記のシナリオでは、8%で約23%、6%で約29%、4%で約35.5%です。金利が低いほどこの割合は50%に近づきますが、決して50%には到達しません。
残高と完済額の違い。 未払残高は、k回の定期支払い後に帳簿上残っている元本です。貸し手の完済見積もりは、この残高から始まり、完済日までの発生利息や手数料が加算される場合があります。両者は近い値ですが、常に同じとは限りません。
残高と持分の違い。 持分は、資産の市場価値から未払残高を差し引いたものです。例えば、価値$250,000の住宅で残高が$167,371の場合、持分は$82,629です。持分は残高とともに変わるだけでなく、返済とは無関係に上下する市場価値によっても変化します。
これはローンの償却の仕組みに関する一般的な情報であり、金融アドバイスではありません。実際のローンは、手数料、変動金利、支払いタイミング、繰上返済などにより異なる場合があります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
返済初期は思ったより残高が減らないのはなぜ? 初期の返済は大半が利息に充てられるため、元金は最初ゆっくりとしか減らず、後半になるほど速く減っていきます。
税金や保険料も含まれますか? いいえ。このツールはローンの元金と利息のみを計算対象としています。
繰上げ返済をした場合は? この計算式は毎月一定額の予定どおりの返済を前提としています。繰上げ返済(元金の追加返済)を行った場合は、実際の残高はさらに少なくなります。