ماذا تفعل هذه الحاسبة
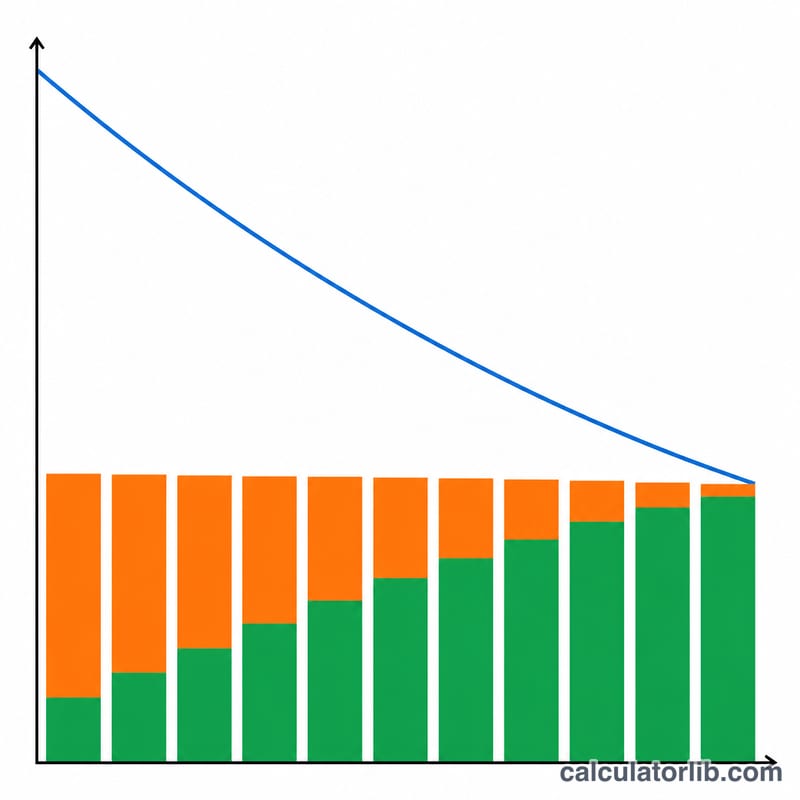
تخبرك حاسبة الرصيد المتبقي من أصل القرض بالمبلغ الذي لا يزال في ذمتك من قرض يُسدَّد بنظام الإطفاء (الأقساط المتساوية) بعد عدد معيّن من الدفعات الشهرية. وهذا مفيد للتمويل العقاري وقروض السيارات والقروض الشخصية عندما ترغب في معرفة مبلغ السداد المبكر، أو تقدير الحصة التي تملكها فعلياً من الأصل، أو التخطيط لإعادة تمويل القرض. وتعمل مع أي عملة لأنها تتعامل مع الأرقام والنسب المئوية فقط.
طريقة الاستخدام
أدخل قيمة القرض الأصلية، ونسبة الفائدة السنوية، ومدة القرض بالسنوات، وعدد الدفعات الشهرية التي سددتها بالفعل. تحسب الأداة أولاً قسطك الشهري الثابت (EMI)، ثم تطبّق معادلة الإطفاء لإيجاد أصل القرض المتبقي، ومقدار الأصل الذي تم سداده، وإجمالي المبلغ المدفوع حتى الآن.
شرح المعادلة
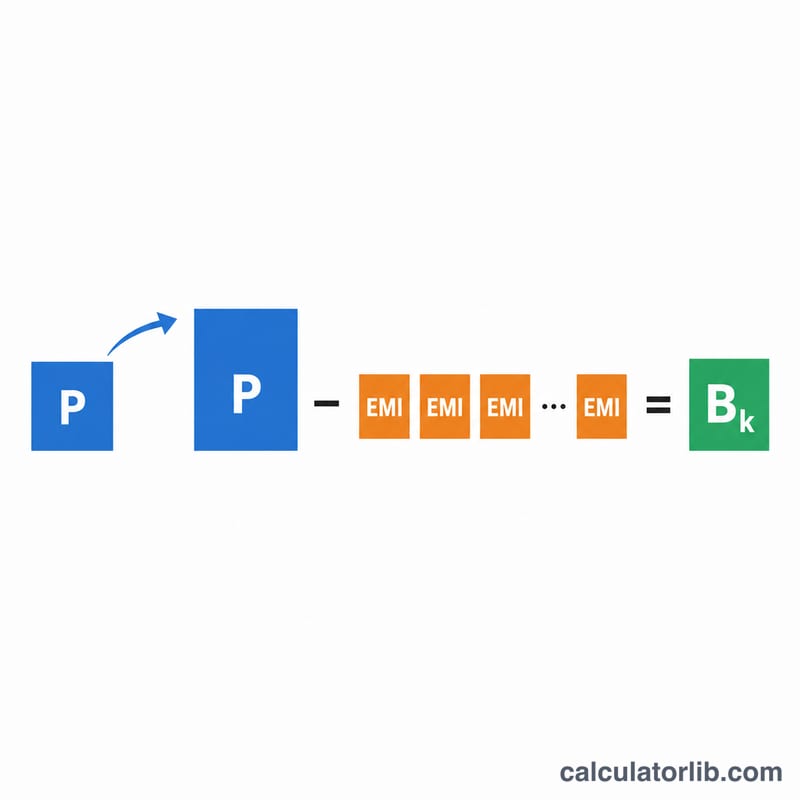
يُحسب الرصيد المتبقي بعد \(k\) دفعة بالعلاقة $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$ حيث \(P\) هو أصل القرض الأصلي و\(r\) هو معدل الفائدة الشهري (الفائدة السنوية ÷ 12 ÷ 100). أما القسط الشهري نفسه فيُحسب بالعلاقة $$\text{EMI} = \frac{P\cdot r\cdot(1+r)^n}{(1+r)^n - 1}$$ حيث \(n\) هو إجمالي عدد الأشهر. وإذا كانت الفائدة صفراً، يُسدَّد القرض بشكل خطي ويكون \(\text{EMI} = P / n\).
مثال تطبيقي
لقرض قيمته 200,000 دولار بفائدة سنوية 6% على مدى 30 عاماً (360 شهراً)، يكون المعدل الشهري \(r = 0.005\)، ويبلغ القسط الشهري نحو 1,199.10 دولار. بعد 60 دفعة، تكون \((1.005)^{60} \approx 1.34885\)، وبذلك يصبح الرصيد $$\approx 200000\cdot 1.34885 - 1199.10\cdot\frac{1.34885 - 1}{0.005} \approx 186{,}108.71 \text{ دولار}$$ تكون قد سددت ما يقارب 13,891 دولاراً من الأصل، بينما دفعت 71,946 دولاراً إجمالاً.
الرصيد المتبقي عبر سيناريوهات القروض المختلفة
تفترض جميع الصفوف قرضًا أصليًا قدره 200,000 دولار، بسعر فائدة ثابت، ودفعات شهرية متساوية، وبدون دفعات إضافية. تُحسب كل قيمة من الصيغة \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) حيث \(r = \text{معدل}/1200\) و\(k\) تساوي 60 أو 120 أو 180 دفعة. تُقرّب القيم إلى أقرب دولار أو سنت.
| السيناريو | القسط الشهري (الدفعة الشهرية) | الرصيد بعد 5 سنوات | الرصيد بعد 10 سنوات | الرصيد بعد 15 سنة | أصل المبلغ المسدد بعد 5 / 10 / 15 سنة |
|---|---|---|---|---|---|
| 6%، مدة 30 سنة | 1,199.10 دولار | 186,109 دولار | 167,371 دولار | 142,098 دولار | 6.9% / 16.3% / 29.0% |
| 6%، مدة 15 سنة | 1,687.71 دولار | 152,018 دولار | 87,298 دولار | 0 دولار (سُدد القرض بالكامل) | 24.0% / 56.4% / 100% |
| 4%، مدة 30 سنة | 954.83 دولار | 180,895 دولار | 157,568 دولار | 129,086 دولار | 9.6% / 21.2% / 35.5% |
| 8%، مدة 30 سنة | 1,467.53 دولار | 190,140 دولار | 175,449 دولار | 153,563 دولار | 4.9% / 12.3% / 23.2% |
هناك نمطان واضحان. تؤدي المدة الأقصر إلى رفع القسط الشهري لكنها تخفض الرصيد بسرعة أكبر بكثير. ويُبطئ معدل الفائدة الأعلى سداد الأصل في المراحل الأولى، لأن جزءًا أكبر من كل دفعة يذهب إلى الفائدة.
المصطلحات الرئيسية والتعريفات
- الأصل (P): المبلغ الأصلي المقترض. وهو مدخل القرض الأصلي في الحاسبة (
principal). - القسط الشهري (M): القسط الشهري المتساوي الذي يغطي الفائدة والأصل بحيث ينتهي القرض تمامًا عند الدفعة الأخيرة. ويُحسب بالصيغة \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) ويظهر في النتائج.
- المعدل الشهري (r): معدل الفائدة السنوي مقسومًا على 12 و على 100، أي \(r = \text{معدل}/1200\). ويُشتق من مدخل المعدل (%) (
rate). - إجمالي الدفعات (n): عدد الدفعات الشهرية طوال مدة القرض، أي \(n = 12 \times \text{المدة بالسنوات}\). ويُشتق من مدخل المدة (سنة) (
term). - الدفعات المسددة (k): عدد الدفعات الشهرية التي سُددت بالفعل. وهو مدخل الدفعات المسددة (
paid)، ويجب أن يكون بين 0 و n. - الإطفاء: سداد القرض عبر دفعات متساوية مجدولة، حيث يتغير تقسيم الفائدة والأصل كل شهر.
- الرصيد المستحق (المتبقي) (B): الأصل الذي لا يزال مستحقًا بعد k دفعة. وهذا هو المخرج الرئيسي.
- حقوق الملكية: بالنسبة إلى أصل مضمون مثل المنزل، هي قيمته السوقية الحالية مطروحًا منها الرصيد المستحق. وهي ليست مدخلًا في الحاسبة.
- مبلغ السداد الكامل: المبلغ الذي يطلبه المُقرض لإغلاق القرض في تاريخ معين. ويعتمد على الرصيد المستحق لكنه قد يتضمن أيضًا الفائدة المستحقة منذ آخر دفعة وأي رسوم أو غرامات سداد مبكر، لذا قد يختلف قليلًا عن B.
تفسير الرصيد المتبقي
فائدة متقدمة في بداية القرض. تساوي فائدة كل شهر \(r\) مضروبًا في الرصيد الحالي. في البداية يكون الرصيد كبيرًا، لذا تستهلك الفائدة معظم القسط الثابت. بالنسبة إلى قرض 200,000 دولار بنسبة 6% لمدة 30 سنة، تتضمن الدفعة الأولى البالغة 1,199.10 دولار فائدة قدرها 1,000.00 دولار، وأصلًا قدره 199.10 دولار فقط. ولأن الدفعة ثابتة، يزداد جزء الأصل قليلًا كل شهر مع تناقص الرصيد والفائدة.
لماذا ينخفض الرصيد ببطء في البداية. الجزء الأصلي فقط من كل دفعة يخفض الرصيد. بعد 5 سنوات من قرض 6%، سُدد نحو 6.9% من الأصل، وبعد 10 سنوات نحو 16.3%. ويتسارع الانخفاض في السنوات اللاحقة.
نقطة المنتصف. عند منتصف قرض مدته 30 سنة (180 دفعة)، يكون المسدد من الأصل أقل بكثير من النصف. وفي السيناريوهات أعلاه، يبلغ ذلك نحو 23% عند 8%، و29% عند 6%، و35.5% عند 4%. وتدفع المعدلات الأقل هذه النسبة نحو 50% دون أن تبلغها أبدًا.
الرصيد مقابل مبلغ السداد. الرصيد المتبقي هو الأصل على الورق بعد k دفعة مجدولة. وعرض السداد الذي يقدمه المُقرض يبدأ من هذا الرصيد وقد يضيف الفائدة المستحقة حتى تاريخ السداد وأي رسوم. الرقمان متقاربان لكنهما ليسا متطابقين دائمًا.
الرصيد مقابل حقوق الملكية. حقوق الملكية هي القيمة السوقية للأصل مطروحًا منها الرصيد المتبقي. فمثلًا، منزل قيمته 250,000 دولار مع رصيد قدره 167,371 دولارًا له حقوق ملكية قدرها 82,629 دولارًا. وتتغير حقوق الملكية مع الرصيد، وكذلك مع القيمة السوقية التي قد ترتفع أو تنخفض بشكل مستقل عن عمليات السداد.
هذه معلومات عامة عن كيفية عمل الإطفاء، وليست نصيحة مالية. قد تختلف القروض الفعلية بسبب الرسوم، أو الأسعار المتغيرة، أو توقيت الدفعات، أو الدفعات الإضافية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون الرصيد أعلى مما أتوقع في البداية؟ لأن معظم الدفعات الأولى تذهب لسداد الفائدة، لذا ينخفض الأصل ببطء في البداية ثم يتسارع لاحقاً.
هل تشمل الحاسبة الضرائب أو التأمين؟ لا، فهي تحسب أصل القرض والفائدة فقط.
ماذا لو سددت دفعات إضافية؟ تفترض هذه المعادلة دفعات مجدولة متساوية؛ أما الدفعات الإضافية من الأصل فستخفّض الرصيد أكثر.