ما هي حاسبة تقليص مدة القرض؟
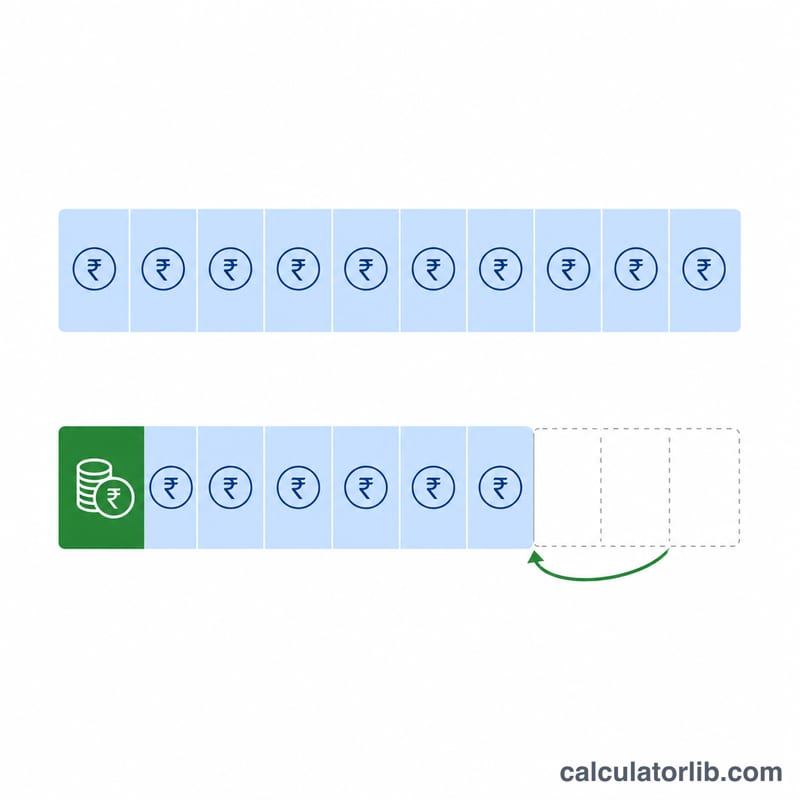
توضّح لك هذه الحاسبة عدد الأشهر (والسنوات) التي يمكنك اختصارها من قرضك عند سداد دفعة مقطوعة لمرة واحدة مع الإبقاء على القسط الشهري نفسه. فبدلًا من خفض قيمة القسط، يعمل السداد المبكر على تقصير المدة التي تسدّد خلالها القرض، وهو ما يوفّر عادةً مبلغًا كبيرًا من الفوائد.
طريقة الاستخدام
أدخل الرصيد المتبقّي من قرضك حاليًا، والمبلغ المقطوع الذي تنوي سداده مقدّمًا، وقيمة قسطك الشهري الثابت، والنسبة السنوية للفائدة. تحسب الأداة المدة المتبقّية قبل السداد المبكر وبعده، ثم تعرض لك عدد الأشهر الموفّرة.
شرح المعادلة
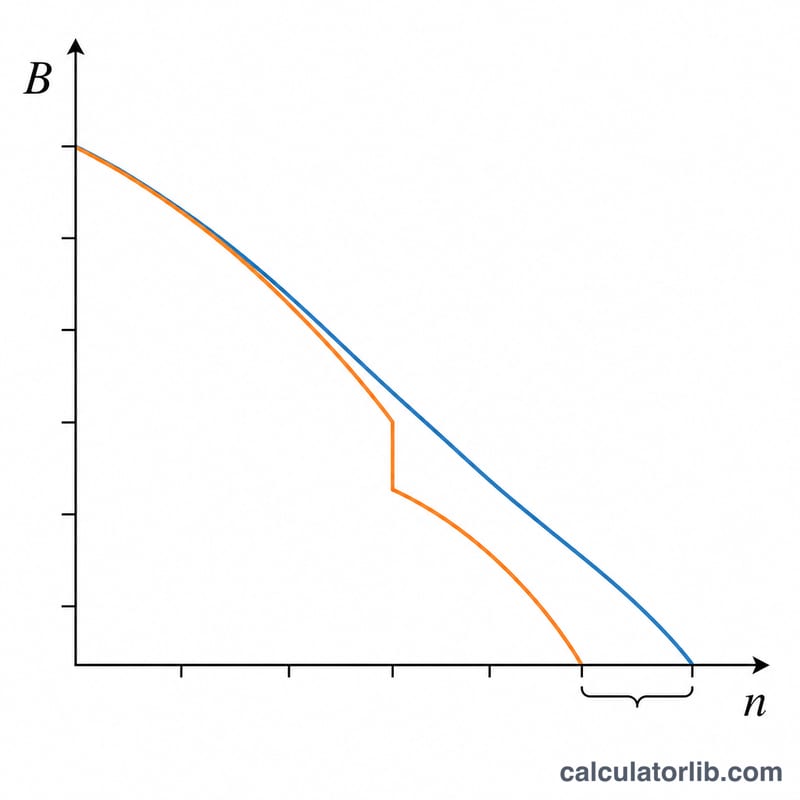
يُشتقّ عدد الأشهر المتبقّية لرصيد قرض قيمته \(B\) بمعدّل شهري \(r\) وقسط شهري \(\text{EMI}\) من معادلة الإطفاء كما يلي:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{\text{EMI}}\right)}{\ln(1 + r)}$$
حيث \(r = \dfrac{\text{النسبة السنوية}}{100 \times 12}\). نحسب قيمة \(n\) للرصيد الأصلي ثم للرصيد بعد التخفيض (\(B = \text{الرصيد المتبقّي} - \text{الدفعة المقدّمة}\))، ثم نطرح الناتجين: \(\text{الأشهر الموفّرة} = n_{\text{الأصلي}} - n_{\text{الجديد}}\).
مثال تطبيقي
الرصيد المتبقّي = 500,000؛ الدفعة المقدّمة = 100,000؛ القسط الشهري = 10,000؛ الفائدة = 9% (أي \(r = 0.0075\)). المدة الأصلية = $$\frac{-\ln\!\left(1 - \dfrac{0.0075 \times 500000}{10000}\right)}{\ln(1.0075)} = \frac{-\ln(0.625)}{\ln(1.0075)} \approx 62.90 \text{ شهرًا}.$$ الرصيد الجديد = 400,000، والمدة الجديدة = $$\frac{-\ln\!\left(1 - \dfrac{0.0075 \times 400000}{10000}\right)}{\ln(1.0075)} = \frac{-\ln(0.70)}{\ln(1.0075)} \approx 47.73 \text{ شهرًا}.$$ إذًا الأشهر الموفّرة \(\approx 15.17\) شهرًا (نحو 1.26 سنة).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يتغيّر قسطي الشهري؟ لا. تُبقي هذه الطريقة على القسط ثابتًا وتقلّص مدة القرض بدلًا من ذلك.
ماذا لو كان القسط منخفضًا جدًّا؟ إذا لم يتجاوز القسط الشهري قيمة الفائدة الشهرية المستحقّة على الرصيد، فلن يُسدَّد القرض إطلاقًا وتصبح المدة غير معرّفة؛ وفي هذه الحالة الحدّية تُرجِع الحاسبة القيمة 0.
هل تنطبق هذه الحاسبة في كل مكان؟ نعم — فهي حساب مالي بحت ينطبق على أي قرض ذي فائدة ثابتة وقسط ثابت بصرف النظر عن الدولة.