

ما هي حاسبة القرض العكسية؟
تقلب حاسبة القرض العكسية السؤال المعتاد رأسًا على عقب. فبدلًا من أن تسأل: «كم سيكون قسطي الشهري مقابل قرض معيّن؟»، تطرح سؤالًا أهم وهو: «ما حجم القرض الذي أستطيع تحمّله إذا كنت قادرًا على دفع مبلغ محدد كل شهر؟». بإدخال القسط الشهري المستهدف ونسبة الفائدة ومدة السداد، تحسب الأداة مبلغ القرض — أي القيمة الحالية (PV) لسلسلة الأقساط هذه. وهذا مثالي لوضع ميزانيتك قبل أن تبدأ البحث عن تمويل عقاري أو قرض سيارة أو قرض شخصي.
كيفية الاستخدام
أدخل القسط الشهري الذي تشعر بالارتياح في دفعه، ونسبة الفائدة السنوية التي يعرضها عليك المُقرض، ومدة القرض بالسنوات. تعرض لك الحاسبة فورًا الحد الأقصى لمبلغ القرض، وإجمالي عدد الأقساط، والمبلغ الكلي الذي ستسدده طوال عمر القرض، إضافةً إلى مجموع الفوائد المدفوعة.
شرح المعادلة
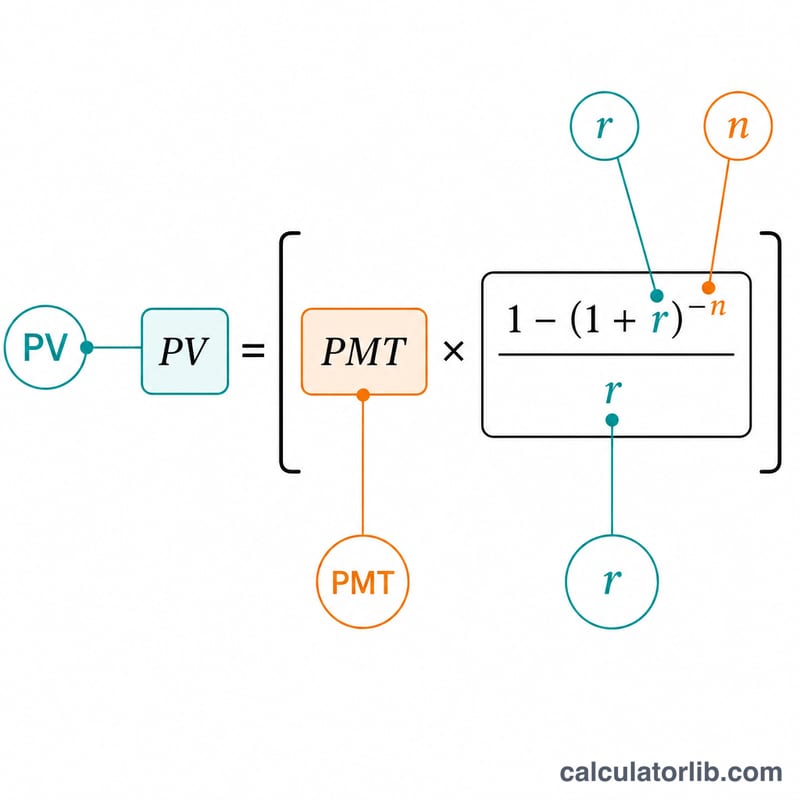
تعتمد الأداة على معادلة القيمة الحالية للدفعات السنوية العادية: $$\text{PV} = \text{PMT} \times \frac{1 - (1 + r)^{-n}}{r}$$ هنا يمثّل r نسبة الفائدة الشهرية (النسبة السنوية ÷ 12 ÷ 100)، بينما يمثّل n إجمالي عدد الأقساط الشهرية (عدد السنوات × 12). وعندما تكون نسبة الفائدة صفرًا، يصبح مبلغ القرض ببساطة هو القسط × n.
مثال تطبيقي
لنفترض أنك تستطيع دفع 1,000 دولار شهريًا، وأن نسبة الفائدة السنوية 6%، ومدة القرض 30 عامًا. عندها تكون النسبة الشهرية \(r = 0.005\) وعدد الأقساط \(n = 360\). وبالتالي $$\text{PV} = 1000 \times \frac{1 - 1.005^{-360}}{0.005} \approx 166{,}791.61 \text{ دولارًا}$$ وعلى مدى 30 عامًا ستدفع 360,000 دولار إجمالًا، منها نحو 193,208 دولارًا فوائد.
كيف يغيّر السعر والمدة مبلغ القرض لنفس الدفعة
يثبّت الجدول الدفعة الشهرية عند 1,000 $ ويطبّق \(PV = PMT \times \frac{1-(1+r)^{-n}}{r}\)، حيث \(r\) = APR/12 و\(n\) = السنوات × 12. يفترض الجدول سعر فائدة ثابتاً ودفعات متساوية في نهاية كل شهر وقرضاً يُسدَّد بالكامل بالأقساط. الأرقام مقرّبة إلى أقرب دولار.
| معدل الفائدة السنوي | المدة | مبلغ القرض (PV) | إجمالي المدفوع | إجمالي الفائدة |
|---|---|---|---|---|
| 4% | 15 سنة | $135,192 | $180,000 | $44,808 |
| 4% | 20 سنة | $165,022 | $240,000 | $74,978 |
| 4% | 30 سنة | $209,460 | $360,000 | $150,540 |
| 6% | 15 سنة | $118,504 | $180,000 | $61,496 |
| 6% | 20 سنة | $139,581 | $240,000 | $100,419 |
| 6% | 30 سنة | $166,792 | $360,000 | $193,208 |
| 8% | 15 سنة | $104,641 | $180,000 | $75,359 |
| 8% | 20 سنة | $119,554 | $240,000 | $120,446 |
| 8% | 30 سنة | $136,283 | $360,000 | $223,717 |
الخلاصة: يقلّص معدل الفائدة المرتفع بشدة المبلغ الذي يمكن أن تغطيه دفعة معيّنة للاقتراض (30 سنة بمعدل 4% تدعم نحو 209,460 $، مقابل نحو 136,283 $ بمعدل 8%). تزيد إطالة المدة مبلغ القرض، but مع عوائد متناقصة وفائدة إجمالية أكبر بكثير. إجمالي المدفوع هو ببساطة 1,000 $ × عدد الدفعات. لا تشمل الضرائب والتأمين والرسوم.
شرح المصطلحات الأساسية
- القيمة الحالية (PV)
- المبلغ الذي تتسلمه اليوم (مبلغ القرض) والذي يساوي سلسلة الدفعات المستقبلية عند خصمها بمعدل فائدة القرض.
- PMT
- الدفعة الثابتة التي تُسدَّد في كل فترة. وفي هذه الحاسبة فهي الدفعة الشهرية.
- المعدل الشهري (r)
- معدل الفائدة لكل شهر، ويُحسب بقسمة معدل الفائدة السنوي على 12 (وعلى 100 إذا أُدخل كنسبة مئوية).
- عدد الدفعات (n)
- إجمالي عدد الدفعات، ويساوي السنوات × 12 بالنسبة للدفعات الشهرية.
- APR
- معدل النسبة السنوية، وهو معدل الفائدة السنوي المعلن للقرض. قد تتضمن APR الرسمية رسوماً معيّنة، وتختلف التعريفات من دولة إلى أخرى. تتعامل هذه الحاسبة مع المعدل الذي تُدخله على أنه معدل سنوي اسمي مركّب شهرياً.
- أصل القرض
- المبلغ المقترض، أو الرصيد المتبقي المستحق، الذي تُحسب عليه الفائدة.
- الإطفاء
- السداد التدريجي للقرض عبر دفعات مجدولة. تغطي كل دفعة الفائدة أولاً، ويُخصم الباقي من أصل القرض.
- قرض يُسدَّد بالكامل بالأقساط
- قرض تبلغ دفعاته المنتظمة رصيده صفراً بالضبط بنهاية المدة، دون دفعة نهائية كبيرة.
- الدِّين المتساوي (Ordinary annuity)
- سلسلة من الدفعات المتساوية تُسدَّد في نهاية كل فترة. تفترض الصيغة المستخدمة هنا هذا التوقيت.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل ذلك الضرائب والتأمين؟ لا. تحسب الأداة الأصل والفائدة فقط. ففي حالة التمويل العقاري، يقتطع حساب الضمان (Escrow) المخصص للضريبة العقارية والتأمين جزءًا من قسطك، ما يقلّل المبلغ الموجَّه فعليًا لسداد القرض. تجدر الإشارة إلى أن أنظمة الضرائب العقارية وحسابات الضمان تختلف بين الدول، وقد لا تنطبق هذه التفاصيل على بلدك.
أي نسبة فائدة ينبغي أن أستخدم؟ استخدم معدل النسبة السنوية (APR) الذي يعرضه عليك المُقرض للحصول على أدق نتيجة، لأنه يعكس الكلفة الفعلية للاقتراض.
هل يمكنني استخدامها لأي قرض؟ نعم — تصلح لأي قرض مطفأ بالكامل بمعدل فائدة ثابت وأقساط شهرية متساوية، بما في ذلك التمويل العقاري وقروض السيارات والقروض الشخصية.
















