ماذا تفعل هذه الحاسبة
تساعدك حاسبة القدرة على تحمّل القرض حسب الدخل على تقدير أكبر مبلغ قرض يمكنك اقتراضه فعليًا بناءً على ما تستطيع ميزانيتك الشهرية تحمّله. فهي تجمع بين دخلك الشهري الإجمالي ونسبة الدين إلى الدخل (DTI) المستهدفة والتزاماتك الحالية وسعر الفائدة ومدة القرض، لتعطيك أقصى مبلغ قرض في متناولك. وهي أداة عامة لا تفترض قواعد إقراض دولة بعينها، ولهذا قد تختلف الشروط الفعلية من بلد إلى آخر ومن مصرف إلى آخر.
كيفية الاستخدام
أدخل دخلك الشهري الإجمالي قبل الضرائب، وأقصى نسبة دين إلى دخل تريد الالتزام بها (غالبًا ما تعتمد جهات الإقراض نسبة بين 36% و43%)، وأقساطك الشهرية الحالية (بطاقات الائتمان، السيارة، قروض الدراسة)، ثم سعر الفائدة السنوي ومدة القرض بالسنوات. تعرض لك الحاسبة بعد ذلك ميزانية القسط الشهري، والمبلغ المتاح للقسط الخاص بالقرض الجديد، وأصل القرض الذي يمكن لهذا القسط أن يموّله.
شرح المعادلة
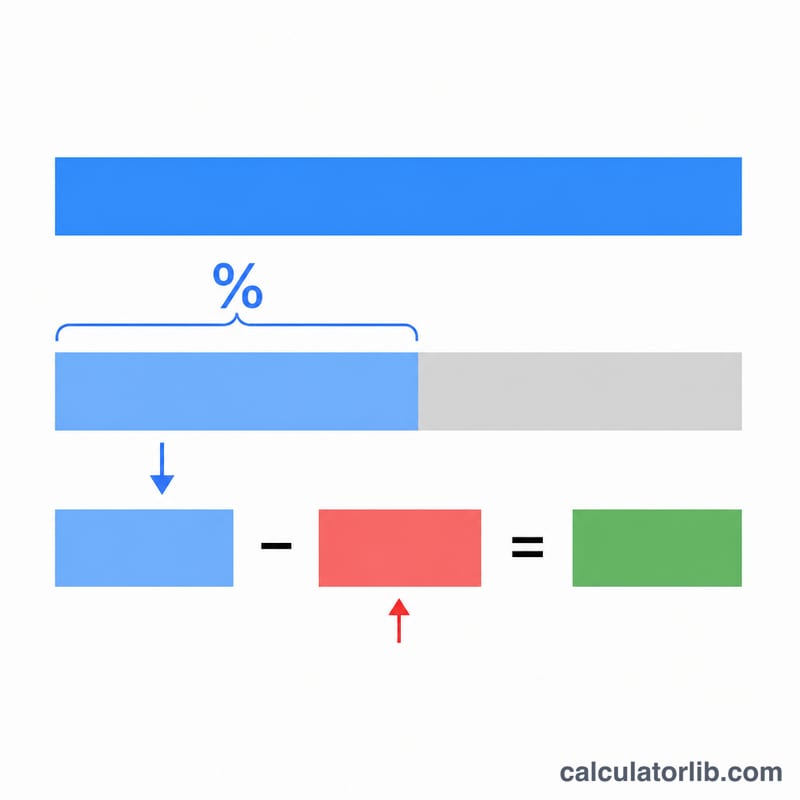
تحسب الأداة أولًا إجمالي ميزانية القسط لديك: الدخل \(\times\) نسبة الدين إلى الدخل. ثم تطرح منها أقساط ديونك الحالية للحصول على القسط المتاح للقرض الجديد، ونرمز إليه بـ P. بعد ذلك تحوّل هذا القسط إلى مبلغ قرض باستخدام معادلة القيمة الحالية للأقساط، حيث \(r\) هو سعر الفائدة الشهري (السعر السنوي \(\div\) 12) و \(n\) هو عدد الأقساط الشهرية (السنوات \(\times\) 12):
$$\text{القرض} = P \cdot \frac{1 - (1 + r)^{-n}}{r}$$مثال تطبيقي
دخل قدره 5,000 دولار شهريًا، ونسبة دين إلى دخل 36%، وديون قائمة 500 دولار، وسعر فائدة 6%، ومدة 30 سنة. الميزانية \(= 5000 \times 0.36 = 1{,}800\) دولار. القسط المتاح \(P = 1800 - 500 = 1{,}300\) دولار. سعر الفائدة الشهري \(r = 0.06 \div 12 = 0.005\)، و \(n = 360\).
$$\text{القرض} = 1300 \cdot \frac{1 - 1.005^{-360}}{0.005} \approx \mathbf{216{,}829 \text{ دولارًا}}$$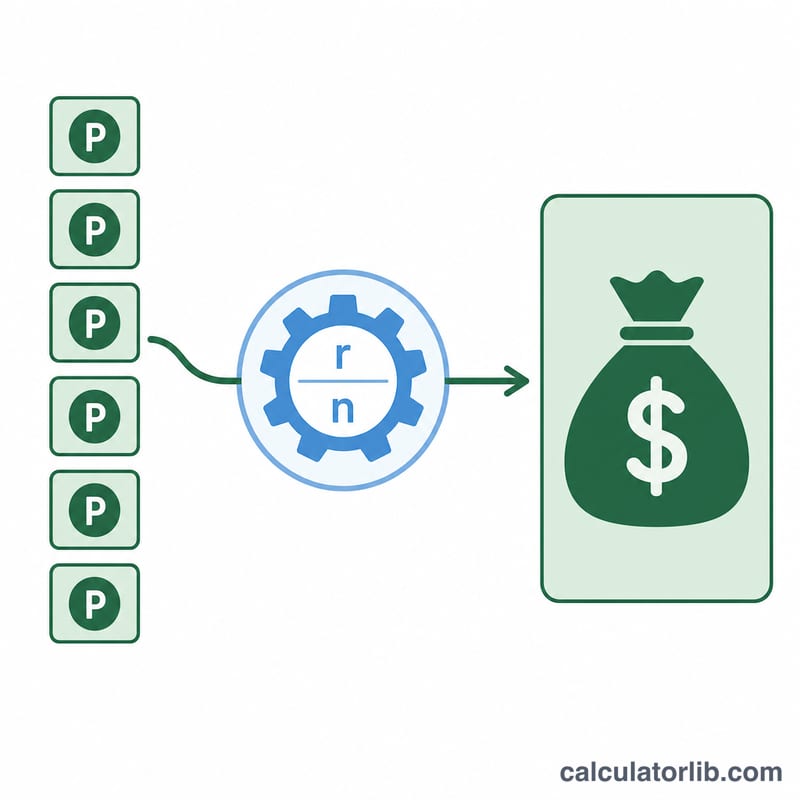
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هي نسبة الدين إلى الدخل الجيدة؟ تفضّل كثير من جهات الإقراض أن تكون نسبة الدين الإجمالية عند 36% أو أقل، رغم أن بعضها يسمح بنسبة تصل إلى 43% أو أكثر حسب نوع المنتج وملفك الائتماني.
هل أستخدم الدخل الإجمالي أم الصافي؟ تُحتسب نسبة الدين إلى الدخل عادةً على أساس الدخل الشهري الإجمالي (قبل الضرائب)، وهو ما تتوقعه هذه الحاسبة.
هل يشمل الحساب الضرائب أو التأمين أو الرسوم؟ لا. فهو يقدّر الأصل والفائدة فقط. أضف الضرائب العقارية والتأمين وتكاليف الإغلاق بشكل منفصل للحصول على صورة كاملة.