Bu araç ne işe yarar?
Gelire Göre Kredi Ödeyebilme Hesaplama Aracı, bütçenizin her ay kaldırabileceği ödemeyi temel alarak gerçekçi biçimde çekebileceğiniz en yüksek kredi tutarını tahmin eder. Brüt aylık gelirinizi, hedeflediğiniz borç/gelir (DTI) oranını, mevcut borç ödemelerinizi ve kredinin faiz oranı ile vadesini bir araya getirerek ödeyebileceğiniz maksimum kredi tutarını hesaplar. Genel amaçlı bir araçtır ve herhangi bir ülkeye özgü kredilendirme kurallarını varsaymaz; dolayısıyla Türkiye dahil farklı ülkelerde bankaların uyguladığı koşullar değişiklik gösterebilir.
Nasıl kullanılır?
Vergi öncesi brüt aylık gelirinizi, altında kalmak istediğiniz maksimum DTI oranını (kreditörler genellikle %36–%43 aralığını kullanır), mevcut aylık borç ödemelerinizi (kredi kartı, taşıt, öğrenim kredisi vb.) ve kredinin yıllık faiz oranı ile yıl cinsinden vadesini girin. Araç; aylık ödeme bütçenizi, yeni kredi için ayrılabilecek ödemeyi ve bu ödemenin destekleyebileceği kredi anaparasını gösterir.
Formülün açıklaması
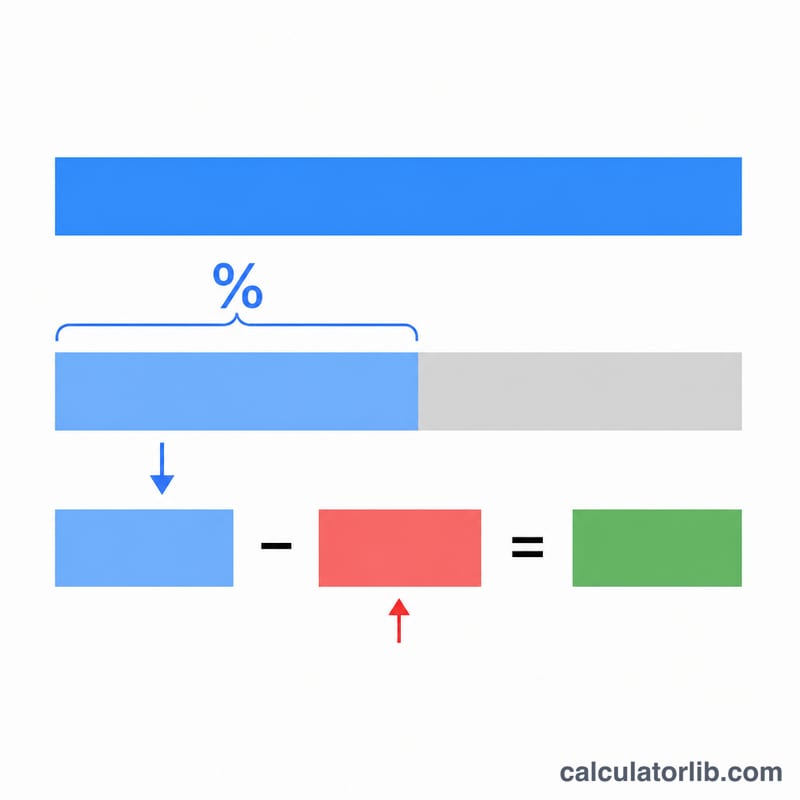
Önce toplam ödeme bütçeniz bulunur: Gelir × DTI. Mevcut borç ödemeleri bu tutardan çıkarılarak yeni kredi için kullanılabilir ödeme P elde edilir. Ardından bu ödeme, bugünkü değer anüite formülüyle bir kredi tutarına dönüştürülür; burada r aylık faiz oranı (yıllık oran ÷ 12), n ise toplam aylık ödeme sayısıdır (yıl × 12):
$$\text{Kredi} = P \cdot \frac{1 - (1 + r)^{-n}}{r}$$Örnek hesaplama
Aylık gelir 5.000 $, DTI %36, mevcut borçlar 500 $, faiz %6, vade 30 yıl. Bütçe = \(5000 \times 0{,}36 = 1.800\) $. Kullanılabilir ödeme \(P = 1800 - 500 = 1.300\) $. Aylık faiz \(r = 0{,}06/12 = 0{,}005\), \(n = 360\).
$$\text{Kredi} = 1300 \cdot \frac{1 - 1{,}005^{-360}}{0{,}005} \approx \textbf{216.829 \$}$$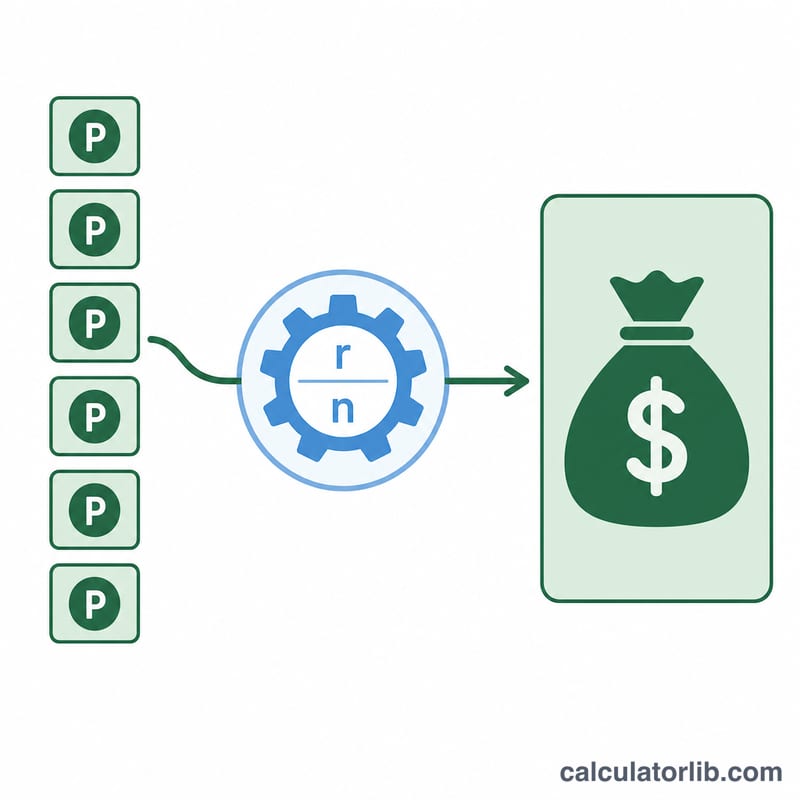
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
İyi bir DTI oranı nedir? Birçok kreditör toplam DTI oranının %36 veya altında olmasını tercih eder; ürüne ve kredi profilinize bağlı olarak bazıları %43’e ya da daha yükseğe kadar izin verebilir.
Brüt geliri mi yoksa net geliri mi kullanmalıyım? DTI geleneksel olarak brüt (vergi öncesi) aylık gelir üzerinden hesaplanır; bu araç da brüt geliri bekler.
Vergiler, sigorta veya masraflar dahil mi? Hayır. Yalnızca anapara ve faizi tahmin eder. Tam bir tablo için emlak vergisi, sigorta ve kapanış masraflarını ayrıca hesaba katmalısınız.