Bu Hesaplayıcı Ne İşe Yarar?
Harcanabilir Gelire Göre Maksimum Kredi Hesaplayıcı, her ay rahatça ödeyebileceğiniz tutara dayanarak sorumlu bir şekilde alabileceğiniz en yüksek kredi anaparasını gösterir. Belirli bir kredi tutarından yola çıkmak yerine, bütçenizden başlar: aylık harcanabilir gelirinizin ne kadarını taksitlere ayırmakta rahat olduğunuza karar verirsiniz, hesaplayıcı da bu ödemeye uyan maksimum krediyi tersten hesaplar.
Nasıl Kullanılır?
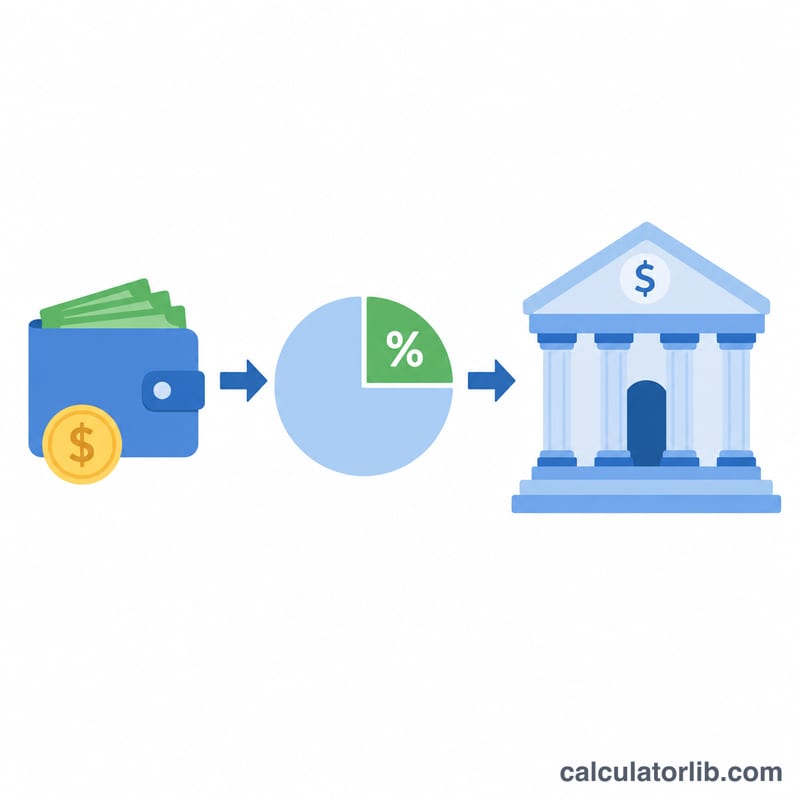
Aylık harcanabilir gelirinizi (zorunlu giderlerinizi karşıladıktan sonra elinizde kalan tutar) girin, bu gelirin yüzde kaçını kredi taksitlerine ayırmak istediğinizi seçin, ardından yıllık faiz oranını ve kredi vadesini yıl olarak yazın. Sonuç; alabileceğiniz maksimum kredi anaparasını, aylık taksit tutarını, toplam geri ödenecek tutarı ve toplam faizi gösterir.
Formülün Açıklaması
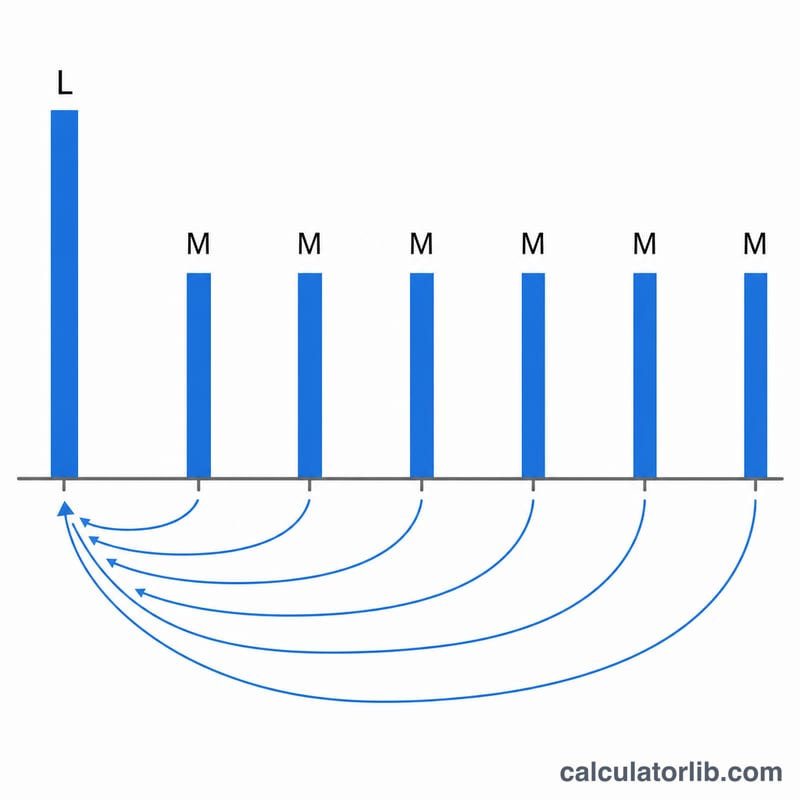
Bu, anüitenin bugünkü değeri formülüdür. Ödeyebileceğiniz taksit P, gelir ile ayırdığınız payın çarpımına eşittir. Aylık faiz oranı r, yıllık oranın 12'ye bölünmesiyle bulunur ve n, ay cinsinden vadedir. Maksimum kredi $$L = P \cdot \frac{1 - (1 + r)^{-n}}{r}$$ ile hesaplanır. Faiz oranı sıfır olduğunda ise maksimum kredi yalnızca taksit × ay sayısına eşittir.
Örnek Hesaplama
Diyelim ki aylık harcanabilir geliriniz 2.000 ve bunun %30'unu taksitlere ayırıyorsunuz; bu durumda ödeyebileceğiniz taksit 600 olur. Yıllık %6 faiz (aylık %0,5, \(r = 0{,}005\)) ve 10 yıllık vade (\(n = 120\) ay) ile $$\frac{1 - 1{,}005^{-120}}{0{,}005} \approx 90{,}0735$$ katsayısı elde edilir; dolayısıyla maksimum kredi $$\approx 600 \times 90{,}0735 \approx 54{.}044$$ olur. Vade boyunca toplam 72.000 ödersiniz; bunun yaklaşık 17.956'sı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Gelirin ne kadarını ayırmak mantıklı? Birçok kredi veren kuruluş, toplam borç ödemelerinin gelirin yaklaşık %30–40'ının altında olmasını tercih eder; ancak doğru oran diğer yükümlülüklerinize bağlıdır.
Harcanabilir gelir vergiden önce mi sonra mı? En gerçekçi sonuç için vergiler ve zorunlu yaşam giderleri ödendikten sonra elinizde kalan net geliri kullanın.
Masraflar veya sigorta dahil mi? Hayır — yalnızca kredi anaparasını ve faizi hesaplar. Teklifleri karşılaştırırken her türlü masrafı ayrıca ekleyin.