Что считает этот калькулятор
Калькулятор максимального кредита по свободному доходу показывает, какую сумму займа вы можете взять без риска для бюджета, исходя из того, сколько вы реально готовы платить каждый месяц. Здесь логика обратная: вы начинаете не с суммы кредита, а со своих финансовых возможностей. Вы сами решаете, какую часть свободного ежемесячного дохода готовы направить на погашение, а калькулятор «отматывает назад» и находит максимальную сумму кредита, которая укладывается в этот платёж.
Как пользоваться
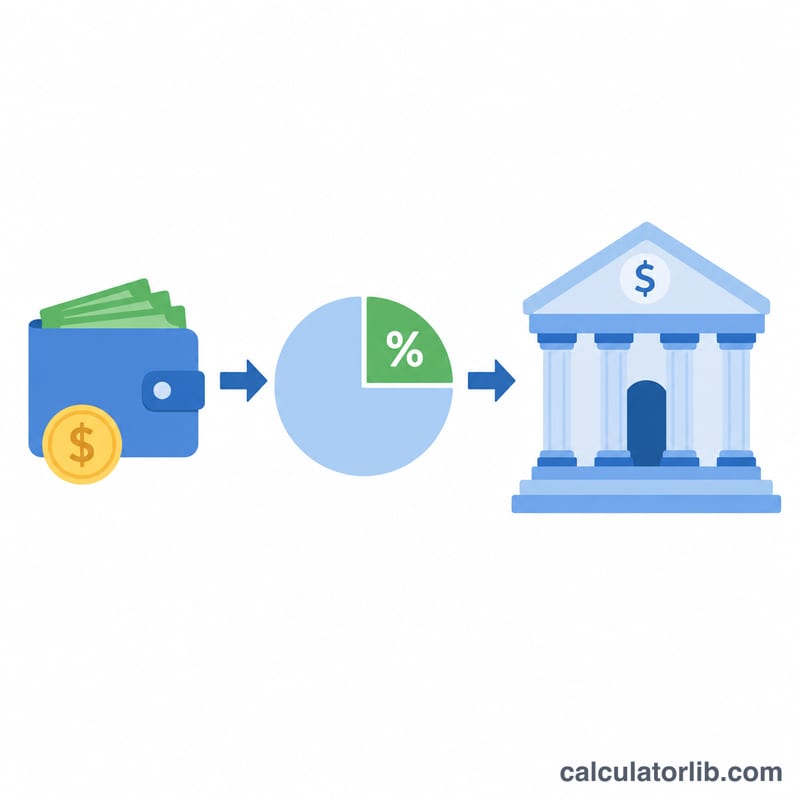
Укажите свой ежемесячный свободный доход (то, что остаётся после обязательных расходов), выберите процент этого дохода, который вы готовы отдавать на погашение кредита, затем введите годовую процентную ставку и срок кредита в годах. В результате вы увидите максимальную сумму займа, а также ежемесячный платёж, общую сумму выплат и переплату по процентам.
Как работает формула
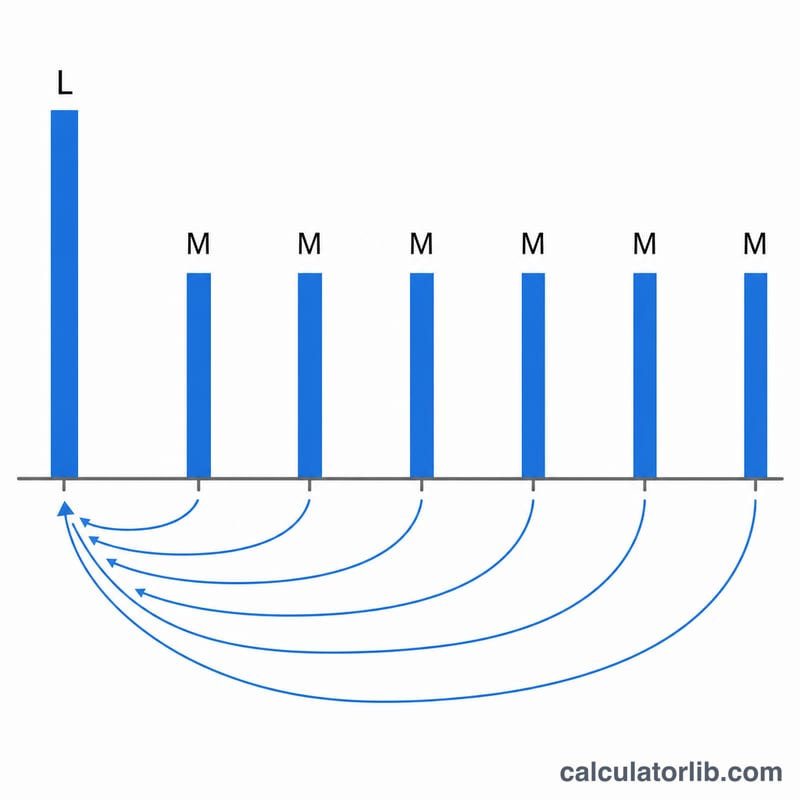
В основе расчёта — формула приведённой стоимости аннуитета. Посильный платёж \(P\) равен доходу, умноженному на выбранную долю. Месячная ставка \(r\) — это годовая ставка, делённая на 12, а \(n\) — срок в месяцах. Максимальная сумма кредита равна
$$L = M \cdot \frac{1 - (1 + r)^{-n}}{r}$$где
$$\left\{ \begin{aligned} M &= \text{Disposable Income} \cdot \frac{\text{Share (\%)}}{100} \\ r &= \frac{\text{Rate (\%)}}{1200} \\ n &= 12 \cdot \text{Years} \end{aligned} \right.$$Если ставка нулевая, максимальный кредит — это просто платёж, умноженный на число месяцев.
Разбор на примере
Допустим, ваш свободный ежемесячный доход — 2 000, и вы направляете на погашение 30%, то есть посильный платёж составляет 600. При годовой ставке 6% (0,5% в месяц, \(r = 0{,}005\)) и сроке 10 лет (\(n = 120\) месяцев) множитель
$$\frac{1 - 1{,}005^{-120}}{0{,}005} \approx 90{,}0735$$поэтому максимальный кредит
$$600 \times 90{,}0735 \approx 54\,044.$$За весь срок вы заплатите 72 000, из которых около 17 956 — проценты.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Какую долю дохода брать разумно? Многие банки предпочитают, чтобы суммарные выплаты по кредитам не превышали примерно 30–40% дохода, но подходящая цифра зависит от ваших остальных обязательств.
Свободный доход — это до или после налогов? Для самого реалистичного результата используйте сумму на руки, которая остаётся после налогов и обязательных расходов на жизнь.
Учитываются ли комиссии и страховка? Нет — расчёт учитывает только тело кредита и проценты. Любые комиссии добавляйте отдельно при сравнении предложений.