ماذا تفعل هذه الحاسبة
تكشف لك حاسبة أقصى قرض من الدخل المتاح أكبر مبلغ أصلي يمكنك اقتراضه بمسؤولية، بناءً على ما تستطيع سداده شهرياً. فبدلاً من أن تبدأ من قيمة القرض، تنطلق هذه الأداة من ميزانيتك: أنت تقرّر النسبة التي ترتاح لتخصيصها من دخلك الشهري المتاح للأقساط، ثم تحسب الأداة بشكل عكسي أقصى قرض يتناسب مع هذا القسط.
كيفية الاستخدام
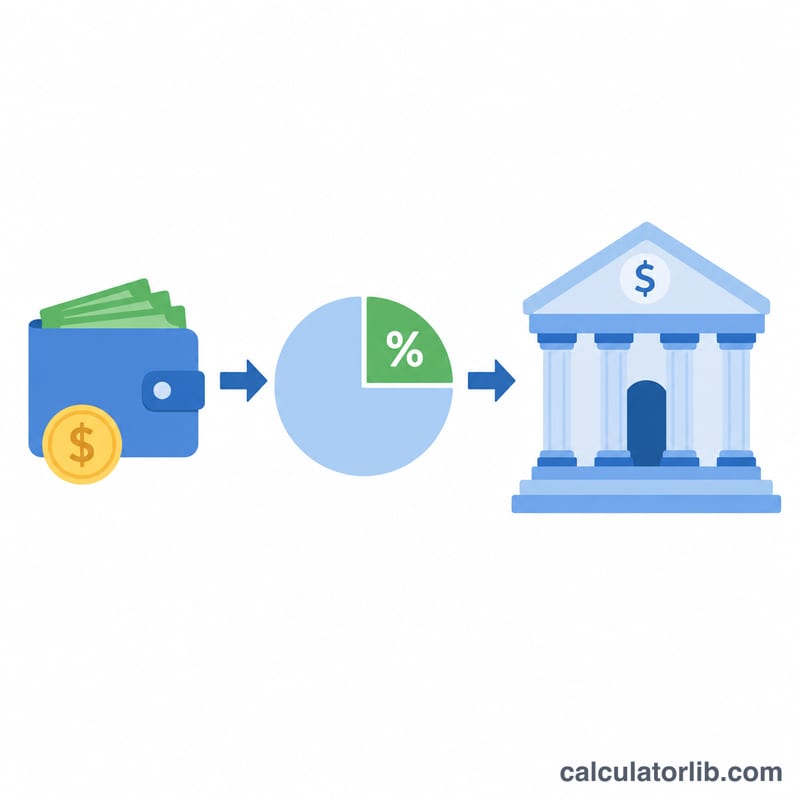
أدخل دخلك الشهري المتاح للإنفاق (ما يتبقى بعد خصم المصاريف الأساسية)، ثم اختر النسبة المئوية التي تريد تخصيصها من هذا الدخل لسداد القرض، وأدخل بعدها معدل الفائدة السنوي ومدة القرض بالسنوات. تُظهر لك النتيجة أقصى مبلغ يمكنك اقتراضه إلى جانب القسط الشهري وإجمالي المبلغ المدفوع وإجمالي الفائدة.
شرح المعادلة
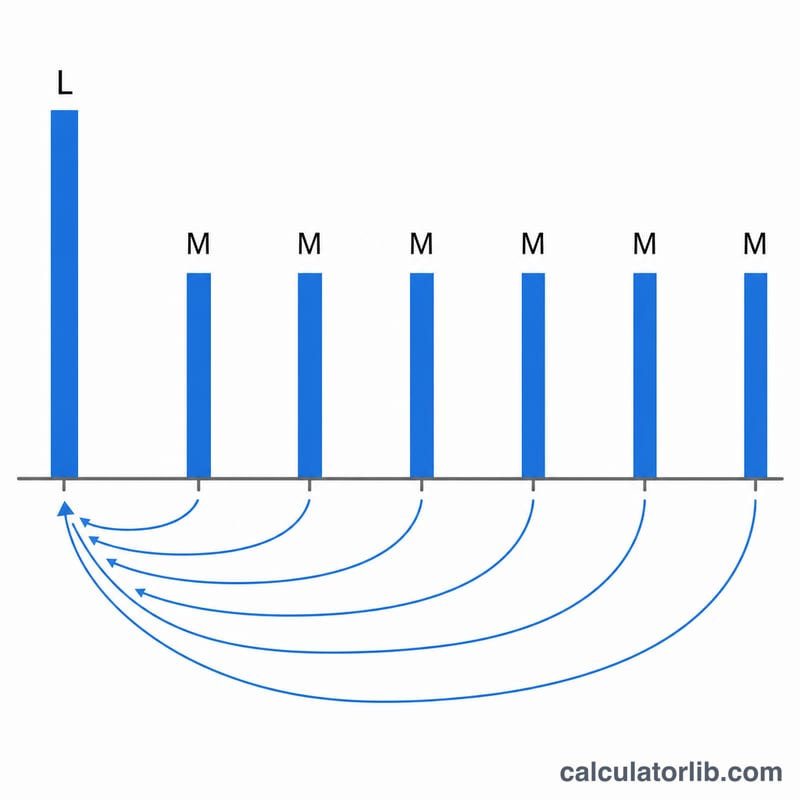
تعتمد هذه الحاسبة على معادلة القيمة الحالية للدفعات السنوية المنتظمة. القسط الذي يمكنك تحمّله P يساوي الدخل مضروباً في النسبة. ومعدل الفائدة الشهري \(r\) هو المعدل السنوي مقسوماً على 12، أمّا \(n\) فهو مدة القرض بالأشهر. ويُحسب أقصى قرض على النحو التالي:
$$L = P \cdot \frac{1 - (1 + r)^{-n}}{r}$$
وعندما يكون معدل الفائدة صفراً، يصبح أقصى قرض ببساطة القسط × عدد الأشهر.
مثال تطبيقي
لنفترض أن دخلك الشهري المتاح للإنفاق هو 2,000 وأنك خصّصت 30% منه للأقساط، فيكون القسط الذي تتحمّله 600. وبمعدل فائدة سنوي 6% (أي 0.5% شهرياً، \(r = 0.005\)) على مدى 10 سنوات (\(n = 120\) شهراً)، يكون المعامل \((1 - 1.005^{-120}) / 0.005 \approx 90.0735\)، وبذلك يبلغ أقصى قرض
$$600 \times 90.0735 \approx 54{,}044$$
وعلى مدى المدة كاملة ستدفع 72,000، منها نحو 17,956 فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما النسبة المعقولة من الدخل؟ يفضّل كثير من المقرضين أن يبقى إجمالي أقساط الديون دون نحو 30–40% من الدخل، لكن النسبة المناسبة تعتمد على التزاماتك الأخرى.
هل الدخل المتاح قبل الضريبة أم بعدها؟ استخدم الدخل الصافي المتبقي بعد خصم الضرائب وتكاليف المعيشة الأساسية للحصول على نتيجة أكثر واقعية.
هل تشمل الحاسبة الرسوم أو التأمين؟ لا — فهي تحسب أصل القرض والفائدة فقط. أضف أي رسوم بشكل منفصل عند مقارنة العروض.