Büyüyen Perpetüite Nedir?
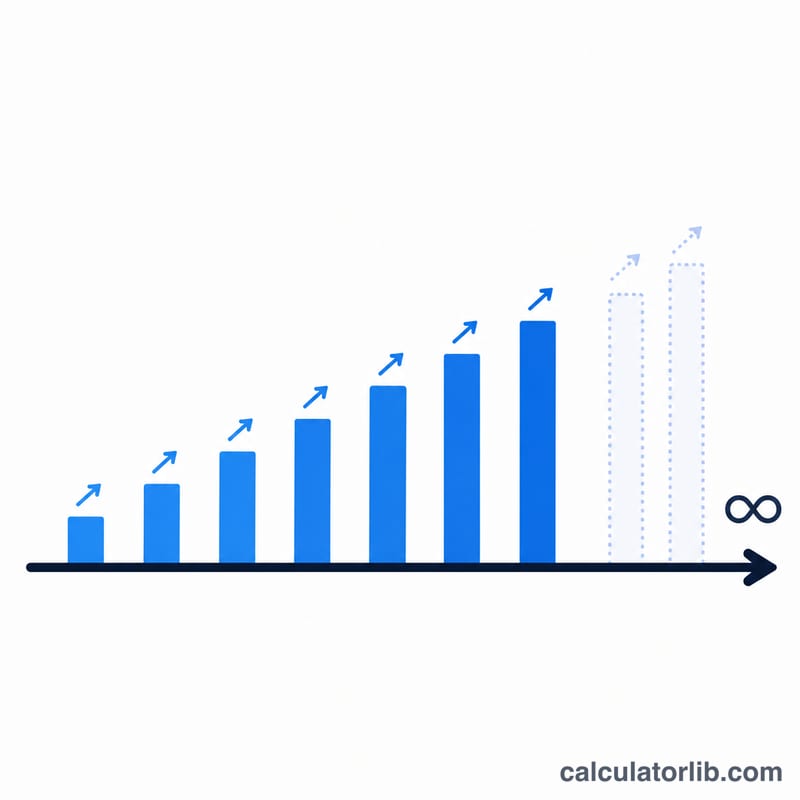
Büyüyen perpetüite, sonsuza dek devam eden ve her dönem sabit bir oranda büyüyen nakit akışları dizisidir. En klasik örnek, her yıl belirli bir yüzdeyle artan temettü ödeyen bir hisse senedidir. Bu hesaplama aracı, söz konusu sonsuz ve büyüyen akışın bugünkü değerini (PV) Gordon Büyüme modeline göre hesaplar.
Formül
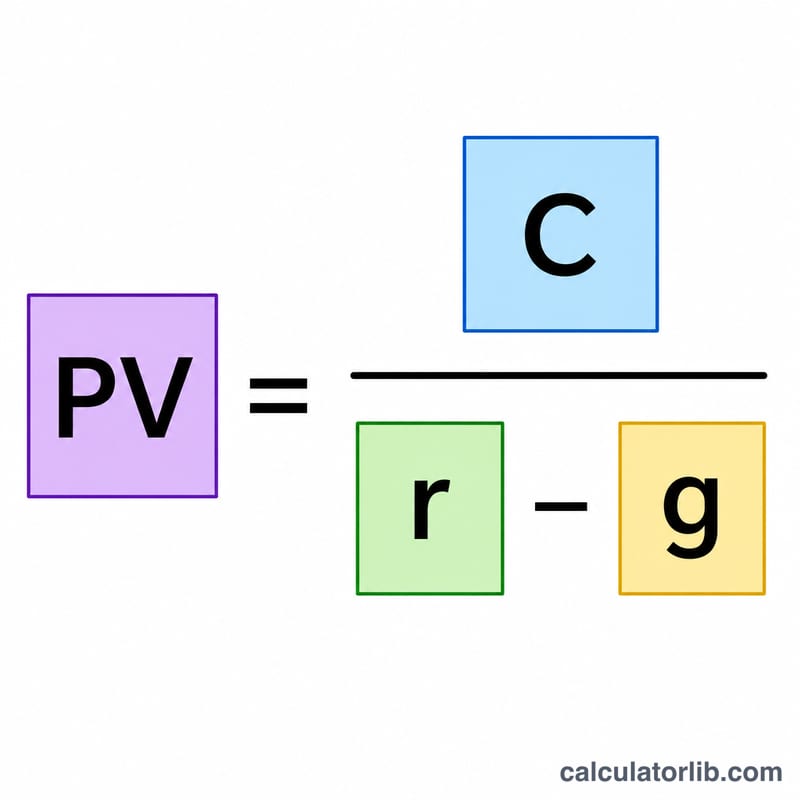
Büyüyen bir perpetüitenin bugünkü değeri şöyle hesaplanır:
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$
Burada C bir dönem sonra elde edilecek nakit akışını, \(r\) iskonto oranını (beklenen getirinizi) ve \(g\) nakit akışının sabit büyüme oranını ifade eder. Formül yalnızca \(r > g\) olduğunda sonlu bir değere yakınsar; büyüme oranı iskonto oranına eşit veya ondan büyük olduğunda değer sonsuza gider (ya da tanımsız kalır). Bu nedenle hesap aracı bu durumu uyarı olarak gösterir.
Nasıl Kullanılır?
Bir sonraki dönemin nakit akışını, iskonto oranınızı yüzde olarak ve beklenen büyüme oranını yüzde olarak girin. Araç, nakit akışını iki oran arasındaki farka böler ve tüm sonsuz akışın bugünkü değerini size sunar.
Örnek Hesaplama
Diyelim ki bir şirket gelecek yıl 100 $ temettü ödeyecek, sizin beklediğiniz getiri %8 ve temettünün her yıl sonsuza dek %3 büyümesi öngörülüyor. Bu durumda $$PV = \frac{100}{0{,}08 - 0{,}03} = \frac{100}{0{,}05} = 2.000\ \$$$ olur. Bu, büyüyen temettü akışı için bugün ödemeniz gereken en yüksek tutardır.
Sık Sorulan Sorular
r neden g'den büyük olmak zorunda? Büyüme oranı iskonto oranına eşit veya ondan büyük olursa, nakit akışları en az iskonto edildikleri kadar hızlı büyür; dolayısıyla toplam bugünkü değer sonsuza ıraksar.
C bu yılın mı yoksa gelecek yılın mı nakit akışıdır? C, bugünden bir dönem sonraki nakit akışıdır (ilk ödeme). Elinizde mevcut ödeme tutarı varsa, önce onu \((1 + g)\) ile çarpın.
Bunun Gordon Büyüme Modeli ile ilişkisi nedir? Aslında aynı denklemdir. Hisse senedi değerlemesinde kullanılan \(P = \dfrac{D_1}{r - g}\) ifadesi, büyüyen perpetüite formülünün temettülere uygulanmış halidir.
İskonto Oranı ve Büyüme Oranının Bugünkü Değere Etkisi
Tablo, ilk nakit akışını C = $100 (bir dönem sonra alınacak) olarak sabitler ve iskonto oranı r ile büyüme oranı g'yi değiştirir. Her PV değeri şu formülle hesaplanır: \(PV = \dfrac{100}{r - g}\).
| İskonto oranı r | Büyüme oranı g | Fark r − g | Bugünkü değer (C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
r %8 sabitken g'yi %0'dan %3'e çıkarmak değeri $1,250'den $2,000'e yükseltir; ancak g'yi %6'dan %7'ye çıkarmak değeri $5,000'den $10,000'e, yani iki katına çıkarır. g, r'ye yaklaştıkça paydadaki r − g farkı sıfıra yaklaştığı için PV keskin biçimde artar. r'yi %10'a çıkarıp g = %3 tutulduğunda fark %7 olur ve PV, %8/%3 durumundakinden daha düşük çıkar.
Sonucun Yorumu ve Model Sınırlılıkları
Bugünkü değer, sonsuza kadar sürecek ve sabit g oranında büyüyecek bir nakit akış dizisinin bugünkü değeridir. Gordon Büyüme Modeli çerçevesinde, varsayılan nakit akışları gerçekleşirse bu değer, bugün ödeyebileceğiniz ve yine de gerekli r getirisini elde edeceğiniz en yüksek fiyata eşittir.
- r − g farkına yüksek duyarlılık: Fark paydada yer aldığı için r ya da g'deki küçük değişimler PV'yi önemli ölçüde değiştirebilir. %1'lik bir fark, %5'lik bir farka göre 5 kat daha büyük bir PV verir.
- Büyüme r'nin altında kalmalıdır: Formül r > g gerektirir. g ≥ r ise formül anlamlı bir sonlu değer vermez.
- Sonsuza kadar sürekli büyüme: Büyümenin süresiz devam ettiği varsayıldığı için g genellikle geniş ekonominin uzun vadeli büyüme oranının altında belirlenir. Bir işletme ya da nakit akışı, ekonomiden sonsuza kadar hızlı büyüyemez.
- Zamanlama varsayımı: Formül akışları bir dönem ileriden değerler. C, ilk dönemin sonunda alınan ilk ödemedir; sonraki ödemelerin her biri bir öncekinin (1 + g) katıdır. Ödemeler her dönemin başında gelirse değer farklı olur.
- Uzak nakit akışları değere hâkimdir: Değerin büyük bölümü uzak gelecekteki ödemelerden gelir. r = %8 ve g = %3 için ilk 20 ödeme PV'nin yaklaşık %61'ini oluşturur; dolayısıyla yaklaşık %39'u 20. yıldan sonraki ödemelerden gelir.
Bu araç, girdiğiniz verilerden matematiksel bir sonuç üretir. Genel bilgi niteliğindedir, finansal tavsiye değildir ve yalnızca r, g ve C'nin dayandığı varsayımlar kadar güvenilirdir.
Temel Terimler
- Sürekli gelir (perpetuity)
- Süresiz devam eden bir nakit akışı dizisi.
- Büyüyen sürekli gelir
- Ödemeleri her dönem sabit bir yüzde g oranında artan sürekli gelir. İlk ödeme C, ikinci ödeme C(1 + g) ve bu şekilde devam eder.
- Düz (sıfır büyümeli) sürekli gelir
- Sabit ödemeli (g = 0) sürekli gelir. Bugünkü değeri \(PV = \dfrac{C}{r}\) olup, g = 0 durumunda büyüyen formülün özel halidir.
- Nakit akışı (C ya da D1)
- İlk dönemin sonunda beklenen ödeme. Temettü değerlemesinde bu değer, bir sonraki beklenen temettü olan D1 ile gösterilir.
- İskonto oranı (r, gerekli getiri)
- Gelecekteki nakit akışlarını bugünkü değere çevirmek için kullanılan yıllık oran; ilgili risk ve süreye göre talep edilen getiriyi yansıtır. Yüzde olarak giriniz.
- Büyüme oranı (g)
- Nakit akışının sonsuza kadar büyüdüğü varsayılan sabit yıllık yüzde oranı. Yüzde olarak giriniz.
- Bugünkü değer (PV)
- Gelecekteki nakit akışlarının r oranıyla iskonto edilmesinden sonra bugün sahip oldukları değer.
- Gordon Büyüme Modeli
- Büyüyen sürekli gelir formülünü \(PV = \dfrac{C}{r - g}\) uygulayan, genellikle bir hisse senedini beklenen temettülerinden değerlemek için kullanılan bir değerleme modeli.
- Fark (r − g)
- İskonto oranı ile büyüme oranı arasındaki fark. Formülün paydasıdır ve bu fark küçüldükçe bugünkü değer büyür.