Perpetüite Nedir?
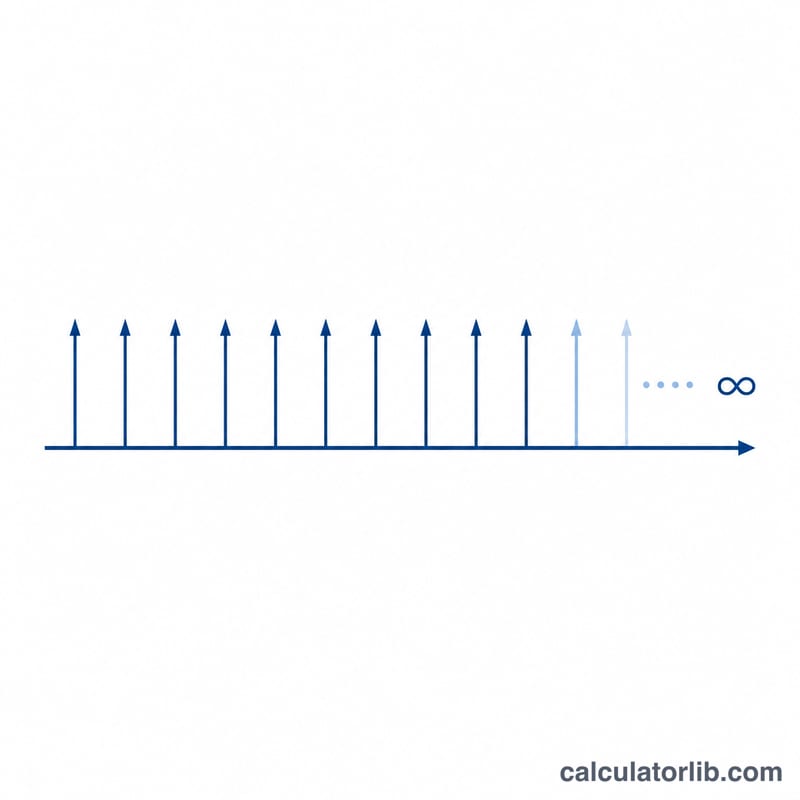
Perpetüite, sonsuza kadar devam eden eşit nakit ödemelerden oluşan bir akıştır. Gerçekte hiçbir ödeme sonsuza dek sürmese de bu kavram, sonsuz gelir gibi davranan değerleri ölçmek için finansta yaygın olarak kullanılır; örneğin bazı imtiyazlı hisse senetleri, devlet konsolları ya da istikrarlı temettü akışları. Bu hesaplama aracı, söz konusu ödemeleri süresiz olarak almanın bugünkü finansal karşılığı olan tek seferlik tutarı, yani bugünkü değeri (PV) bulur.
Bu Aracı Nasıl Kullanırsınız?
Her dönem (örneğin her yıl) almayı beklediğiniz dönemsel ödemeyi ve dönem başına iskonto oranını yüzde olarak girin. Ödemelerinizin her dönem artması bekleniyorsa — enflasyona endeksli bir gelir gibi — isteğe bağlı büyüme oranını da ekleyebilirsiniz. Standart, sabit bir perpetüite için büyüme oranını 0 bırakın. Sonuç, bugünkü değeri göstermek üzere anında güncellenir.
Formülün Açıklaması
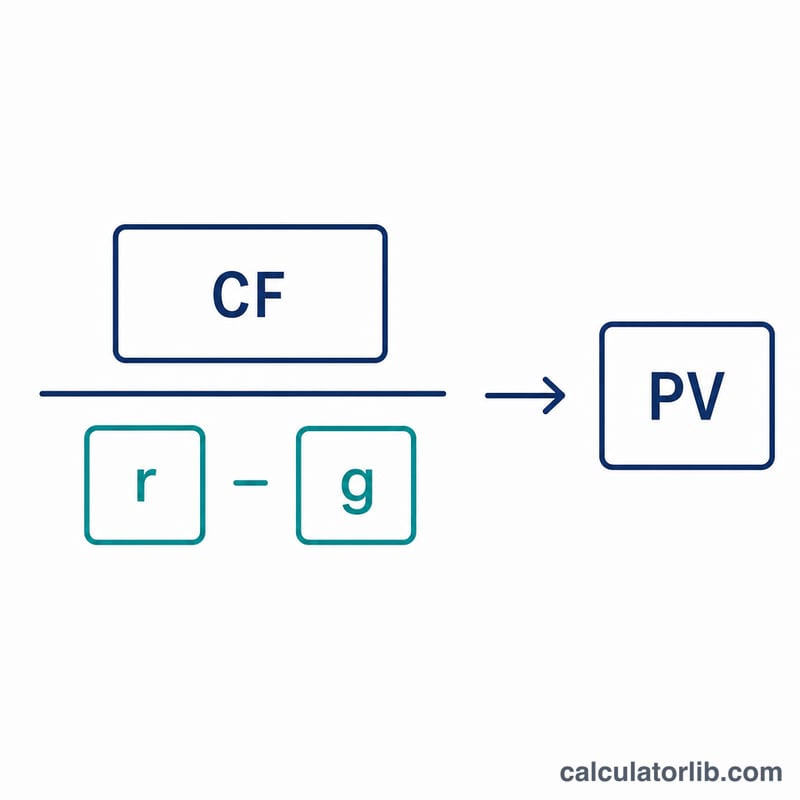
Standart bir perpetüite için \( PV = \text{Ödeme} \div r \) olarak hesaplanır; burada \(r\) iskonto oranıdır. Artan bir perpetüite için ise $$ PV = \frac{\text{Ödeme}}{r - g} $$ formülü kullanılır; burada \(g\) dönem başına büyüme oranıdır. Artan versiyon yalnızca iskonto oranı büyüme oranından büyük olduğunda (\(r > g\)) anlamlıdır; aksi takdirde değer sonsuza gider ve hesaplama aracı bir güvenlik önlemi olarak sıfır döndürür.
Örnek Hesaplama
Diyelim ki her yıl sonsuza dek 1.000 $ alıyorsunuz ve iskonto oranınız %5 (0,05). Bugünkü değer $$ 1{.}000 \div 0{,}05 = 20{.}000\ \$ $$ olur. Eğer bu ödemeler bunun yerine yılda %2 büyüyorsa, $$ PV = \frac{1{.}000}{0{,}05 - 0{,}02} = \frac{1{.}000}{0{,}03} \approx 33{.}333{,}33\ \$ $$ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık Sorulan Sorular
Yüksek bir iskonto oranı değeri neden düşürür? Daha yüksek bir oran, gelecekteki paranın bugün daha az değerli olduğu anlamına gelir; dolayısıyla aynı ödemeler bugün daha küçük bir tek seferlik tutara karşılık gelir.
Büyüme oranı, iskonto oranına eşit ya da ondan büyükse ne olur? Formül geçerliliğini yitirir (değer sonsuza gider). Bu hesaplama aracı, geçersiz girdiyi işaret etmek için bu durumda 0 döndürür.
Perpetüite gerçekçi midir? Saf perpetüiteler nadirdir; ancak formül, çok uzun ömürlü veya istikrarlı gelir akışları için yararlı bir yaklaşım sunar ve hisse senedi değerlemesindeki nihai değer (terminal value) hesaplamalarının temelini oluşturur.