Что такое перпетуитет?
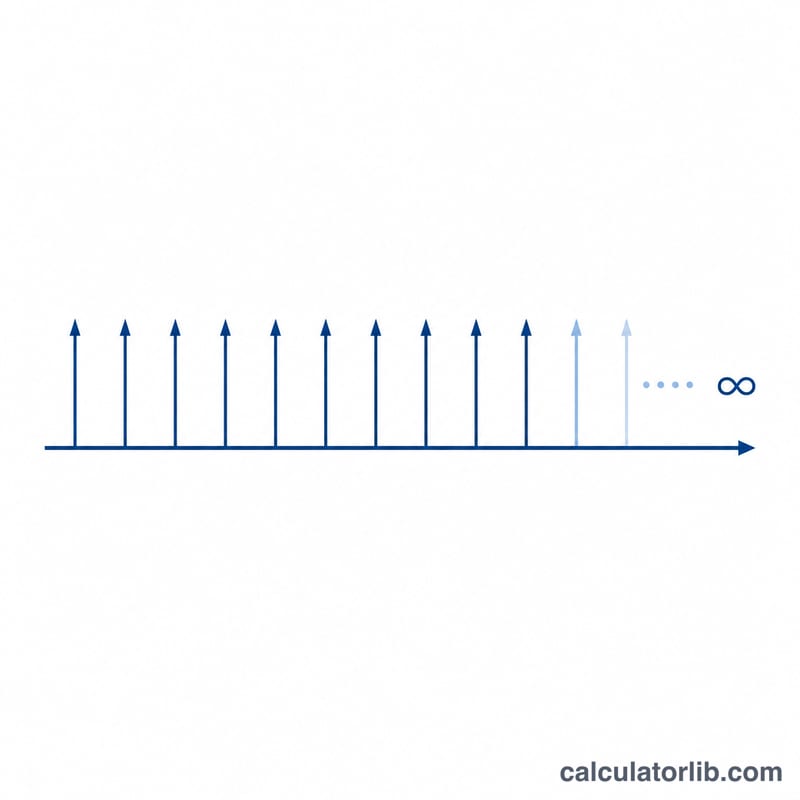
Перпетуитет (вечная рента) — это поток одинаковых денежных платежей, который продолжается бесконечно. Хотя на практике ни один платёж не длится буквально вечно, эта концепция широко применяется в финансах для оценки активов, ведущих себя как бессрочный доход: например, отдельных привилегированных акций, бессрочных государственных облигаций (консолей) или стабильных дивидендных потоков. Калькулятор вычисляет текущую стоимость (PV) — ту сумму сегодня, которая финансово эквивалентна получению этих платежей бесконечно долго.
Как пользоваться калькулятором
Введите периодический платёж, который вы рассчитываете получать каждый период (например, ежегодно), и ставку дисконтирования за период в процентах. Если платежи будут расти с каждым периодом — скажем, как доход с привязкой к инфляции, — укажите опциональный темп роста. Для обычного фиксированного перпетуитета оставьте рост равным 0. Результат пересчитывается мгновенно и показывает текущую стоимость.
Разбираем формулу
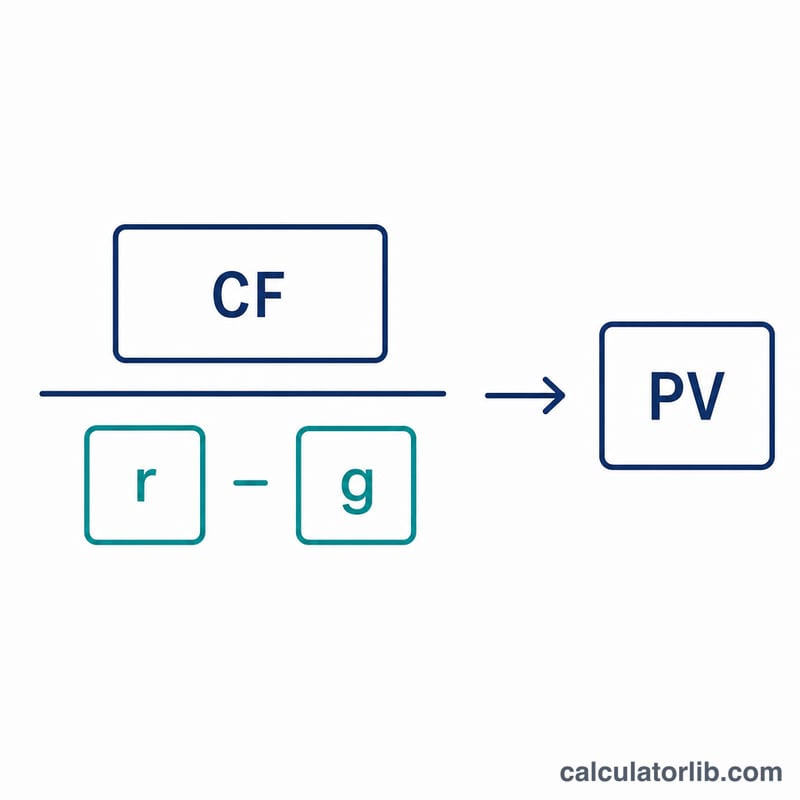
Для обычного перпетуитета: \(PV = \dfrac{\text{платёж}}{r}\), где \(r\) — ставка дисконтирования. Для растущего перпетуитета:
$$PV = \dfrac{\text{Payment}}{\dfrac{\text{Rate (\%)}}{100} - \dfrac{\text{Growth (\%)}}{100}}$$где \(g\) — темп роста за период. Версия с ростом имеет смысл только тогда, когда ставка дисконтирования превышает темп роста (\(r > g\)); в противном случае стоимость становится бесконечной, и калькулятор возвращает ноль в качестве защитной меры.
Пример расчёта
Допустим, вы получаете 1 000 $ ежегодно и навсегда, а ваша ставка дисконтирования составляет 5 % (0,05). Текущая стоимость равна $$1\,000 \div 0{,}05 = \textbf{20\,000\ \$}$$ Если же эти платежи растут на 2 % в год, то $$PV = 1\,000 \div (0{,}05 - 0{,}02) = 1\,000 \div 0{,}03 \approx \textbf{33\,333{,}33\ \$}$$
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему более высокая ставка дисконтирования снижает стоимость? Высокая ставка означает, что будущие деньги сегодня стоят меньше, поэтому те же платежи дают меньшую сумму сейчас.
А если темп роста равен ставке дисконтирования или превышает её? Формула перестаёт работать (стоимость становится бесконечной). В этом случае калькулятор возвращает 0, сигнализируя о некорректных данных.
Насколько перпетуитет реалистичен? Чистые перпетуитеты встречаются редко, но формула служит удобным приближением для очень долгосрочных или стабильных потоков дохода и лежит в основе расчёта терминальной стоимости при оценке акций.