영구연금이란?
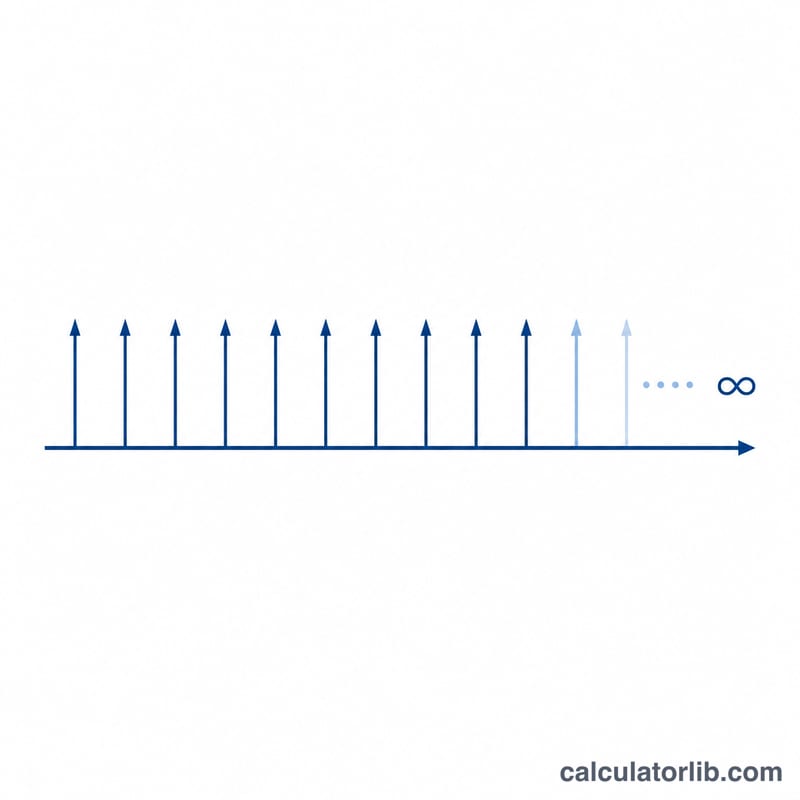
영구연금(perpetuity)은 동일한 금액의 현금이 영원히 지급되는 흐름을 말합니다. 실제로 무한히 이어지는 지급은 없지만, 이 개념은 끝없는 소득처럼 작동하는 대상의 가치를 평가할 때 금융 분야에서 널리 활용됩니다. 예를 들어 일부 우선주, 만기가 없는 국채(영국의 콘솔 공채 등), 안정적인 배당 흐름 등이 이에 해당합니다. 이 계산기는 그러한 지급을 무기한 받는 것과 재무적으로 동등한 오늘의 일시금, 즉 현재가치(PV)를 구해 줍니다.
계산기 사용 방법
매 기간(예: 매년) 받게 될 정기 지급액과 기간당 할인율을 백분율로 입력하세요. 인플레이션 연동 소득처럼 지급액이 매 기간 늘어날 것으로 예상된다면 선택 항목인 성장률을 입력합니다. 금액이 일정한 일반 영구연금이라면 성장률을 0으로 두면 됩니다. 입력하는 즉시 현재가치가 자동으로 갱신되어 표시됩니다.
공식 풀이
일반 영구연금의 경우 현재가치(PV) = 지급액 ÷ \(r\) 입니다. 여기서 \(r\)은 할인율입니다. 성장 영구연금의 경우에는 PV = 지급액 ÷ \((r - g)\)로 계산하며, \(g\)는 기간당 성장률입니다. 성장형 공식은 할인율이 성장률보다 클 때(\(r > g\))에만 의미가 있습니다. 그렇지 않으면 가치가 무한대가 되므로, 이 계산기는 안전장치로 0을 반환합니다.
$$PV = \dfrac{\text{Payment}}{\dfrac{\text{Rate (\%)}}{100} - \dfrac{\text{Growth (\%)}}{100}}$$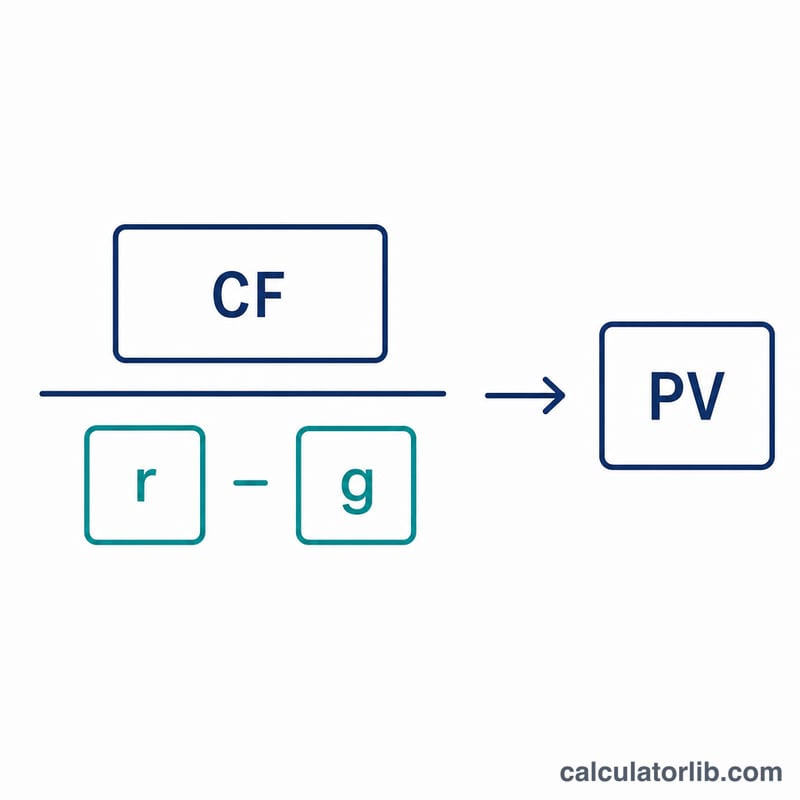
계산 예시
매년 영원히 $1,000을 받고 할인율이 5%(0.05)라고 가정해 봅시다. 현재가치는 $$1{,}000 \div 0.05 = \mathbf{\$20{,}000}$$입니다. 만약 이 지급액이 매년 2%씩 증가한다면 $$PV = 1{,}000 \div (0.05 - 0.02) = 1{,}000 \div 0.03 \approx \mathbf{\$33{,}333.33}$$이 됩니다.
주요 중앙은행 기준금리
주요 중앙은행의 최신 공식 기준금리로, 자동으로 업데이트됩니다. 은행 예금·대출 금리는 이 기준을 따릅니다.
- 한국은행 · 대한민국
- 3.00%
- 기준일
- 2026-11-02
- 1년 변화
- +0.50%p
최근 변화 상승 +25bp 한국은행은(는) 2026-08-27에 금리를 2.75%에서 3.00%(으)로 변경했습니다.
| 중앙은행 | 기준금리 | 기준일 | 1년 변화 |
|---|---|---|---|
| 브라질 중앙은행 · 브라질 | 13.75% | 2026-11-16 | −1.25%p |
| 멕시코은행 · 멕시코 | 6.25% | 2026-11-10 | −1.00%p |
| 미국 연방준비제도 · 미국 | 3.75–4.00% | 2026-11-12 | 0%p |
| 유럽중앙은행 | 2.50% | 2026-11-16 | +0.50%p |
| 스웨덴 중앙은행 · 스웨덴 | 2.00% | 2026-11-16 | +0.25%p |
| 사우디 중앙은행 · 사우디아라비아 | 4.50% | 2026-10-29 | 0%p |
| 호주중앙은행 · 오스트레일리아 | 4.60% | 2026-10-31 | +1.00%p |
| 튀르키예 공화국 중앙은행 · 튀르키예 | 36.00% | 2026-11-06 | −3.50%p |
| 러시아 중앙은행 · 러시아 | 14.00% | 2026-11-10 | −2.50%p |
| 중국인민은행 · 중국 | 3.00% | 2026-11-10 | 0%p |
| 캐나다은행 · 캐나다 | 2.50% | 2026-11-13 | +0.25%p |
| 인도준비은행 · 인도 | 5.50% | 2026-10-19 | 0%p |
| 영란은행 · 영국 | 4.00% | 2026-11-16 | 0%p |
| 일본은행 · 일본 | 1.25% | 2026-11-10 | +0.75%p |
| 한국은행 · 대한민국 | 3.00% | 2026-11-02 | +0.50%p |
대한민국의 은행 금리
대한민국의 상업은행이 대출자에게 받고 예금자에게 지급하는 평균 금리로, 중앙은행이 세계은행에 보고한 수치입니다(연간).
- 대출 금리 2025
- 4.19%
- 예금 금리 2025
- 2.73%
- 실질 금리 2025
- 1.03%
- 대출 금리 − 예금 금리 2025
- 1.46%p
| 연도 | 대출 금리 | 예금 금리 |
|---|---|---|
| 2025 | 4.19% | 2.73% |
| 2024 | 4.73% | 3.48% |
| 2023 | 5.19% | 3.84% |
| 2022 | 4.29% | 3.12% |
| 2021 | 2.88% | 1.20% |
| 2020 | 2.80% | 1.16% |
실질 금리는 대출 금리를 인플레이션(GDP 디플레이터)으로 조정한 값입니다. 개별 은행이 제시하는 금리와는 다를 수 있습니다.
최신 수치: 2026-11-02 데이터 업데이트 2026-11-16 · 최신
출처: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS 통계 이용 조건; Board of Governors of the Federal Reserve System 퍼블릭 도메인(미국 정부 저작물); European Central Bank ECB 재사용 정책; The World Bank Group CC BY 4.0; Sveriges Riksbank 스웨덴 중앙은행 공개 데이터 이용 조건; Reserve Bank of Australia 2026 RBA 저작권 조건 (Cash Rate); Bank of Canada 캐나다 중앙은행 이용 약관; Bank of England Open Government Licence v3.0
1년 변동폭은 CalculatorLib이 이 데이터로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.
출처 세부 정보 및 작성 방법
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
자주 묻는 질문
할인율이 높아지면 왜 가치가 낮아지나요? 할인율이 높다는 것은 미래의 돈이 오늘 기준으로 더 적은 가치를 갖는다는 뜻입니다. 따라서 같은 지급액이라도 현재의 일시금으로 환산하면 그 금액이 줄어듭니다.
성장률이 할인율과 같거나 더 크면 어떻게 되나요? 공식이 성립하지 않아 가치가 무한대가 됩니다. 이 경우 계산기는 잘못된 입력임을 알리기 위해 0을 반환합니다.
영구연금이 현실적인 개념인가요? 순수한 영구연금은 드물지만, 이 공식은 수명이 매우 긴 안정적 소득 흐름을 근사하는 데 유용하며, 주식 가치 평가에서 잔존가치(터미널 밸류)를 구하는 핵심 토대가 됩니다.