ما هو الدخل الأبدي (Perpetuity)؟
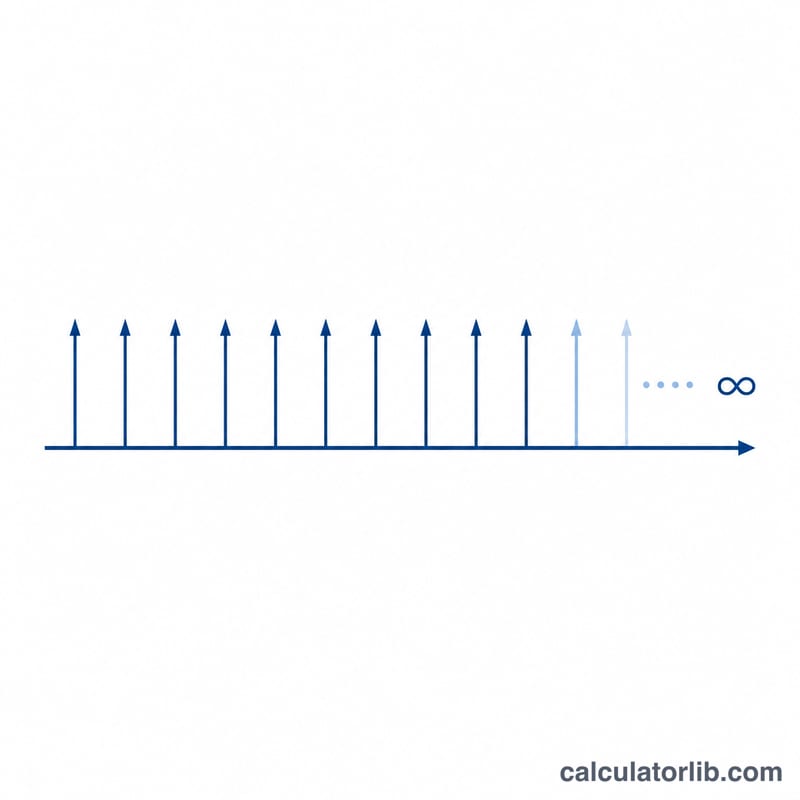
الدخل الأبدي هو تدفق من الدفعات النقدية المتساوية يستمر إلى ما لا نهاية. ورغم أنه لا توجد دفعة تدوم فعلاً إلى الأبد، فإن هذا المفهوم يُستخدم على نطاق واسع في التمويل لتقييم الأصول التي تتصرف وكأنها مصدر دخل دائم — مثل بعض الأسهم الممتازة، أو سندات «الكونسول» الحكومية، أو تدفقات الأرباح الموزعة المستقرة. تحسب هذه الأداة القيمة الحالية (PV): المبلغ المقطوع اليوم الذي يعادل مالياً استلام تلك الدفعات بلا توقف.
كيفية استخدام الحاسبة
أدخل قيمة الدفعة الدورية التي تتوقع استلامها في كل فترة (سنوياً مثلاً)، ثم معدل الخصم لكل فترة كنسبة مئوية. وإذا كنت تتوقع نمو دفعاتك في كل فترة — كدخل مرتبط بالتضخم — فأدخل معدل النمو الاختياري. اترك قيمة النمو عند 0 للحصول على دخل أبدي ثابت تقليدي. وتتحدث النتيجة فوراً لتُظهر القيمة الحالية.
شرح المعادلة
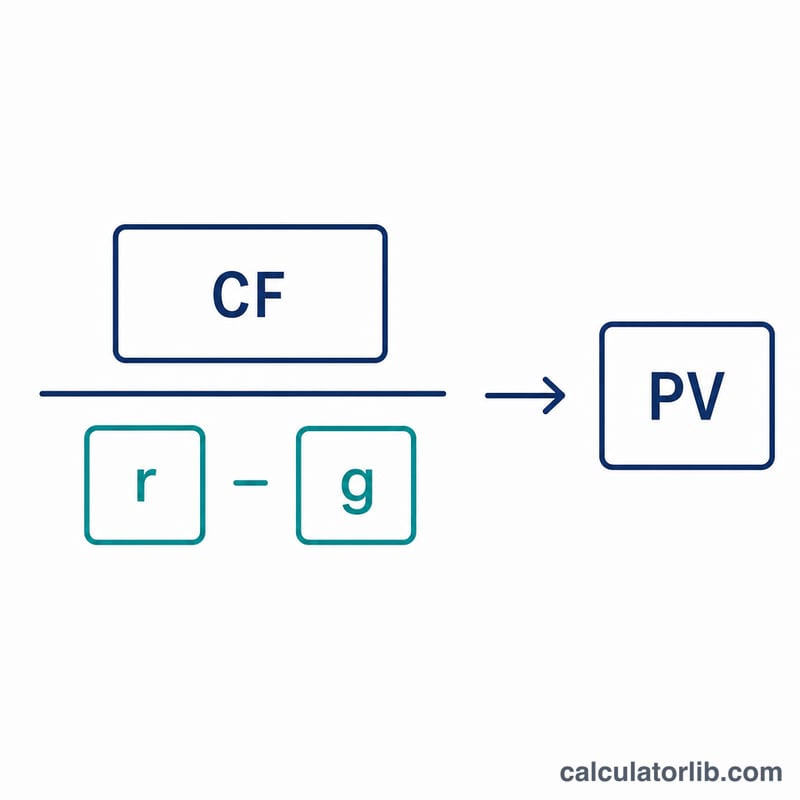
في الدخل الأبدي العادي تكون القيمة الحالية = الدفعة ÷ \(r\)، حيث \(r\) هو معدل الخصم. أما في الدخل الأبدي المتنامي فتكون القيمة الحالية = الدفعة ÷ \((r - g)\)، حيث \(g\) هو معدل النمو لكل فترة. والصيغة الكاملة هي:
$$PV = \dfrac{\text{Payment}}{\dfrac{\text{Rate (\%)}}{100} - \dfrac{\text{Growth (\%)}}{100}}$$ولا تصلح صيغة النمو إلا عندما يتجاوز معدل الخصم معدل النمو (\(r > g\))؛ وإلا أصبحت القيمة لا نهائية، وفي هذه الحالة تُرجع الحاسبة القيمة صفر كإجراء احترازي.
مثال محلول
لنفترض أنك تستلم 1,000 دولار كل عام إلى الأبد، وأن معدل الخصم لديك هو 5% (0.05). تكون القيمة الحالية = $$1{,}000 \div 0.05 = 20{,}000 \text{ دولار}$$ أما إذا نمت تلك الدفعات بنسبة 2% سنوياً، فإن القيمة الحالية = $$1{,}000 \div (0.05 - 0.02) = 1{,}000 \div 0.03 \approx 33{,}333.33 \text{ دولار}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يؤدي ارتفاع معدل الخصم إلى خفض القيمة؟ ارتفاع المعدل يعني أن قيمة المال المستقبلي أقل اليوم، وبالتالي تساوي الدفعات نفسها مبلغاً مقطوعاً أصغر في الوقت الحاضر.
ماذا لو ساوى النمو معدل الخصم أو تجاوزه؟ تنهار المعادلة (تصبح القيمة لا نهائية). وتُرجع الحاسبة في هذه الحالة القيمة 0 للإشارة إلى أن المدخلات غير صالحة.
هل الدخل الأبدي واقعي؟ نادراً ما يوجد دخل أبدي خالص، لكن المعادلة تظل تقريباً مفيداً لتدفقات الدخل طويلة الأمد أو المستقرة جداً، وهي تشكل أساس حسابات «القيمة النهائية» (Terminal Value) في تقييم الأسهم.