ما هو معامل PVIFA؟
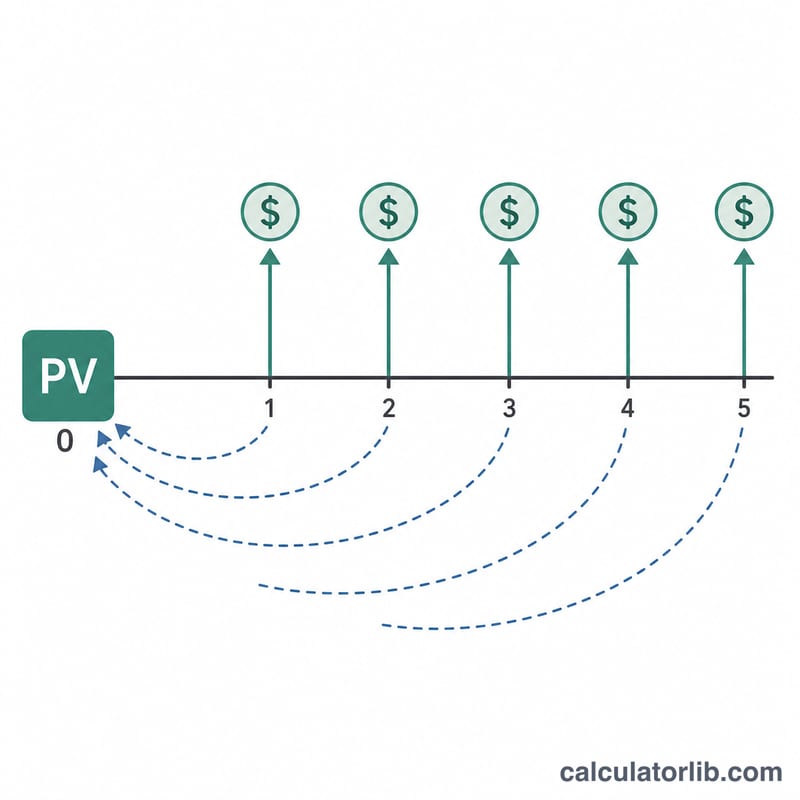
معامل القيمة الحالية للدفعات المتساوية (PVIFA) هو مُضاعِف يحوّل سلسلة من الدفعات المستقبلية المتساوية إلى قيمة حالية واحدة. وهو يجيب عن سؤال جوهري: كم تساوي اليوم وحدة نقدية تُستلم في نهاية كل فترة على مدى n من الفترات، إذا كان معدل الخصم r لكل فترة؟ ما عليك سوى ضرب معامل PVIFA في قيمة الدفعة الدورية لتحصل فورًا على القيمة الحالية للدفعات العادية، ولهذا السبب يظهر هذا المعامل بكثرة في حسابات القروض وعقود الإيجار والسندات.
كيفية استخدام الحاسبة
أدخل معدل الفائدة (أو الخصم) لكل فترة كنسبة مئوية، ثم العدد الإجمالي للفترات. يجب أن يتوافق المعدل مع وتيرة الدفع؛ فاستخدم معدلًا شهريًا مع الدفعات الشهرية، ومعدلًا سنويًا مع الدفعات السنوية. تعرض لك الحاسبة قيمة معامل PVIFA، فاضربه في قيمة الدفعة للحصول على القيمة الحالية لمجموع التدفقات.
شرح المعادلة
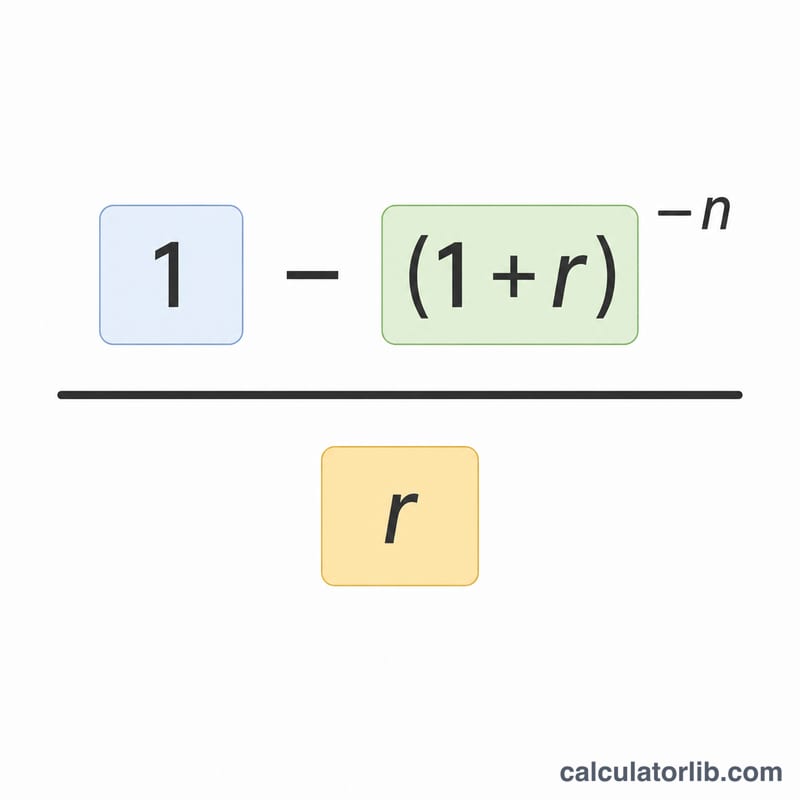
المعادلة هي: $$\text{PVIFA} = \frac{1 - (1 + r)^{-n}}{r}$$ تُخصم كل دفعة مستقبلية بقسمتها على \((1 + r)\) مرفوعًا إلى عدد الفترات التي تسبق استلامها، وتتجمّع المتسلسلة الهندسية لمعاملات الخصم هذه في هذه الصيغة المغلقة الموجزة. وعندما يكون \(r\) مساويًا للصفر، لا يوجد خصم على الإطلاق، وبالتالي يساوي المعامل ببساطة عدد الفترات \(n\).
مثال تطبيقي
لنفترض أن \(r = 5\%\) سنويًا وأن \(n = 10\) سنوات. عندئذٍ يكون \((1.05)^{-10} \approx 0.613913\)، أي أن \(1 - 0.613913 = 0.386087\)، وبقسمتها على \(0.05\) نحصل على معامل PVIFA يقارب \(7.7217\). وعليه فإن دفعة سنوية قدرها 1,000 دولار تساوي اليوم نحو 7,721.73 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا المعامل للدفعات العادية أم للدفعات المستحقة في بداية الفترة؟ يفترض هذا المعامل دفعات عادية (تُسدَّد في نهاية كل فترة). أما في حالة الدفعات المستحقة في بداية الفترة، فاضرب الناتج في \((1 + r)\).
أي معدل ينبغي أن أُدخِله؟ استخدم المعدل لكل فترة. فعند معدل سنوي قدره 6% يُدفع شهريًا، أدخل 0.5 (أي 6 ÷ 12).
ماذا يحدث عند معدل 0%؟ في غياب الخصم يساوي معامل PVIFA عدد الفترات \(n\).