PVIFA(年金現価係数)とは?
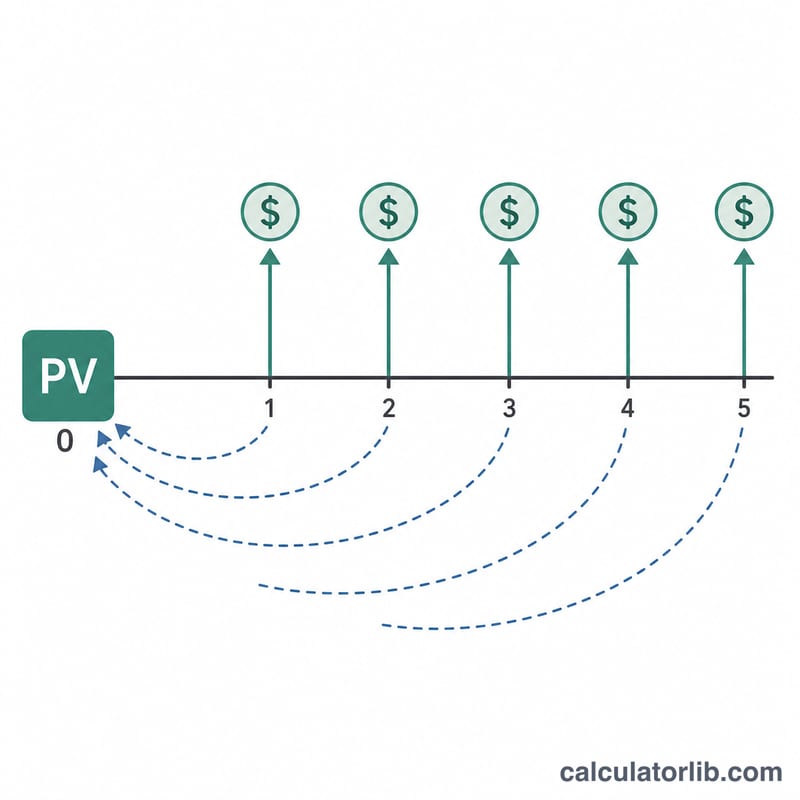
年金現価係数(PVIFA:Present Value Interest Factor of an Annuity)とは、毎期受け取る一定額の将来キャッシュフローを、ひとつの現在価値にまとめて換算するための「掛け算用の係数」です。たとえば「1期ごとの割引率が\(r\)のとき、\(n\)期にわたって毎期1円ずつ受け取れる権利は、今いくらの価値があるのか?」という問いに答えてくれます。この係数に毎期の受取額(または支払額)を掛けるだけで、期末払い型年金の現在価値がすぐに求められます。ローン、リース、債券の計算で頻繁に登場するのはこのためです。
この計算ツールの使い方
1期あたりの利率(割引率)をパーセントで入力し、続いて期間の合計数を入力します。ここで重要なのは、利率と支払い頻度を必ず一致させることです。毎月払いなら月利を、毎年払いなら年利を使います。計算ツールはPVIFA係数を返すので、その値に毎期の金額を掛ければ、キャッシュフロー全体の現在価値が求められます。
計算式の解説
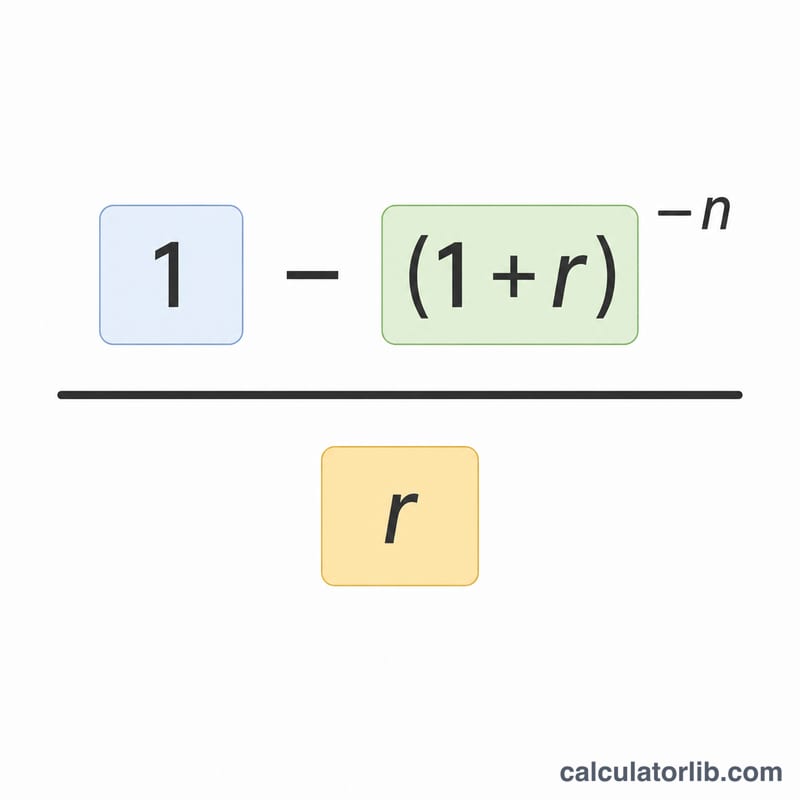
$$\text{PVIFA} = \frac{1 - \left(1 + r\right)^{-n}}{r}$$将来の各支払いは、受け取るまでの期間数だけ \((1 + r)\) で割り引かれます。この割引係数を期ごとに足し合わせた等比数列が、上記のコンパクトな閉じた式にまとまります。なお \(r\) が 0 のときは割引が発生しないため、係数はそのまま \(n\) に等しくなります。
計算例
たとえば年利 \(r = 5\%\)、期間 \(n = 10\) 年 とします。このとき \((1.05)^{-10} \approx 0.613913\) なので、\(1 - 0.613913 = 0.386087\)、これを \(0.05\) で割ると PVIFA は約 $$\text{PVIFA} = \frac{1 - (1.05)^{-10}}{0.05} \approx 7.7217$$ になります。つまり毎年 1,000ドル の支払いは、今日の価値に直すとおよそ 7,721.73ドル に相当します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
これは期末払い年金用?それとも期首払い年金用? この係数は期末払い年金(各期の終わりに支払いが発生する通常の年金)を前提としています。期首払い年金(各期の始めに支払う形式)の場合は、計算結果に \((1 + r)\) を掛けてください。
どの利率を入力すればいい? 1期あたりの利率を入力します。たとえば年利 6% を毎月払いにする場合は、\(0.5\)(=\(6 \div 12\))と入力します。
利率が 0% のときはどうなる? 割引が発生しないため、PVIFA は期間数 \(n\) と同じ値になります。