Dòng tiền vĩnh viễn tăng trưởng là gì?
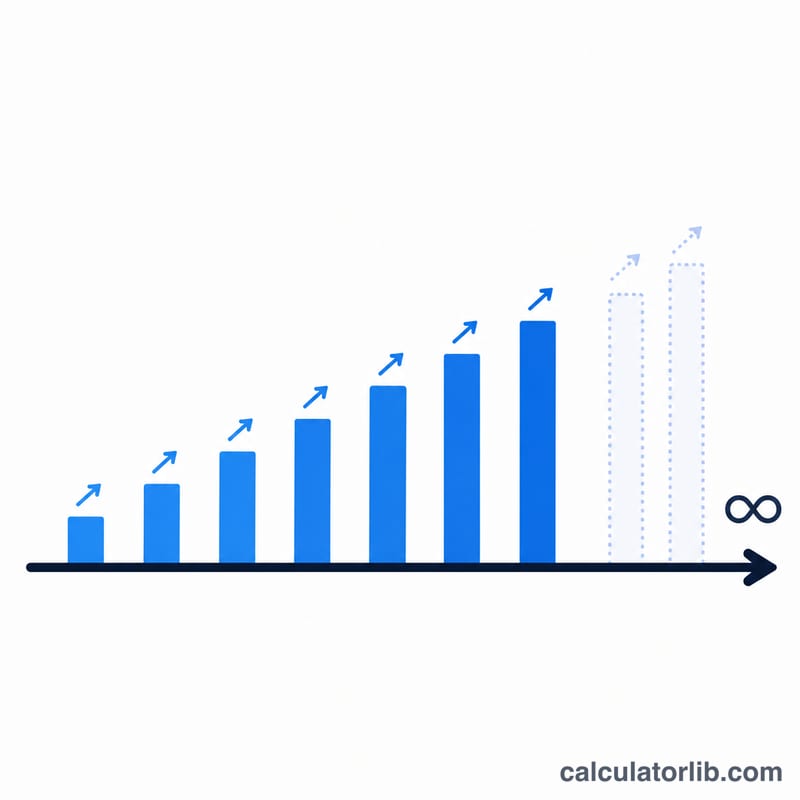
Dòng tiền vĩnh viễn tăng trưởng (growing perpetuity) là một chuỗi dòng tiền kéo dài vô hạn và tăng đều theo một tỷ lệ cố định ở mỗi kỳ. Ví dụ kinh điển là một cổ phiếu trả cổ tức, trong đó cổ tức tăng lên theo một tỷ lệ phần trăm ổn định mỗi năm. Công cụ này giúp bạn tìm giá trị hiện tại (PV) của chuỗi dòng tiền vô hạn và tăng trưởng đó dựa trên mô hình tăng trưởng Gordon.
Công thức tính
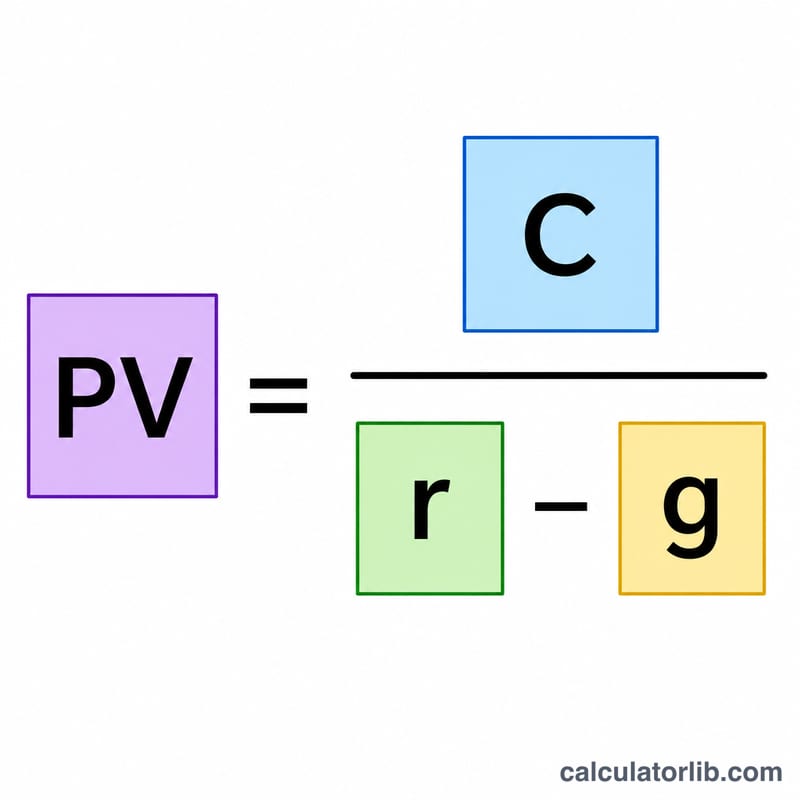
Giá trị hiện tại của dòng tiền vĩnh viễn tăng trưởng được tính như sau:
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$trong đó C là dòng tiền nhận được sau một kỳ kể từ hiện tại, r là lãi suất chiết khấu (tỷ suất sinh lời yêu cầu của bạn), và g là tỷ lệ tăng trưởng cố định của dòng tiền. Công thức chỉ cho ra một giá trị hữu hạn khi r > g — nếu tỷ lệ tăng trưởng bằng hoặc vượt lãi suất chiết khấu, giá trị sẽ là vô hạn (hoặc không xác định), vì vậy công cụ sẽ cảnh báo trường hợp này.
Cách sử dụng
Nhập dòng tiền của kỳ kế tiếp, lãi suất chiết khấu (tính theo phần trăm) và tỷ lệ tăng trưởng kỳ vọng (tính theo phần trăm). Công cụ sẽ chia dòng tiền cho phần chênh lệch giữa hai tỷ lệ và trả về giá trị hôm nay của toàn bộ chuỗi dòng tiền vô hạn.
Ví dụ minh họa
Giả sử một công ty sẽ trả cổ tức 100 USD vào năm sau, bạn yêu cầu mức sinh lời 8%, và cổ tức được kỳ vọng tăng 3% mỗi năm mãi mãi. Khi đó $$PV = \frac{100}{0{,}08 - 0{,}03} = \frac{100}{0{,}05} = \textbf{2.000 USD}.$$ Đây là mức giá tối đa bạn nên trả ngay hôm nay cho chuỗi cổ tức tăng trưởng này.
Tỷ suất chiết khấu và tỷ suất tăng trưởng làm thay đổi giá trị hiện tại như thế nào
Bảng cố định dòng tiền đầu tiên ở mức C = $100 (nhận được sau một kỳ kể từ bây giờ) và thay đổi tỷ suất chiết khấu r và tỷ suất tăng trưởng g. Mỗi PV được tính bằng \(PV = \dfrac{100}{r - g}\).
| Tỷ suất chiết khấu r | Tỷ suất tăng trưởng g | Chênh lệch r − g | Giá trị hiện tại (C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
Khi giữ r ở mức 8%, tăng g từ 0% lên 3% làm giá trị tăng từ $1,250 lên $2,000, nhưng tăng g từ 6% lên 7% làm giá trị tăng gấp đôi từ $5,000 lên $10,000. PV tăng mạnh khi g tiến gần r vì mẫu số r − g tiến về không. Nâng r lên 10% với g = 3% cho chênh lệch 7% và PV thấp hơn trường hợp 8%/3%.
Diễn giải kết quả và giới hạn của mô hình
Giá trị hiện tại là giá trị hôm nay của một chuỗi dòng tiền kéo dài vô hạn và tăng trưởng với tốc độ g không đổi. Theo khung Gordon Growth, nó bằng mức giá tối đa bạn có thể trả hôm nay và vẫn đạt được lợi suất yêu cầu r, nếu các dòng tiền giả định thực sự xảy ra.
- Độ nhạy cao với r − g: Vì chênh lệch nằm ở mẫu số, những thay đổi nhỏ của r hoặc g có thể làm PV thay đổi nhiều. Chênh lệch 1% cho PV lớn gấp 5 lần chênh lệch 5%.
- Tăng trưởng phải nhỏ hơn r: Công thức yêu cầu r > g. Nếu g ≥ r, công thức không cho giá trị hữu hạn có ý nghĩa.
- Tăng trưởng không đổi mãi mãi: Vì tăng trưởng được giả định tiếp diễn vô thời hạn, g thường được đặt thấp hơn tốc độ tăng trưởng dài hạn của nền kinh tế nói chung. Một doanh nghiệp hoặc dòng tiền không thể hợp lý mà tăng trưởng nhanh hơn nền kinh tế mãi mãi.
- Giả định về thời điểm: Công thức định giá các dòng tiền trước một kỳ. C là khoản thanh toán đầu tiên, nhận vào cuối kỳ thứ nhất, và các khoản thanh toán sau đó mỗi khoản bằng (1 + g) lần khoản trước. Nếu các khoản thanh toán được thực hiện vào đầu mỗi kỳ, giá trị sẽ khác.
- Các dòng tiền xa chiếm phần lớn: Một phần lớn giá trị đến từ các khoản thanh toán rất xa trong tương lai. Với r = 8% và g = 3%, 20 khoản thanh toán đầu tiên chiếm khoảng 61% PV, nên khoảng 39% đến từ các khoản thanh toán sau năm thứ 20.
Công cụ này đưa ra kết quả toán học từ các đầu vào bạn cung cấp. Đây là thông tin chung, không phải tư vấn tài chính, và độ tin cậy chỉ phụ thuộc vào các giả định về r, g và C.
Thuật ngữ chính
- Perpetuity
- Một chuỗi dòng tiền kéo dài vô thời hạn.
- Growing perpetuity
- Khoản vĩnh cửu có các khoản thanh toán tăng theo tỷ lệ phần trăm không đổi g mỗi kỳ. Khoản thanh toán đầu tiên là C, khoản thứ hai là C(1 + g), và cứ thế.
- Level (zero-growth) perpetuity
- Khoản vĩnh cửu có các khoản thanh toán không đổi (g = 0). Giá trị hiện tại của nó là \(PV = \dfrac{C}{r}\), là trường hợp đặc biệt của công thức tăng trưởng khi g = 0.
- Cash flow (C or D1)
- Khoản thanh toán dự kiến vào cuối kỳ thứ nhất. Trong định giá cổ tức, nó được ký hiệu D1, là cổ tức dự kiến tiếp theo.
- Discount rate (r, required return)
- Tỷ suất hằng năm dùng để quy đổi dòng tiền tương lai về giá trị hôm nay, phản ánh lợi suất yêu cầu cho rủi ro và thời gian liên quan. Nhập dưới dạng phần trăm.
- Growth rate (g)
- Tỷ lệ phần trăm hằng năm không đổi mà dòng tiền được giả định tăng mãi mãi. Nhập dưới dạng phần trăm.
- Present value (PV)
- Giá trị hôm nay của các dòng tiền tương lai sau khi chiết khấu chúng với tỷ suất r.
- Gordon Growth Model
- Mô hình định giá áp dụng công thức vĩnh cửu tăng trưởng \(PV = \dfrac{C}{r - g}\), thường dùng để định giá cổ phiếu từ cổ tức kỳ vọng.
- Spread (r − g)
- Hiệu giữa tỷ suất chiết khấu và tỷ suất tăng trưởng. Đây là mẫu số của công thức, và chênh lệch càng nhỏ thì giá trị hiện tại càng lớn.
Câu hỏi thường gặp
Vì sao r phải lớn hơn g? Nếu tỷ lệ tăng trưởng bằng hoặc lớn hơn lãi suất chiết khấu, các dòng tiền sẽ tăng nhanh ít nhất là bằng tốc độ chiết khấu, khiến tổng giá trị hiện tại của chúng tiến tới vô cùng.
C là dòng tiền năm nay hay năm sau? C là dòng tiền sau một kỳ kể từ hôm nay (khoản thanh toán đầu tiên). Nếu bạn đang có khoản thanh toán hiện tại, hãy nhân nó với \((1 + g)\) trước.
Mô hình này liên quan thế nào đến Mô hình tăng trưởng Gordon? Đó chính là cùng một phương trình. Khi định giá cổ phiếu, người ta dùng \(P = D_1 / (r - g)\), đây chính là công thức dòng tiền vĩnh viễn tăng trưởng áp dụng cho cổ tức.