什么是增长永续年金?
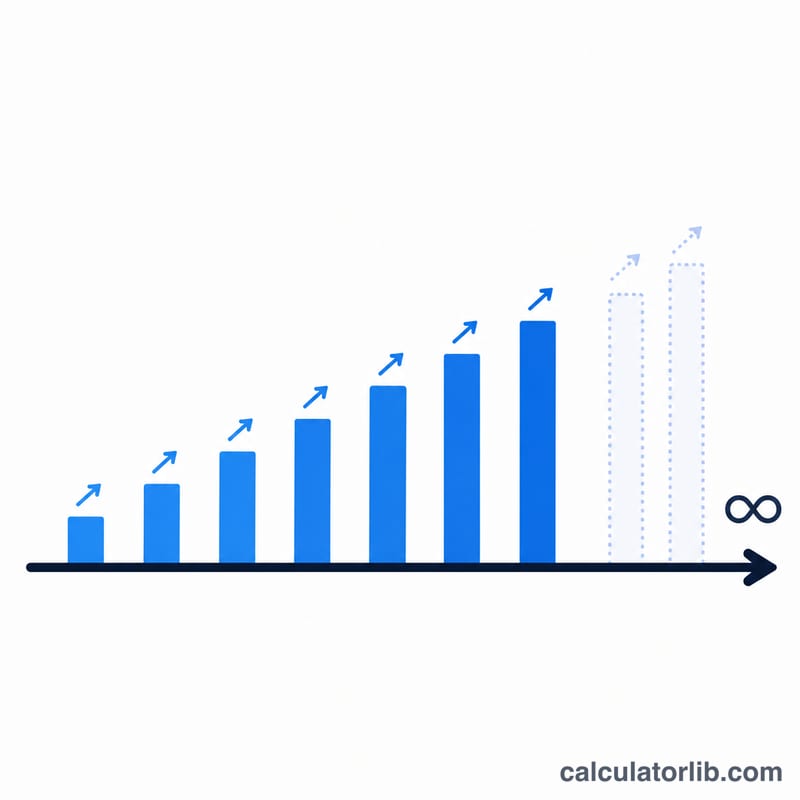
增长永续年金(growing perpetuity)是一种永远持续、并且每期都按固定比率增长的现金流。最典型的例子就是按固定百分比逐年提高股息的派息股票。本计算器借助戈登增长模型(Gordon Growth Model),帮你算出这条无限增长现金流的现值(PV)。
计算公式
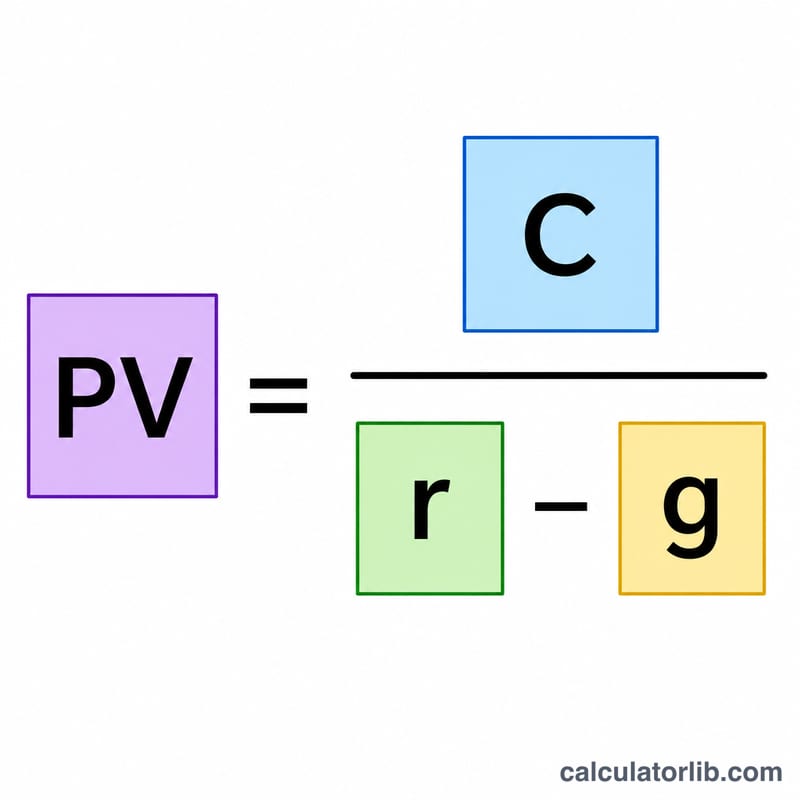
增长永续年金的现值公式为:
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$其中 \(C\) 是从现在起一期后收到的现金流,\(r\) 是折现率(即你要求的回报率),\(g\) 是现金流的固定增长率。只有当 \(r > g\) 时,公式才会收敛为一个有限的数值——如果增长率等于或超过折现率,现值将趋于无穷大(或无意义),因此计算器会对这种情况给出提示。
使用方法
依次输入下一期的现金流、以百分比表示的折现率,以及预期增长率(同样用百分比表示)。计算器会用现金流除以两个比率之间的差额,得出整条无限现金流在今天的价值。
实例演示
假设某公司明年将派发 100 美元的股息,你要求的回报率为 8%,并预期股息此后每年永远增长 3%。那么 $$PV = \frac{100}{0.08 - 0.03} = \frac{100}{0.05} = 2{,}000 \text{ 美元}$$ 这就是你今天为这条增长股息流最多应支付的价格。
折现率和增长率如何改变现值
该表将第一笔现金流固定为 C = $100(从现在起一个周期后收到),并改变折现率 r 和增长率 g。每个现值按 \(PV = \dfrac{100}{r - g}\) 计算。
| 折现率 r | 增长率 g | 利差 r − g | 现值(C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
在 r 保持 8% 的情况下,将 g 从 0% 提高到 3%,价值从 $1,250 升至 $2,000;而将 g 从 6% 提高到 7%,价值则从 $5,000 翻倍至 $10,000。当 g 接近 r 时,现值急剧上升,因为分母 r − g 趋近于零。将 r 提高到 10%、g = 3% 时,利差为 7%,现值低于 8%/3% 的情形。
结果解读与模型局限
现值是一串永续持续、并以固定增长率 g 增长的现金流在今天的价值。根据戈登增长模型框架,如果假设的现金流确实发生,它等于你今天可以支付的最高价格,同时仍能获得要求回报率 r。
- 对 r − g 高度敏感:由于利差位于分母中,r 或 g 的微小变化都可能使现值大幅变动。利差为 1% 时的现值比利差为 5% 时大 5 倍。
- 增长率必须低于 r:该公式要求 r > g。如果 g ≥ r,公式不会给出有意义的有限值。
- 永久持续的增长:由于假设增长会无限期持续,g 通常应设定为低于整体经济的长期增长率。一项业务或现金流不可能永远合理地快于整体经济增长。
- 时点假设:该公式对未来一个周期的现金流进行估值。C 是第一笔付款,在第一个周期末收到,之后每笔付款都是前一笔的 (1 + g) 倍。如果付款发生在每个周期的期初,价值会有所不同。
- 远期现金流占主导:很大一部分价值来自远期付款。对于 r = 8%、g = 3%,前 20 笔付款约占现值的 61%,因此约 39% 来自第 20 年之后的付款。
本工具根据您输入的数据给出数学计算结果。这只是一般性信息,并非投资建议,其可靠性取决于 r、g 和 C 背后的假设。
关键术语
- 永续年金
- 一串无限期持续的现金流。
- 增长型永续年金
- 各期付款每期按固定百分比 g 增长的永续年金。第一笔付款为 C,第二笔为 C(1 + g),依此类推。
- 固定(零增长)永续年金
- 付款金额恒定(g = 0)的永续年金。其现值为 \(PV = \dfrac{C}{r}\),是 g = 0 时增长型公式的特例。
- 现金流(C 或 D1)
- 预期在第一个周期末支付的款项。在股息估值中,记为 D1,即下一期预期股息。
- 折现率(r,要求回报率)
- 用于将未来现金流折算为今天价值的年化利率,反映所涉风险和时间所要求的回报。以百分比形式输入。
- 增长率(g)
- 假设现金流无限期持续增长的固定年化百分比。以百分比形式输入。
- 现值(PV)
- 未来现金流以利率 r 折现后的今天价值。
- 戈登增长模型
- 应用增长型永续年金公式 \(PV = \dfrac{C}{r - g}\) 的估值模型,常用于根据预期股息对股票进行估值。
- 利差(r − g)
- 折现率与增长率之差。它是公式的分母,且该值越小,现值越大。
常见问题
为什么 r 必须大于 g?如果增长率等于或超过折现率,现金流增长的速度就会与(甚至快于)折现的速度持平,于是它们的现值总和会发散到无穷大。
C 指的是今年还是明年的现金流?C 是从今天起一期之后收到的现金流(即第一笔款项)。如果你手上是当期的派息额,需要先乘以 \((1 + g)\) 再代入。
它和戈登增长模型有什么关系?两者其实是同一个公式。股票估值常用 \(P = D_1 / (r - g)\),正是把增长永续年金公式套用到股息上的结果。