¿Qué es una perpetuidad creciente?
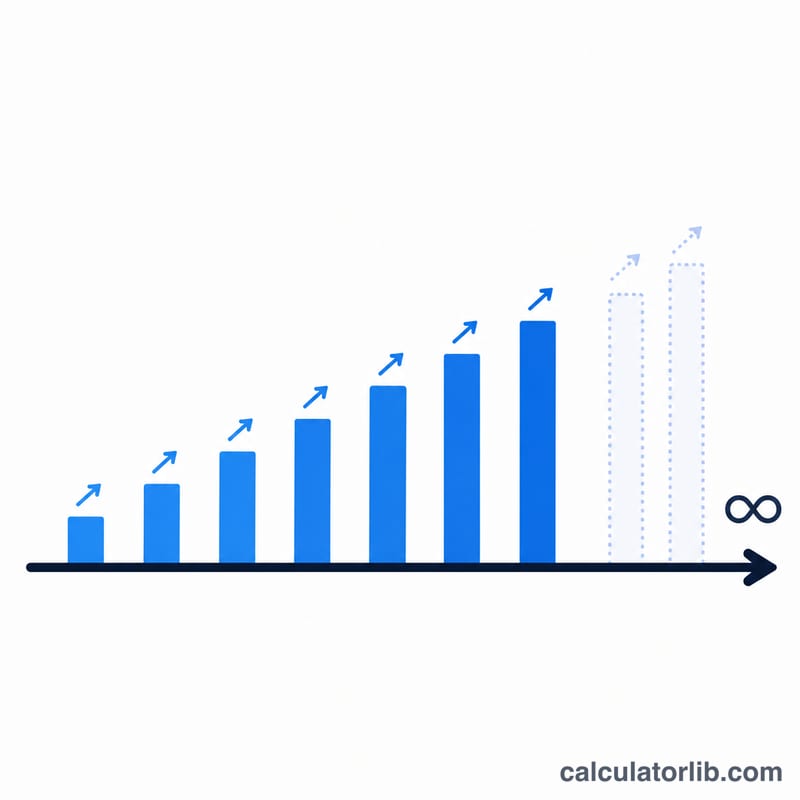
Una perpetuidad creciente es una serie de flujos de caja que se prolonga indefinidamente y aumenta a una tasa constante en cada periodo. El ejemplo clásico es una acción que reparte dividendos cuyo importe crece un porcentaje fijo cada año. Esta calculadora obtiene el valor actual (VA) de ese flujo infinito y creciente aplicando el modelo de crecimiento de Gordon.
La fórmula
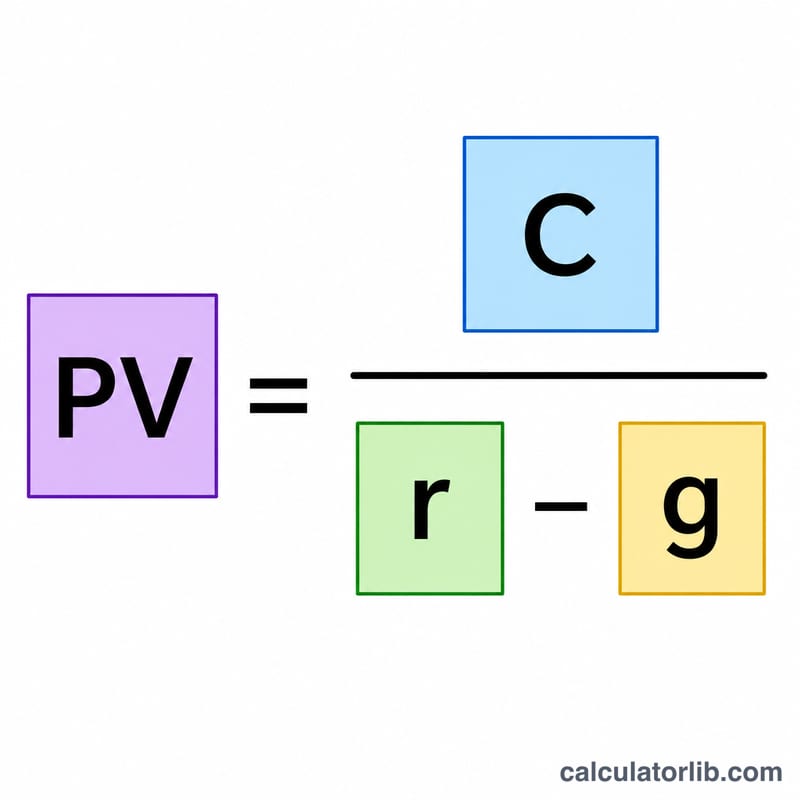
El valor actual de una perpetuidad creciente es:
$$VA = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$
donde \(C\) es el flujo de caja que se recibirá dentro de un periodo, \(r\) es la tasa de descuento (tu rentabilidad exigida) y \(g\) es la tasa de crecimiento constante del flujo. La fórmula solo converge a un número finito cuando \(r > g\): si el crecimiento iguala o supera a la tasa de descuento, el valor es infinito (o indefinido), por lo que la calculadora avisa de ese caso.
Cómo utilizarla
Introduce el flujo de caja del próximo periodo, tu tasa de descuento en porcentaje y la tasa de crecimiento esperada, también en porcentaje. La herramienta divide el flujo de caja entre la diferencia de ambas tasas y te devuelve el valor de hoy de toda la corriente infinita.
Ejemplo práctico
Supón que una empresa pagará un dividendo de 100 $ el año que viene, exiges una rentabilidad del 8 % y se espera que el dividendo crezca un 3 % anual de forma indefinida. Entonces $$VA = \dfrac{100}{0{,}08 - 0{,}03} = \dfrac{100}{0{,}05} = \textbf{2.000 \$}.$$ Ese es el máximo que deberías pagar hoy por la corriente creciente de dividendos.
Cómo la tasa de descuento y la tasa de crecimiento cambian el valor presente
La tabla fija el primer flujo de caja en C = $100 (recibido un periodo a partir de ahora) y varía la tasa de descuento r y la tasa de crecimiento g. Cada VP se calcula como \(PV = \dfrac{100}{r - g}\).
| Tasa de descuento r | Tasa de crecimiento g | Diferencial r − g | Valor presente (C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
Con r fijo en 8%, pasar g de 0% a 3% eleva el valor de $1,250 a $2,000, pero pasar g de 6% a 7% lo duplica, de $5,000 a $10,000. El VP sube bruscamente a medida que g se acerca a r, porque el denominador r − g se acerca a cero. Elevar r a 10% con g = 3% da un diferencial de 7% y un VP menor que el caso de 8%/3%.
Interpretación del resultado y limitaciones del modelo
El valor presente es el valor actual de un flujo de caja que continúa para siempre y crece a una tasa constante g. Según el marco de Gordon Growth, equivale al precio máximo que podrías pagar hoy y seguir obteniendo el rendimiento requerido r, siempre que los flujos de caja supuestos realmente ocurran.
- Alta sensibilidad a r − g: Como el diferencial está en el denominador, pequeños cambios en r o g pueden alterar mucho el VP. Un diferencial de 1% da un VP 5 veces mayor que un diferencial de 5%.
- El crecimiento debe mantenerse por debajo de r: La fórmula requiere r > g. Si g ≥ r, la fórmula no produce un valor finito significativo.
- Crecimiento constante para siempre: Como se supone que el crecimiento continúa indefinidamente, g normalmente se fija por debajo de la tasa de crecimiento a largo plazo de la economía en general. Un negocio o un flujo de caja no puede crecer más que la economía para siempre de forma sensata.
- Supuesto de tiempo: La fórmula valora los flujos un periodo por delante. C es el primer pago, recibido al final del primer periodo, y los pagos posteriores son cada uno (1 + g) veces el anterior. Si los pagos llegan al inicio de cada periodo, el valor es diferente.
- Los flujos lejanos dominan: Una gran parte del valor proviene de pagos lejanos en el futuro. Para r = 8% y g = 3%, los primeros 20 pagos representan aproximadamente el 61% del VP, por lo que alrededor del 39% proviene de pagos posteriores al año 20.
Esta herramienta ofrece un resultado matemático a partir de los datos que introduces. Es información general, no asesoramiento financiero, y solo es tan fiable como los supuestos en los que se basan r, g y C.
Términos clave
- Perpetuidad
- Un flujo de caja que continúa indefinidamente.
- Perpetuidad creciente
- Una perpetuidad cuyos pagos aumentan un porcentaje constante g en cada periodo. El primer pago es C, el segundo es C(1 + g), y así sucesivamente.
- Perpetuidad nivelada (crecimiento cero)
- Una perpetuidad con pagos constantes (g = 0). Su valor presente es \(PV = \dfrac{C}{r}\), que es el caso especial de la fórmula de crecimiento con g = 0.
- Flujo de caja (C o D1)
- El pago esperado al final del primer periodo. En la valoración por dividendos se escribe D1, el próximo dividendo esperado.
- Tasa de descuento (r, rendimiento requerido)
- La tasa anual que se usa para convertir los flujos de caja futuros en valor actual, reflejando el rendimiento exigido por el riesgo y el tiempo involucrados. Introdúcela como porcentaje.
- Tasa de crecimiento (g)
- El porcentaje anual constante en el que se supone que crece el flujo de caja para siempre. Introdúcela como porcentaje.
- Valor presente (VP)
- El valor actual de los flujos de caja futuros después de descontarlos a la tasa r.
- Modelo de crecimiento de Gordon
- Un modelo de valoración que aplica la fórmula de perpetuidad creciente \(PV = \dfrac{C}{r - g}\), usado con frecuencia para valorar una acción a partir de sus dividendos esperados.
- Diferencial (r − g)
- La diferencia entre la tasa de descuento y la tasa de crecimiento. Es el denominador de la fórmula, y cuanto menor es, mayor es el valor presente.
Preguntas frecuentes
¿Por qué r tiene que ser mayor que g? Si el crecimiento iguala o supera la tasa de descuento, los flujos crecen al menos tan rápido como se descuentan, así que su valor actual total se dispara hasta el infinito.
¿C es el flujo de este año o el del próximo? C es el flujo de caja de dentro de un periodo (el primer pago). Si lo que tienes es el pago actual, multiplícalo primero por \((1 + g)\).
¿Qué relación tiene con el modelo de crecimiento de Gordon? Es la misma ecuación. La valoración de acciones emplea \(P = \dfrac{D_1}{r - g}\), que es exactamente la fórmula de la perpetuidad creciente aplicada a los dividendos.