定額成長型永久年金とは?
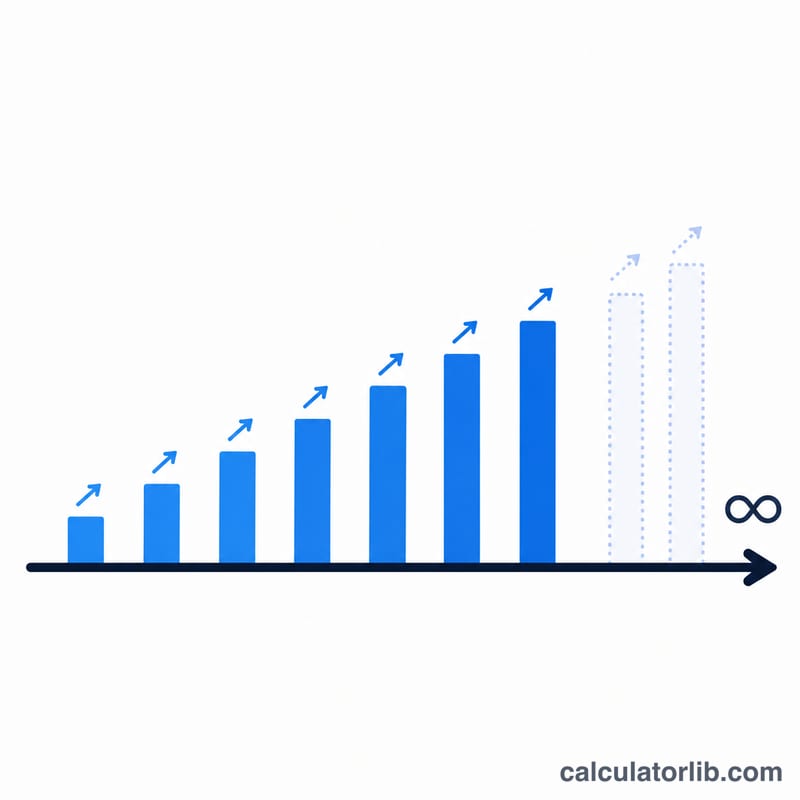
定額成長型永久年金(growing perpetuity)とは、永久に続き、しかも毎期一定の率で増え続けるキャッシュフローの流れを指します。代表例は、配当が毎年一定の割合で増えていく配当株です。本ツールは、この無限に続く成長キャッシュフローの現在価値(PV)を、ゴードン成長モデル(Gordon Growth Model)を使って算出します。
計算式
定額成長型永久年金の現在価値は次の式で表されます。
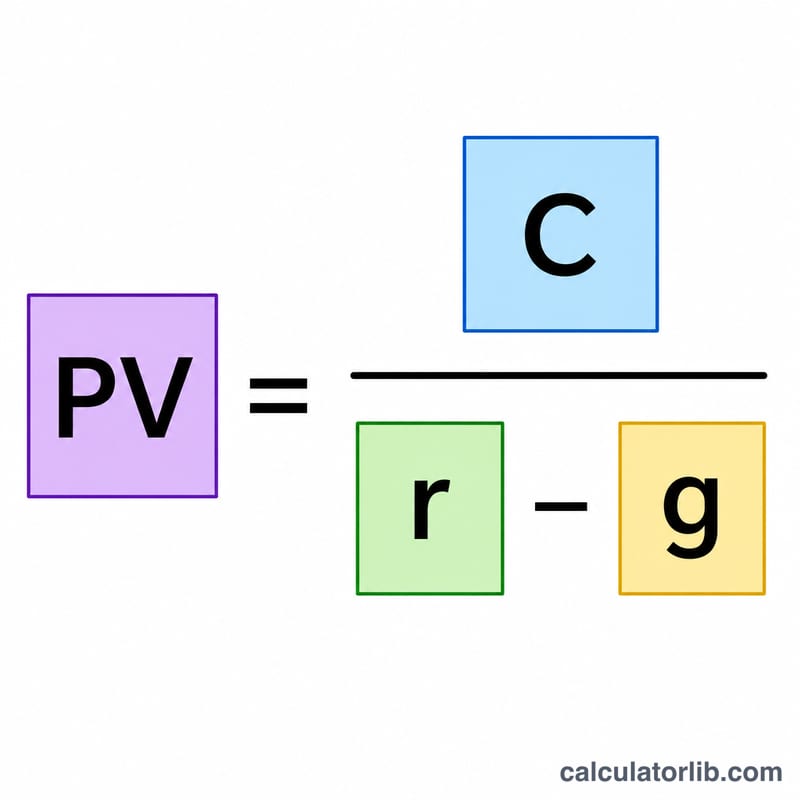
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$
ここで \(C\) は1期先(来期)に受け取るキャッシュフロー、\(r\) は割引率(あなたが求める要求利回り)、\(g\) はキャッシュフローの一定成長率です。この式が有限の値に収束するのは \(r > g\) のときだけです。成長率が割引率に等しいか上回ると、価値は無限大(または定義不能)となるため、本ツールではその場合に警告を表示します。
使い方
来期のキャッシュフロー、割引率(%)、想定される成長率(%)を入力してください。ツールはキャッシュフローを2つの率の差(スプレッド)で割り、無限に続くキャッシュフロー全体の現在価値を返します。
計算例
ある企業が来年100ドルの配当を支払い、あなたの要求利回りが8%、そして配当が今後ずっと年3%で成長すると見込まれるとします。このとき $$PV = \frac{100}{0.08 - 0.03} = \frac{100}{0.05} = 2{,}000\text{ドル}$$ となります。これが、その成長する配当の流れに対して今日支払ってよい上限額です。
割引率と成長率が現在価値に与える影響
この表では、最初のキャッシュフローを C = $100(1期間後に受け取る)に固定し、割引率 r と成長率 g を変化させています。各現在価値は \(PV = \dfrac{100}{r - g}\) で計算されます。
| 割引率 r | 成長率 g | スプレッド r − g | 現在価値(C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
r を 8% に固定した場合、g を 0% から 3% に上げると価値は $1,250 から $2,000 に上昇しますが、g を 6% から 7% に上げると $5,000 から $10,000 へと倍増します。g が r に近づくと分母の r − g がゼロに向かって縮小するため、現在価値は急激に上昇します。g = 3% のまま r を 10% に上げるとスプレッドは 7% となり、8%/3% の場合より現在価値は低くなります。
結果の解釈とモデルの限界
現在価値とは、永続的に続き一定の率 g で成長するキャッシュフローの流列を、今日の価値に割り引いたものです。ゴードン成長モデルの枠組みでは、想定したキャッシュフローが実際に発生するならば、要求収益率 r を確保できる今日の支払い上限額に等しくなります。
- r − g への高い感応度: スプレッドは分母にあるため、r または g のわずかな変化でも現在価値は大きく変動します。スプレッドが 1% の場合、5% の場合の 5 倍の現在価値になります。
- 成長率は r を下回る必要がある: この公式は r > g を前提とします。g ≥ r の場合、公式は意味のある有限値を与えません。
- 永続的な一定成長: 成長は無期限に続くと仮定されるため、g は通常、経済全体の長期成長率を下回るように設定されます。事業やキャッシュフローが永久に経済を上回って成長し続けることは現実的ではありません。
- 時期の仮定: この公式は 1 期間先のフローを評価します。C は第 1 期末に受け取る最初の支払いであり、以降の支払いはそれぞれ前回の (1 + g) 倍になります。支払いが各期の期首に行われる場合、価値は異なります。
- 遠い将来のキャッシュフローが支配的: 価値の大部分は将来の遠い支払いから生じます。r = 8%、g = 3% の場合、最初の 20 回の支払いで現在価値のおよそ 61% を占め、残りの約 39% は 20 年目以降の支払いから生じます。
このツールは、入力された値に基づく数学的な結果を示すものです。これは一般的な情報であり、金融アドバイスではありません。結果の信頼性は、r、g、C の背後にある仮定の妥当性に依存します。
用語集
- 永久債(パーペチュイティ)
- 無期限に続くキャッシュフローの流列。
- 成長永久債
- 支払額が毎期一定の割合 g で増加する永久債。最初の支払いは C、2 回目は C(1 + g)、以降も同様に続きます。
- 定額(ゼロ成長)永久債
- 支払額が一定(g = 0)の永久債。その現在価値は \(PV = \dfrac{C}{r}\) であり、g = 0 の場合の成長公式の特殊なケースです。
- キャッシュフロー(C または D1)
- 第 1 期末に受け取ると予想される支払い。配当評価では、次回の予想配当を D1 と表記します。
- 割引率(r、要求収益率)
- 将来のキャッシュフローを今日の価値に換算するために用いる年率で、関係するリスクと期間に見合って要求される収益率を反映します。パーセントで入力してください。
- 成長率(g)
- キャッシュフローが無期限に一定の年率で増加すると仮定した割合。パーセントで入力してください。
- 現在価値(PV)
- 将来のキャッシュフローを割引率 r で割り引いた、今日時点の価値。
- ゴードン成長モデル
- 成長永久債の公式 \(PV = \dfrac{C}{r - g}\) を適用する評価モデルで、多くの場合、予想配当から株式の価値を評価するために用いられます。
- スプレッド(r − g)
- 割引率と成長率の差。公式の分母にあたり、この値が小さいほど現在価値は大きくなります。
よくある質問
なぜ \(r\) は \(g\) より大きくなければならないのですか? 成長率が割引率に等しいか上回ると、キャッシュフローが割り引かれるのと同等以上の速さで増え続けるため、現在価値の合計は無限大に発散してしまうからです。
\(C\) は今年のキャッシュフローですか、それとも来年のものですか? \(C\) は今日から1期先のキャッシュフロー(最初の支払い)です。手元にあるのが現在の支払額であれば、まず\((1 + g)\)を掛けてから入力してください。
ゴードン成長モデルとはどう関係していますか? 同じ式です。株式評価で使われる \(P = \dfrac{D_1}{r - g}\) は、まさに配当に適用した定額成長型永久年金の公式そのものです。