建設ローン計算ツールとは?
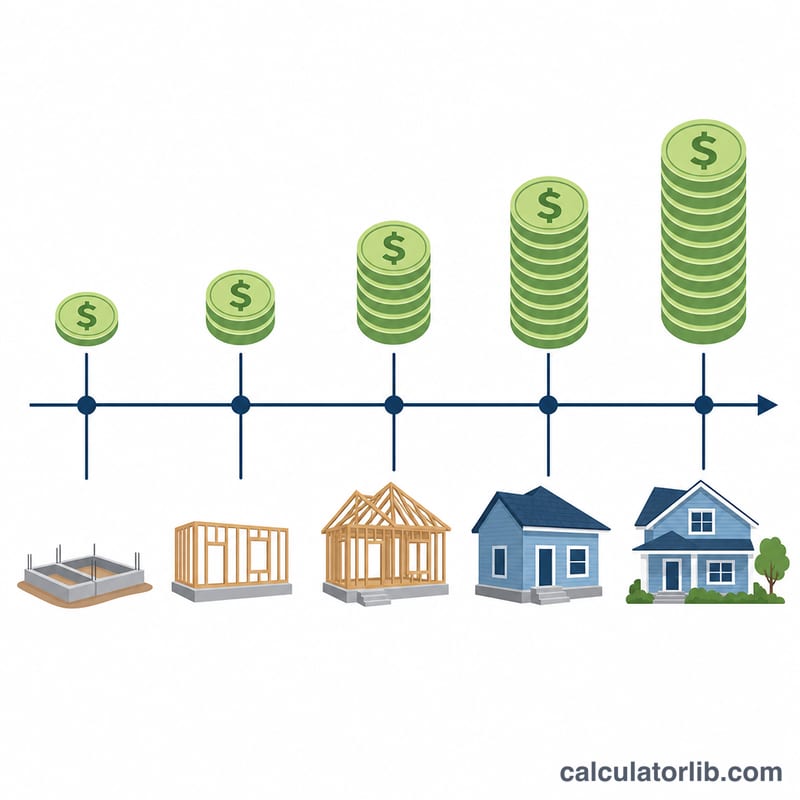
通常の住宅ローン(モーゲージ)は契約時に全額を受け取りますが、建設ローンはこれとは異なり、工事の進捗(マイルストーン)に応じて段階的に資金を実行していく「分割実行(ドロー方式)」が特徴です。実際に引き出した金額にのみ利息がかかるため、建築が進むにつれて残高が増え、それに伴って利息の負担も大きくなっていきます。本ツールは、ローンが完成後の長期固定融資(パーマネントローン)に切り替わる前の、建築期間中に支払う利息総額を試算するものです。なお、これは主に米国などで一般的な仕組みであり、日本では「つなぎ融資」が近い役割を担います。仕組みや金利の考え方は国や金融機関によって異なる点にご注意ください。
使い方
建設ローンの総額、年利、建築期間(月数)を入力します。次に、平均引き出し残高の係数を選びます。50%は資金を均等に実行していくケース、40%は立ち上がりがゆっくりなケース、60%は初期に大きく実行する(敷地造成や資材調達のため序盤の引き出しが多い)ケースをそれぞれ想定しています。計算結果には、推定利息総額、平均引き出し残高、月平均利息、そして総コストが表示されます。
計算式の解説
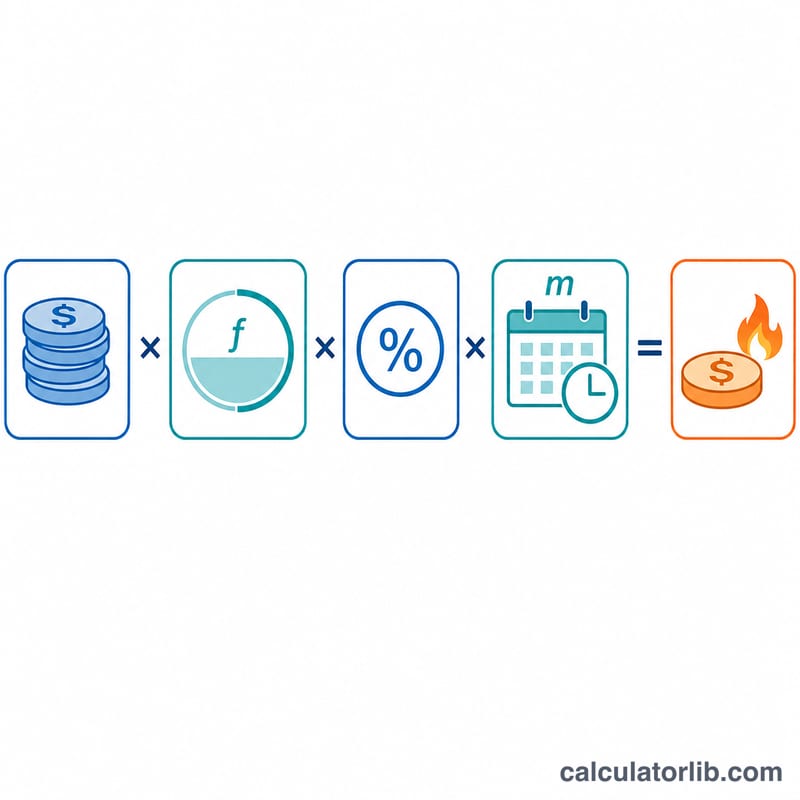
資金は段階的に引き出されるため、建築期間を通じた平均残高は、おおよそ「融資額 × 係数f」(均等実行ならおよそ0.5)で求められます。利息は、この平均残高に年利と、ローンが利用されている期間(1年に対する割合)を掛けて算出します。
$$I = L \cdot f \cdot \frac{r}{100} \cdot \frac{m}{12}$$
$$\text{where}\quad \left\{ \begin{aligned} L &= \text{Loan Amount} \\ f &= \text{Draw Factor} \\ r &= \text{Rate (\%)} \\ m &= \text{Months} \end{aligned} \right.$$
これは単利による概算です。実際の利息は、正確な資金実行のタイミングや利息積立(インタレスト・リザーブ)の有無によって変わりますが、この平均残高による方法は、金融機関が手早く見積もる際に用いる標準的な手法です。
計算例
たとえば、300,000ドルを年利7.5%、期間12か月で借り入れ、資金を均等に実行する(係数0.5)場合を考えてみましょう。平均残高 \(= 300{,}000 \times 0.5 = 150{,}000\) ドル。利息 $$= 150{,}000 \times 0.075 \times 1 = 11{,}250 \text{ ドル}$$ となります。月平均利息は \(11{,}250 \div 12 \approx 937.50\) ドル、総コストは \(300{,}000 + 11{,}250 = 311{,}250\) ドルです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
なぜ融資額の半分だけなのですか? 資金を段階的に引き出していくため、建築期間中は平均すると残高のおよそ半分が利用されている状態になります。これが、満額にかかる利息よりもはるかに少なくなる理由です。
この計算は正確ですか? いいえ、あくまで概算です。実際の利息はご自身の資金実行スケジュールによって変わります。正確な数字を知りたい場合は、金融機関に資金実行ごとの返済明細(償却表)を依頼してください。
完成後の長期ローンも含まれますか? いいえ。本ツールは利払いのみの建築フェーズだけを対象としています。完成後は通常、別の条件で標準的な住宅ローンへと切り替わります。