ما هي حاسبة قرض البناء؟
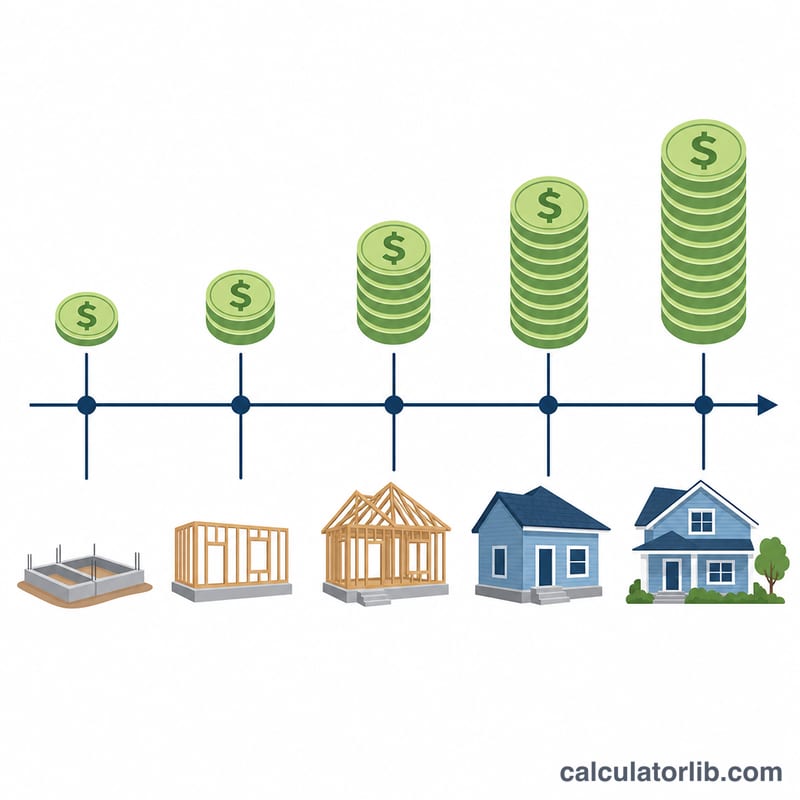
على عكس القرض العقاري التقليدي الذي تستلم فيه المبلغ كاملًا عند توقيع العقد، يُصرف قرض البناء على مراحل تُعرف بـالدفعات (draws) كلما اكتملت مرحلة من مراحل التنفيذ. أنت تدفع الفائدة فقط على الأموال التي تم سحبها فعليًا، ولذلك يتزايد الرصيد المستحق — وتكلفة الفائدة معه — طوال فترة البناء. تساعدك هذه الحاسبة على تقدير إجمالي الفوائد التي ستدفعها خلال مرحلة الإنشاء قبل أن يتحول القرض إلى تمويل دائم.
طريقة الاستخدام
أدخل إجمالي مبلغ قرض البناء، ونسبة الفائدة السنوية، ومدة البناء بالأشهر. ثم اختر معامل متوسط الرصيد المسحوب: تمثّل نسبة 50% دفعات موزعة بالتساوي، ونسبة 40% بداية بطيئة، أما نسبة 60% فتمثّل جدولًا مُحمّلًا في البداية (دفعات كبيرة مبكرة لتجهيز الموقع وشراء المواد). تُظهر النتيجة تقدير إجمالي الفوائد، ومتوسط الرصيد المسحوب، ومتوسط الفائدة الشهرية، والتكلفة الإجمالية مجتمعة.
شرح المعادلة
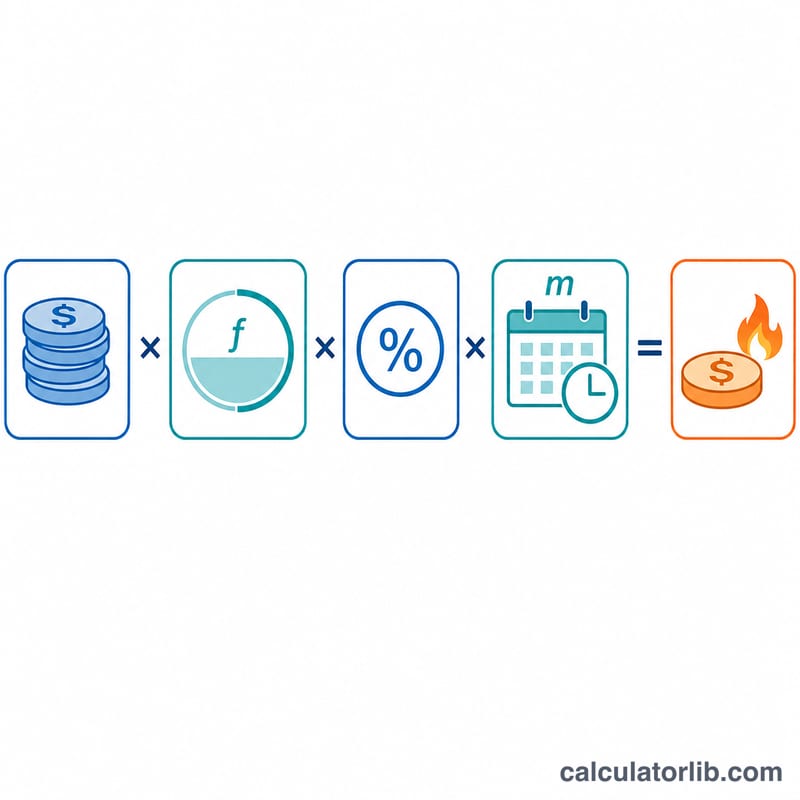
بما أن الدفعات تُصرف تدريجيًا، فإن متوسط الرصيد المستحق خلال فترة البناء يساوي تقريبًا مبلغ القرض مضروبًا في معامل f (نحو 0.5 في حالة الدفعات المتساوية). ثم تُحسب الفائدة بضرب هذا المتوسط في النسبة السنوية وفي نسبة السنة التي يبقى فيها القرض قائمًا:
$$I = L \cdot f \cdot \frac{r}{100} \cdot \frac{m}{12}$$
هذه طريقة تقريبية تعتمد على الفائدة البسيطة. تعتمد الفائدة الفعلية على التوقيت الدقيق للدفعات وعلى أي احتياطي فوائد، لكن أسلوب متوسط الرصيد هو التقدير السريع المعتاد الذي تستخدمه جهات الإقراض.
مثال تطبيقي
لنفترض أنك اقترضت 300,000 دولار بنسبة 7.5% على مدى 12 شهرًا بدفعات متساوية (المعامل 0.5). متوسط الرصيد = \(300{,}000 \times 0.5 = 150{,}000\) دولار. الفائدة = \(150{,}000 \times 0.075 \times 1 = \) 11,250 دولارًا. متوسط الفائدة الشهرية = \(11{,}250 \div 12 \approx 937.50\) دولارًا، والتكلفة الإجمالية = \(300{,}000 + 11{,}250 = 311{,}250\) دولارًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا نصف القرض فقط؟ لأنك تسحب الأموال تدريجيًا، فيكون متوسط الرصيد المستحق خلال فترة البناء نحو نصف المبلغ — ولهذا تكون الفائدة أقل بكثير مما لو حُسبت على المبلغ كاملًا.
هل النتيجة دقيقة؟ لا، إنها تقدير فقط. تعتمد الفائدة الحقيقية على جدول صرف الدفعات الخاص بك؛ اطلب من جهة الإقراض جدولًا تفصيليًا للدفعات للحصول على أرقام دقيقة.
هل تشمل القرض العقاري الدائم؟ لا. تغطي هذه الحاسبة مرحلة البناء التي تُدفع فيها الفوائد فقط. بعد اكتمال البناء، يتحول القرض عادةً إلى قرض عقاري قياسي بشروط منفصلة.