

逆算ローン計算機とは?
逆算ローン計算機は、いつもとは逆の発想で考えるツールです。「この借入額なら毎月いくら返済するのか?」ではなく、「毎月この金額を返済できるなら、いくらまで借りられるのか?」を導き出します。目標とする毎月の返済額・金利・返済期間を入力すると、借入できる金額——つまり、その返済の流れを今の価値に換算した「現在価値(PV)」——を計算します。住宅ローン、自動車ローン、フリーローンなどを検討する前の資金計画づくりにぴったりです。
※本ツールは月々均等返済の仕組みを前提とした一般的な計算機です。日本の住宅ローンや各種ローンにもそのまま応用できますが、金利の表示方法や手数料、税制は商品・国によって異なる場合があるため、実際の借入時は金融機関の条件をご確認ください。
使い方
無理なく払える毎月の返済額、金融機関から提示された年利(年率)、返済期間(年数)を入力してください。借入可能な上限額、返済回数、返済総額、そして支払う利息の総額が、その場ですぐに表示されます。
計算式の解説
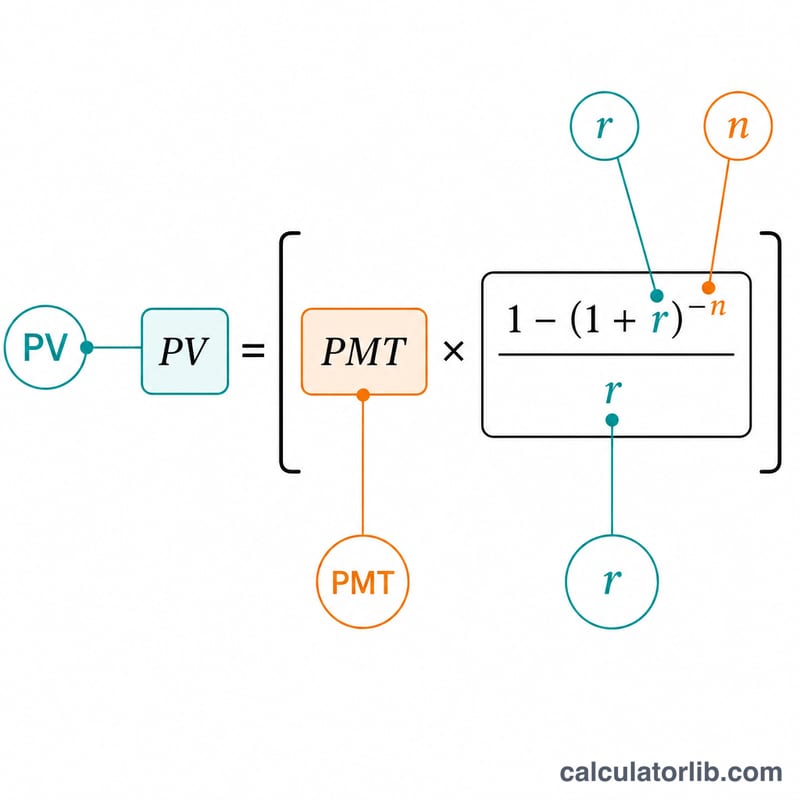
本ツールでは、期末払い年金(普通年金)の現在価値を求める次の公式を使用します。$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$ここで \(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は総返済回数(年数 × 12)です。金利が0%の場合、借入額は単純に \(L = M \times n\) となります。
計算例
たとえば、毎月1,000ドルを返済でき、年利6%、返済期間30年とします。月利 \(r = 0.005\)、\(n = 360\) となり、$$L = 1000 \times \frac{1 - 1.005^{-360}}{0.005} \approx 166{,}791.61\text{ドル}$$30年間の返済総額は360,000ドルで、そのうち約193,208ドルが利息となります。
返済額を固定したときの金利と期間による借入可能額の違い
この表は月々の返済額を$1,000に固定し、\(PV = PMT \times \frac{1-(1+r)^{-n}}{r}\)を適用しています。ここで\(r\) = 年利/12、\(n\) = 年数 × 12です。金利は固定、支払いは各月末の定額払い、元利均等で全額返済するローンを前提としています。金額は1ドル単位に四捨五入しています。
| 年利 | 期間 | 借入額(現在価値 PV) | 総返済額 | 総利息 |
|---|---|---|---|---|
| 4% | 15年 | $135,192 | $180,000 | $44,808 |
| 4% | 20年 | $165,022 | $240,000 | $74,978 |
| 4% | 30年 | $209,460 | $360,000 | $150,540 |
| 6% | 15年 | $118,504 | $180,000 | $61,496 |
| 6% | 20年 | $139,581 | $240,000 | $100,419 |
| 6% | 30年 | $166,792 | $360,000 | $193,208 |
| 8% | 15年 | $104,641 | $180,000 | $75,359 |
| 8% | 20年 | $119,554 | $240,000 | $120,446 |
| 8% | 30年 | $136,283 | $360,000 | $223,717 |
要点:金利が高いほど、同じ返済額で借りられる金額は大きく減少します(金利4%・30年では約$209,460を借りられるのに対し、8%では約$136,283です)。期間を延ばすと借入額は増えますが、効果は次第に小さくなり、総利息は大きく増えます。総返済額は単純に$1,000×支払回数で求められます。税金、保険料、手数料は含まれていません。
主な用語の解説
- 現在価値(PV)
- ローンの金利で割り引いたとき、将来の一連の支払額の合計に等しくなる、今受け取る金額(借入額)です。
- PMT(定額返済額)
- 各期間に支払う一定の返済額です。この計算機では月々の返済額を指します。
- 月利(r)
- 1か月あたりの金利で、年利を12で割って求めます(パーセント表示の場合はさらに100で割ります)。
- 返済回数(n)
- 支払いの総回数で、月払いの場合は年数 × 12に等しくなります。
- APR(年率)
- 年間の利率で、ローンの提示金利として示されるものです。公式のAPRには一部の手数料が含まれる場合があり、その定義は国によって異なります。この計算機では、入力された金利を月次複利の名目年利として扱います。
- 元金
- 借り入れた金額、または未返済の残高のことで、これに対して利息が計算されます。
- 元利均等返済(償却)
- 予定された支払いを通じて、ローンを少しずつ返済していくことです。各支払いはまず利息に充てられ、残りが元金を減らします。
- 完全償却型ローン
- 定期的な支払いによって、期間の終わりにちょうど残高がゼロになるローンで、最後に大きな一括返済(バルーン払い)はありません。
- 期末払い年金
- 各期間の終わりに支払われる等額の一連の支払いです。ここで使用している計算式はこのタイミングを前提としています。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
税金や保険料は含まれますか? いいえ。計算するのは元金と利息のみです。住宅ローンの場合、固定資産税や保険料を積み立てる分(エスクローなど)があると、その分だけ返済額のうちローン本体に充てられる割合は少なくなります。
どの金利を入力すればよいですか? より正確な結果を得るには、金融機関が提示する実質年率(APR)を使うのがおすすめです。APRは手数料を含めた実際の借入コストを反映しているためです。
どんなローンにも使えますか? はい。毎月均等額を返済する元利均等・固定金利のローンであれば、住宅ローン、自動車ローン、フリーローンなど幅広く対応できます。
















