

APY → APR 変換ツールとは?
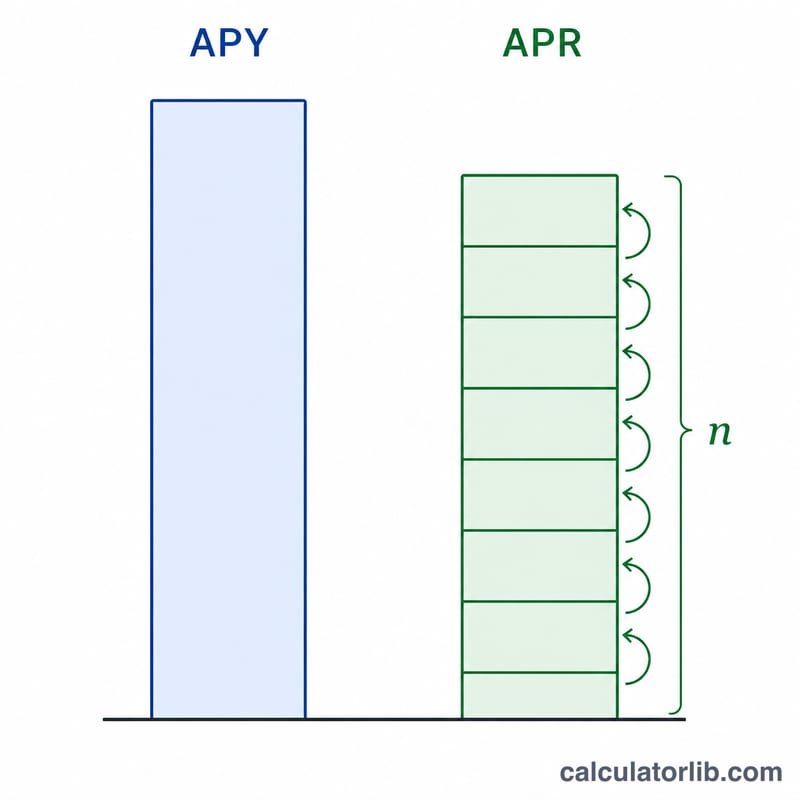
この計算ツールは、実質年利(APY:Annual Percentage Yield)を、同等の名目年利(APR:Annual Percentage Rate)へ換算するものです。APYは複利効果を織り込んだ「実際の利回り」を表すのに対し、APRは複利を考慮する前の「表示上の年率」を指します。両者は年に2回以上複利計算が行われる場合に必ずズレるため、預金口座・ローン・投資商品などを同じ土俵で比較するには、この換算が欠かせません。
※APY・APRは主に米国などで使われる利率表示の概念です。日本では「実質年率」や「年利」といった表現が用いられ、表示ルールも国によって異なる点にご注意ください。
使い方
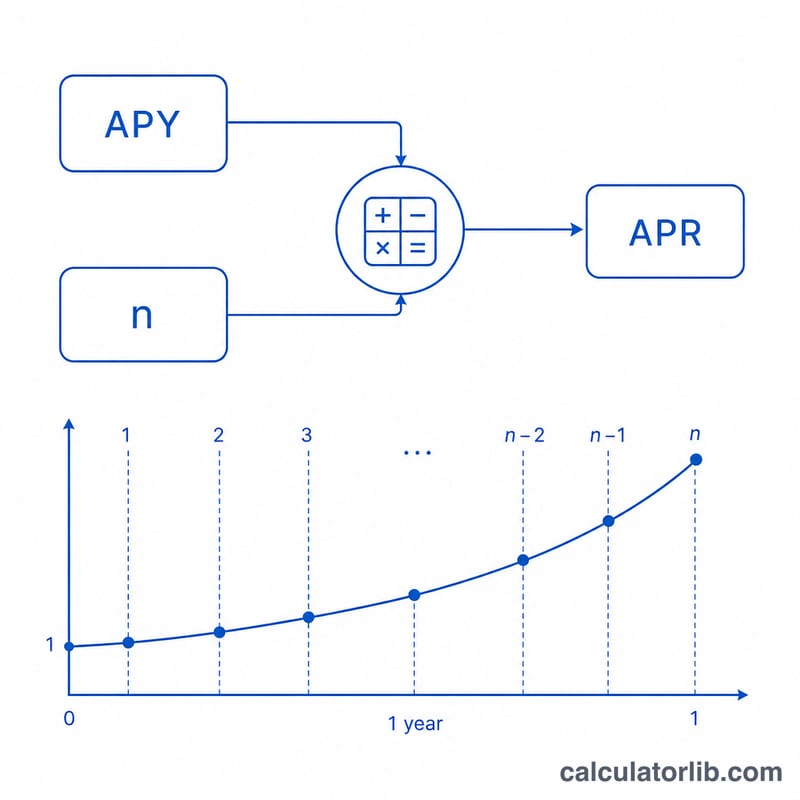
APYをパーセントで入力します(例:5%なら「5」)。次に、1年あたりの複利回数を選びます(毎月なら12、四半期ごとなら4、毎日なら365、年1回なら1)。その頻度で複利計算したときに、入力したAPYと一致する名目APRが瞬時に表示されます。
計算式の解説
換算には次の式を使います。
$$\text{APR} = \text{n} \left[ \left(1 + \frac{\text{APY}}{100}\right)^{\frac{1}{\text{n}}} - 1 \right] \times 100$$
ここで \(n\) は1年あたりの複利回数、APYは小数で表します。\((1 + \text{APY})^{1/n}\) は1期間あたりの成長率を求める部分で、そこから1を引くと1期間の利率になります。これに \(n\) を掛けて1年分に引き戻したものが、名目年利(APR)です。
計算例
たとえば、毎月複利(n = 12)で「APY 5%」と表示された口座を考えます。まずAPYを小数に直すと0.05。次に、$$\text{APR} = 12 \times \left[(1.05)^{1/12} - 1\right] = 12 \times (1.0040741 - 1) = 12 \times 0.0040741 \approx 0.048889$$つまり約4.8889%となります。したがって、APY 5%は名目APRでおよそ4.89%に相当します。
複利計算頻度に基づくAPYからAPRへの変換
固定APYに対して、それを達成するために必要な名目年利率(APR)は、複利計算がより頻繁に行われるほど低くなります。複利計算期間が増えるほど、利息が利息を生じる機会が増すため、同じ実効利回りを生み出すためにはより低い名目利率で済みます。変換式は以下の通りです:
$$\text{APR} = n\left[\left(1 + \frac{\text{APY}}{100}\right)^{1/n} - 1\right] \times 100$$
下の表はAPYを固定し、複数の複利計算頻度で必要なAPRを示しています。より高い利率ではAPYとAPRの差がどのように広がるかに注目してください。
| APY | n = 1(年1回) | n = 4(四半期) | n = 12(月1回) | n = 52(週1回) | n = 365(日1回) |
|---|---|---|---|---|---|
| 5.00% | 5.0000% | 4.9089% | 4.8889% | 4.8821% | 4.8794% |
| 2.00% | 2.0000% | 1.9852% | 1.9819% | 1.9807% | 1.9803% |
5% APYでは年1回複利計算と日1回複利計算の差は約0.121パーセンテージポイントですが、2% APYでは約0.020ポイントのみです。これはAPYとAPRの差が利率とともに増加することを確認しています。
主要用語
- APY(年利回り)
- 年間の複利計算の効果を考慮した実効年利です。これはあなたのお金が1年間を通じて実際に稼ぐか、または支払う金額を1つのパーセンテージで表したものです。
- APR / 名目利率
- 複利計算が適用される前の表記された年利です。これは周期的な利率に1年間の期間数を乗じたものです(\(\text{APR} = \text{周期的な利率} \times n\))。したがって、それ自体は年間内の複利計算を反映していません。
- 複利計算頻度(n)
- 年間を通じて利息が何回計算され残高に加算されるか(例:1回(年1回)、4回(四半期)、12回(月1回)、52回(週1回)、365回(日1回))。nが高いほど複利計算がより頻繁に行われます。
- 周期的な利率
- 1つの複利計算期間に適用される利率であり、\(\text{APR} / n\)に等しいです。例えば、6% APRで月1回複利計算される場合、周期的な利率は月0.5%です。
- 実効利率
- 実効年利率の別の呼び方で、APYと同じです。複利計算を考慮した後の真の年間コストまたはリターンを反映しています。
- 規制上 / 手数料を含むAPRに関する注記
- この変換で使用されるAPRは、複利計算からの名目利率のみです。これは、ローンで開示される規制上のAPR(例えば米国の真実in Lending法に基づく)とは異なります。規制上のAPRは手数料、ポイント、および他の融資手数料も含まれています。このCalculatorは、数学的な利率関係のみを扱っており、手数料を含む開示数値は扱いません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
APRは必ずAPYより低くなりますか? はい。年に2回以上複利計算が行われる場合は、必ずAPRの方が低くなります。年1回の複利(n = 1)であれば、APRとAPYは一致します。
複利回数はどれを選べばいいですか? 対象の金融商品が実際に採用している頻度を選びます。多くの預金口座やローンは毎月(12)、クレジットカードでは毎日(365)が一般的です。
APRに手数料は含まれますか? このツールで計算するAPRは、あくまで複利を調整しただけの利率です。ローンの法定APRには手数料が上乗せされる場合がありますが、本計算ツールではそれらは考慮していません。
















