

Что делает калькулятор APY → APR?
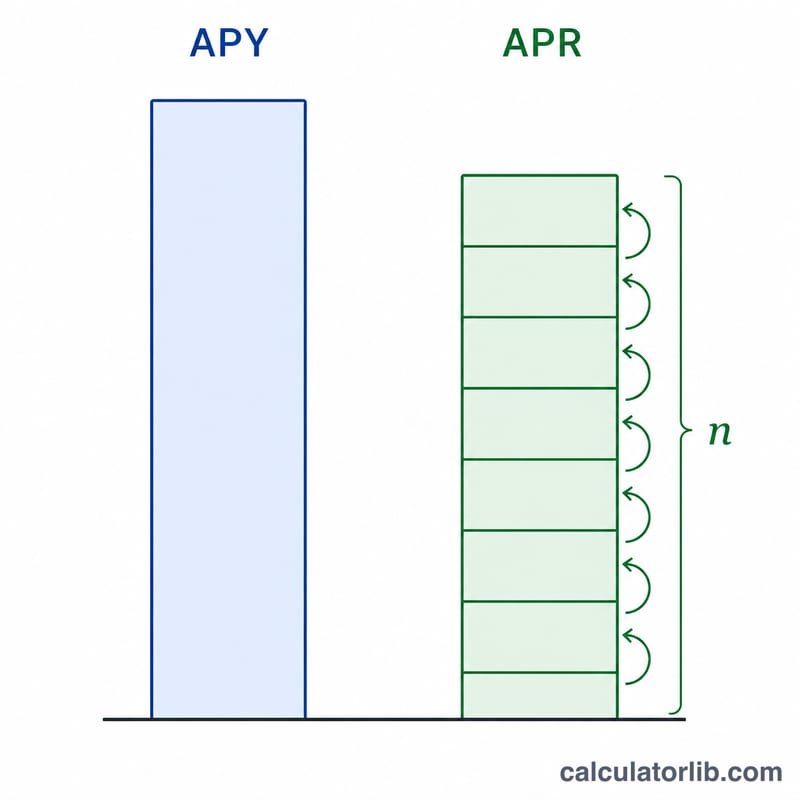
Этот калькулятор переводит эффективную годовую доходность (APY, Annual Percentage Yield) в эквивалентную номинальную годовую ставку (APR, Annual Percentage Rate). APY показывает реальную доходность с учётом капитализации процентов, тогда как APR — это заявленная ставка до капитализации. Поскольку эти величины расходятся каждый раз, когда проценты начисляются чаще одного раза в год, перевод одной в другую необходим для корректного сравнения вкладов, кредитов и инвестиционных продуктов «на равных».
Обратите внимание: APY и APR — это термины англоязычной (прежде всего американской) финансовой практики. В России похожие понятия — это эффективная процентная ставка (аналог APY) и номинальная ставка (аналог APR), а для кредитов используется ПСК (полная стоимость кредита), которая дополнительно учитывает комиссии. Сама математика везде одинакова, но названия и нормативные требования в разных странах отличаются.
Как пользоваться
Введите APY в процентах (например, 5 для 5%) и укажите, сколько раз в год начисляются проценты (12 — ежемесячно, 4 — раз в квартал, 365 — ежедневно, 1 — раз в год). Калькулятор моментально покажет номинальную ставку APR, которая при такой частоте капитализации даст указанную вами APY.
Разбор формулы
Для перевода используется выражение:
$$\text{APR} = \text{n} \left[ \left(1 + \frac{\text{APY}}{100}\right)^{\frac{1}{\text{n}}} - 1 \right] \times 100$$
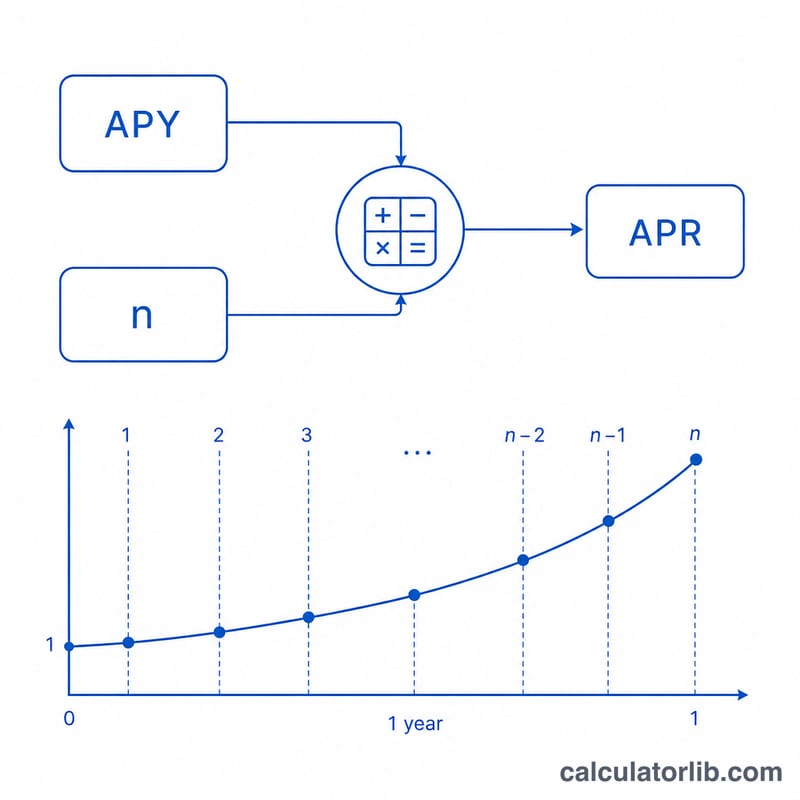
Здесь n — число периодов капитализации в год, а APY указывается в виде десятичной дроби. Выражение \((1 + \text{APY})^{1/n}\) даёт коэффициент роста за один период; вычитание единицы превращает его в ставку за период, а умножение на n возвращает результат к годовой номинальной ставке.
Пример расчёта
Допустим, по счёту заявлена доходность 5% APY с ежемесячной капитализацией (n = 12). Переводим APY в десятичную дробь: 0,05. Тогда $$\text{APR} = 12 \times \left((1{,}05)^{1/12} - 1\right) = 12 \times (1{,}0040741 - 1) = 12 \times 0{,}0040741 \approx 0{,}048889,$$ то есть около 4,8889%. Значит, доходности 5% APY соответствует примерно 4,89% номинальной ставки APR.
Частые вопросы
APR всегда ниже APY? Да, если проценты начисляются чаще одного раза в год. При годовой капитализации (n = 1) APR и APY совпадают.
Какую частоту капитализации выбрать? Ту, которая реально применяется к продукту: 12 (ежемесячно) — для большинства вкладов и кредитов, 365 (ежедневно) — для многих кредитных карт.
Учитывает ли APR комиссии? В этом калькуляторе APR — это чисто математическая ставка с поправкой на капитализацию. Регуляторный APR по кредитам (а в России — ПСК) может дополнительно включать комиссии, чего данный калькулятор не учитывает.
APY в APR при различных периодичностях начисления
При фиксированной APY номинальная годовая ставка (APR), необходимая для её достижения, снижается по мере увеличения частоты начисления. При более частых периодах начисления проценты начисляются на проценты чаще, поэтому более низкая номинальная ставка дает такой же эффективный доход. Преобразование использует:
$$\text{APR} = n\left[\left(1 + \frac{\text{APY}}{100}\right)^{1/n} - 1\right] \times 100$$
В таблице ниже фиксирована APY и показаны требуемые APR при различных периодичностях начисления. Обратите внимание, как разница между APY и APR увеличивается при более высокой ставке.
| APY | n = 1 (годовое) | n = 4 (ежеквартальное) | n = 12 (ежемесячное) | n = 52 (еженедельное) | n = 365 (ежедневное) |
|---|---|---|---|---|---|
| 5.00% | 5.0000% | 4.9089% | 4.8889% | 4.8821% | 4.8794% |
| 2.00% | 2.0000% | 1.9852% | 1.9819% | 1.9807% | 1.9803% |
При 5% APY разница между годовым и ежедневным начислением составляет около 0,121 процентного пункта, а при 2% APY — только около 0,020 пункта, что подтверждает, что разница APY–APR растет с увеличением ставки.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины
- APY (Годовая процентная доходность)
- Эффективная годовая ставка доходности, которая учитывает влияние начисления процентов в течение года. Это то, что ваши деньги действительно заработают или будут стоить за полный год, выраженное в виде одного процента.
- APR / Номинальная ставка
- Установленная годовая ставка до применения начисления процентов. Это периодическая ставка, умноженная на количество периодов в году (\(\text{APR} = \text{периодическая ставка} \times n\)), поэтому сама по себе она не отражает внутригодовое начисление процентов.
- Периодичность начисления (n)
- Количество раз в год, когда вычисляются и добавляются проценты к балансу — например, 1 (годовое), 4 (ежеквартальное), 12 (ежемесячное), 52 (еженедельное) или 365 (ежедневное). Более высокое n означает более частое начисление процентов.
- Периодическая ставка
- Процентная ставка, применяемая в одном периоде начисления, равная \(\text{APR} / n\). Например, 6% APR с ежемесячным начислением имеет периодическую ставку 0,5% в месяц.
- Эффективная ставка
- Другое название эффективной годовой ставки, которая идентична APY. Она отражает истинную годовую стоимость или доход после учета начисления процентов.
- Примечание о регулятивной / включающей сборы APR
- APR, используемая в этом преобразовании, является чисто номинальной процентной ставкой от начисления процентов. Она отличается от нормативной APR, раскрытой по кредитам (например, в соответствии с U.S. Truth in Lending), которая также включает сборы, баллы и другие финансовые сборы. Этот калькулятор имеет дело только с математической связью процентных ставок, а не с цифрами раскрытия, включающими сборы.
















