Что такое калькулятор APY из APR?
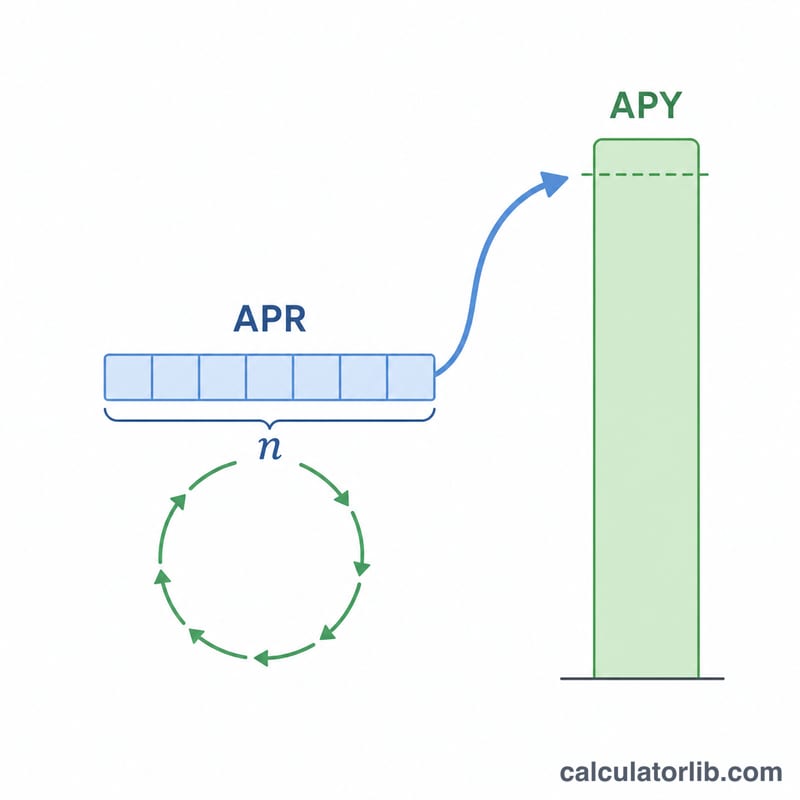
Этот инструмент переводит номинальную годовую ставку (APR) в эффективную годовую доходность (APY), которую также называют эффективной годовой ставкой. APR — это заявленная годовая процентная ставка, но когда проценты начисляются (капитализируются) чаще одного раза в год, фактический доход (или расход) оказывается выше. APY как раз и учитывает эффект капитализации, показывая реальную годовую доходность. Эти обозначения пришли из англоязычной банковской практики (США и др.); в России похожие показатели часто называют «эффективной процентной ставкой».
Как пользоваться
Введите номинальную ставку APR в процентах и выберите, как часто капитализируются проценты — раз в год, раз в полугодие, ежеквартально, ежемесячно или ежедневно. Калькулятор моментально покажет APY вместе с выигрышем от капитализации (разницей между APY и APR).
Разбор формулы
Для перевода используется формула:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{\text{n}}\right)^{\text{n}} - 1$$
Здесь APR выражена в виде десятичной дроби, а n — число периодов капитализации в году. Деление APR на n даёт ставку за один период; возведение коэффициента роста в степень n распределяет капитализацию на весь год; вычитание единицы выделяет саму доходность.
Пример расчёта
Допустим, по вкладу заявлена ставка APR 5% с ежемесячной капитализацией (n = 12). Тогда $$\text{APY} = \left(1 + \frac{0{,}05}{12}\right)^{12} - 1 = (1{,}0041667)^{12} - 1 \approx 0{,}051162,$$ то есть около 5,1162%. Выигрыш от капитализации составляет примерно 0,1162 процентного пункта по сравнению с «голой» ставкой 5% APR.
Частые вопросы
Чем APR отличается от APY? APR — это простая номинальная ставка; APY учитывает капитализацию в течение года, поэтому APY ≥ APR (равны они только при годовой капитализации).
Почему более частая капитализация даёт более высокий APY? Потому что проценты рассчитываются и добавляются к остатку чаще, и каждый следующий период начисляется уже на чуть большую сумму.
Подходит ли это для вкладов и кредитов? Да. Для вкладов калькулятор покажет ваш реальный доход, а для кредитов — настоящую эффективную стоимость заимствования.
Годовая процентная ставка (APR) и годовой процентный доход (APY) при различных частотах начисления
Чем чаще начисляется процент, тем выше эффективный годовой процентный доход (APY) для данной номинальной ставки APR. В таблице ниже APR зафиксирована на уровне 5% и применяется формула \(\text{APY} = \left(1 + \frac{\text{APR}/100}{n}\right)^{n} - 1\) для каждой частоты начисления. Столбец прибыль от начисления показывает, на сколько дополнительных процентных пункта начисление превышает простую номинальную ставку 5%.
| Частота начисления | Периодов в год (n) | APY | Прибыль от начисления по сравнению с APR |
|---|---|---|---|
| Ежегодно | 1 | 5.0000% | 0.0000% |
| Полугодовое | 2 | 5.0625% | 0.0625% |
| Ежеквартально | 4 | 5.0945% | 0.0945% |
| Ежемесячно | 12 | 5.1162% | 0.1162% |
| Ежедневно | 365 | 5.1267% | 0.1267% |
Решённый пример (ежемесячно): При APR = 5% и n = 12 периодическая ставка составляет \(0.05/12 = 0.0041667\). Затем \(\text{APY} = (1 + 0.0041667)^{12} - 1 = 1.051162 - 1 = 0.051162\), или примерно 5.1162%. Обратите внимание, что выгода уменьшается при переходе от ежегодного к ежедневному начислению — большая часть преимущества начисления достигается при ежемесячном начислении, после чего отдача уменьшается по сравнению с непрерывным начислением (которое дало бы \(e^{0.05}-1 \approx 5.1271\%\)).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Объяснение ключевых терминов
- APR (годовая процентная ставка)
- Номинальная годовая процентная ставка, указанная для счёта или кредита, без учёта внутригодового начисления. APR 5% с ежемесячным начислением не означает, что вы заработаете ровно 5% за год — это означает, что каждый месяц начисляется по ставке \(5\%/12\). APR удобна для указания и сравнения заявленных ставок, но она занижает истинный годовой доход при начислении процентов чаще, чем один раз в год.
- APY / эффективная годовая ставка (EAR)
- Эффективная годовая ставка доходности после учёта всех внутригодовых начислений. APY (термин, используемый для вкладов и сбережений) и EAR (более общий термин) рассчитываются одинаково: \(\text{APY} = \left(1 + \frac{\text{APR}/100}{n}\right)^{n} - 1\). Это единственная цифра, которая позволяет сравнивать счета с различными графиками начисления на равноправной основе.
- Номинальная ставка
- Ещё одно название для заявленной годовой ставки (APR), которая не была скорректирована с учётом частоты начисления. Здесь "номинальная" означает "названная" или "заявленная", а не "скорректированная на инфляцию" (другое экономическое применение этого слова).
- Периодическая ставка
- Процентная ставка, применяемая к каждому отдельному периоду начисления, равная \(\text{APR}/n\). Для 5% APR с ежемесячным начислением периодическая (ежемесячная) ставка составляет \(5\%/12 \approx 0.4167\%\). Многократное применение периодической ставки в течение \(n\) периодов приводит к APY.
- Частота начисления
- Как часто начисленный процент добавляется к балансу, чтобы он начал сам себя приносить доход. Распространённые частоты — ежегодное, полугодовое, ежеквартальное, ежемесячное и ежедневное начисление. Более высокая частота повышает APY при фиксированной APR, хотя с уменьшающейся дополнительной выгодой при увеличении частоты.
- n (периодов в год)
- Количество периодов начисления в течение одного года — показатель степени в формуле APY. Типичные значения: 1 (ежегодно), 2 (полугодовое), 4 (ежеквартально), 12 (ежемесячно) и 365 (ежедневно). При стремлении \(n\) к бесконечности APY приближается к пределу непрерывного начисления \(e^{\text{APR}/100} - 1\).