ما هي حاسبة تحويل APR إلى APY؟
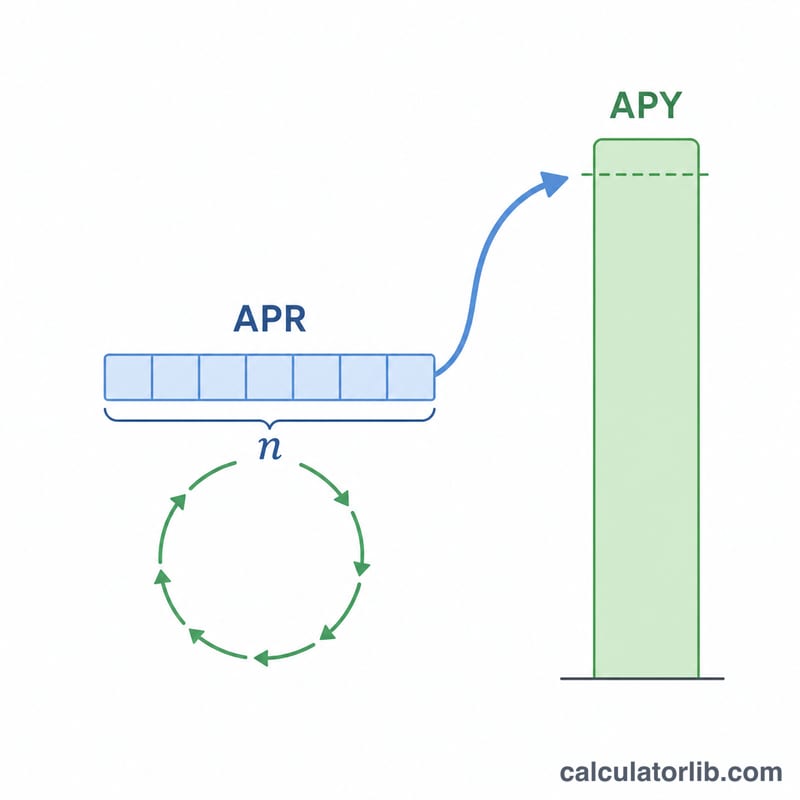
تحوّل هذه الأداة معدل الفائدة الاسمي السنوي (APR) إلى العائد السنوي الفعلي (APY)، والذي يُعرف أيضًا بالمعدل السنوي الفعلي. فمعدل APR هو نسبة الفائدة السنوية المعلنة، لكن عندما تُركّب الفائدة أكثر من مرة في السنة، يصبح ما تكسبه (أو تدفعه) فعليًا أعلى من ذلك. ويعكس معدل APY أثر هذا التركيب، فيمنحك العائد السنوي الحقيقي.
كيفية الاستخدام
أدخل معدل الفائدة الاسمي السنوي (APR) كنسبة مئوية، ثم اختر عدد مرات تركيب الفائدة — سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو يومي. تعرض لك الحاسبة فورًا قيمة APY إلى جانب مكسب التركيب (APY مطروحًا منه APR).
شرح المعادلة
يعتمد التحويل على المعادلة التالية:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{\text{n}}\right)^{\text{n}} - 1$$
حيث يُعبَّر عن APR بصيغة عشرية، وn هو عدد فترات التركيب في السنة. إن قسمة APR على n تعطي معدل الفترة الواحدة، ورفع عامل النمو إلى الأس n يُركّب الفائدة على مدار السنة كاملة، أما طرح الرقم 1 فيعزل قيمة العائد وحدها.
مثال تطبيقي
لنفترض أن حسابًا يُعلن عن معدل APR بنسبة 5% بتركيب شهري (n = 12). عندئذٍ يكون $$\text{APY} = \left(1 + \frac{0.05}{12}\right)^{12} - 1 = (1.0041667)^{12} - 1 \approx 0.051162,$$ أي ما يقارب 5.1162%. ويبلغ مكسب التركيب نحو 0.1162 نقطة مئوية فوق معدل APR البسيط البالغ 5%.
معدل النسبة السنوية إلى العائد النسبة السنوية عند تكرارات التراكم المختلفة
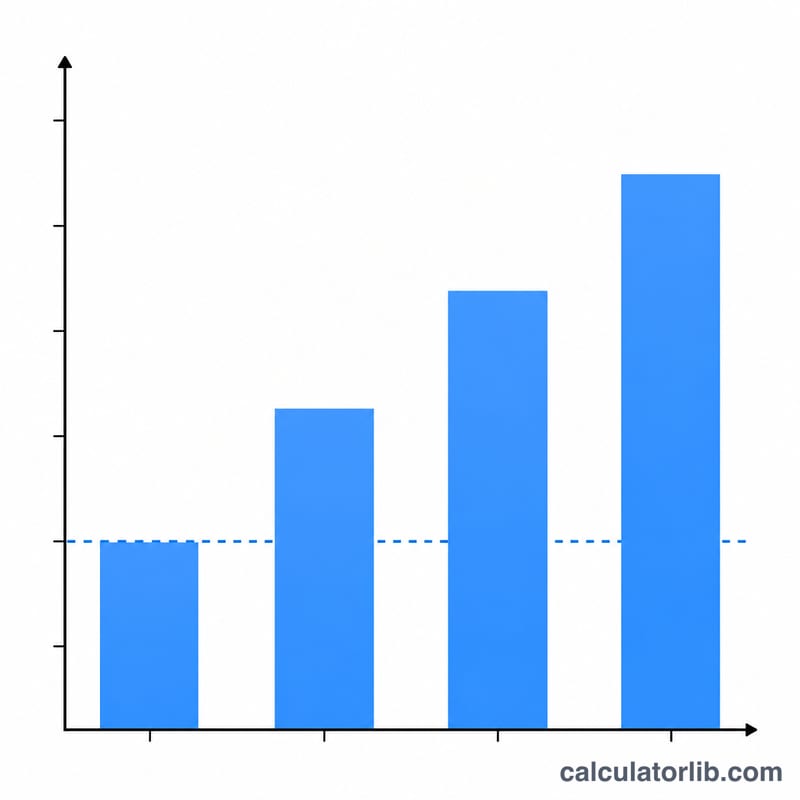
كلما زاد تكرار تراكم الفائدة، ارتفع العائد السنوي الفعلي (APY) للمعدل السنوي الاسمي المحدد. الجدول أدناه يثبت معدل النسبة السنوية (APR) عند 5% ويطبق الصيغة \(\text{العائد السنوي الفعلي} = \left(1 + \frac{\text{معدل النسبة السنوية}/100}{n}\right)^{n} - 1\) لكل تكرار تراكم. يوضح العمود مكسب التراكم كم نقطة مئوية إضافية يضيفها التراكم على معدل 5% الاسمي البسيط.
| التراكم | عدد الفترات في السنة (n) | العائد السنوي الفعلي | مكسب التراكم مقابل معدل النسبة السنوية |
|---|---|---|---|
| سنوي | 1 | 5.0000% | 0.0000% |
| نصف سنوي | 2 | 5.0625% | 0.0625% |
| ربع سنوي | 4 | 5.0945% | 0.0945% |
| شهري | 12 | 5.1162% | 0.1162% |
| يومي | 365 | 5.1267% | 0.1267% |
مثال عملي (شهري): مع معدل النسبة السنوية = 5% و n = 12، المعدل الدوري هو \(0.05/12 = 0.0041667\). ثم \(\text{العائد السنوي الفعلي} = (1 + 0.0041667)^{12} - 1 = 1.051162 - 1 = 0.051162\)، أو ما يقرب من 5.1162%. لاحظ أن المكاسب تتناقص كلما انتقلت من السنوي إلى اليومي — معظم فوائد التراكم يتم التقاطها بحلول الوقت الذي تصل فيه إلى الشهري، مع عوائد متناقصة نحو التراكم المستمر (الذي سيعطي \(e^{0.05}-1 \approx 5.1271\%\)).
المصطلحات الأساسية المشروحة
- معدل النسبة السنوية (APR)
- معدل الفائدة السنوي الاسمي المعلن على الحساب أو القرض، قبل احتساب التراكم خلال السنة. معدل نسبة سنوية 5% مركب شهري لا يعني أنك تكسب بالضبط 5% خلال السنة — بل يعني أن كل شهر يتراكم بنسبة \(5\%/12\). معدل النسبة السنوية مناسب للاستشهاد والمقارنة بين المعدلات المعلنة، لكنه يقلل من العائد السنوي الحقيقي عندما يحدث التراكم أكثر من مرة في السنة.
- العائد السنوي الفعلي (APY) / معدل الفائدة الفعلي السنوي (EAR)
- معدل العائد السنوي الفعلي بعد احتساب جميع التراكمات خلال السنة. العائد السنوي الفعلي (المصطلح المستخدم للودائع والمدخرات) ومعدل الفائدة الفعلي السنوي (المصطلح الأعم) يتم حسابهما بنفس الطريقة: \(\text{العائد السنوي الفعلي} = \left(1 + \frac{\text{معدل النسبة السنوية}/100}{n}\right)^{n} - 1\). إنه الرقم الوحيد الذي يسمح لك بمقارنة الحسابات ذات جداول التراكم المختلفة على أساس متساوٍ.
- المعدل الاسمي
- اسم آخر للمعدل السنوي المعلن (معدل النسبة السنوية) الذي لم يتم تعديله حسب تكرار التراكم. كلمة "اسمي" هنا تعني "مسمى" أو "معلن"، وليس "معدل حسب التضخم" (استخدام اقتصادي مختلف للكلمة).
- المعدل الدوري
- معدل الفائدة المطبق على كل فترة تراكم فردية، يساوي \(\text{معدل النسبة السنوية}/n\). لمعدل نسبة سنوية 5% مركب شهري، المعدل الدوري (الشهري) هو \(5\%/12 \approx 0.4167\%\). تطبيق المعدل الدوري بشكل متكرر على \(n\) فترة هو ما ينتج عنه العائد السنوي الفعلي.
- تكرار التراكم
- كم مرة تُضاف الفائدة المتراكمة إلى الرصيد حتى تبدأ بكسب فائدة بنفسها. التكرارات الشائعة هي سنوي، نصف سنوي، ربع سنوي، شهري، ويومي. التكرار الأعلى يرفع العائد السنوي الفعلي لمعدل نسبة سنوية ثابت، لكن مع فائدة إضافية متناقصة كلما زاد التكرار.
- n (عدد الفترات في السنة)
- عدد فترات التراكم في سنة واحدة — الأس في صيغة العائد السنوي الفعلي. القيم النموذجية: 1 (سنوي)، 2 (نصف سنوي)، 4 (ربع سنوي)، 12 (شهري)، و 365 (يومي). مع نمو \(n\) بدون حدود، يقترب العائد السنوي الفعلي من حد التراكم المستمر \(e^{\text{معدل النسبة السنوية}/100} - 1\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين APR و APY؟ معدل APR هو النسبة الاسمية البسيطة، بينما يشمل APY أثر تركيب الفائدة خلال السنة، لذا فإن \(\text{APY} \geq \text{APR}\) (ويتساويان فقط عندما يكون التركيب سنويًا).
لماذا يمنح التركيب الأكثر تكرارًا قيمة APY أعلى؟ لأن الفائدة تُحتسب وتُضاف إلى الرصيد بوتيرة أكثر تكرارًا، فتكسب كل فترة لاحقة فائدةً على مبلغ أكبر قليلًا.
هل هذه الأداة مفيدة للمدخرات والقروض معًا؟ نعم. فبالنسبة للمدخرات تُظهر لك أرباحك الحقيقية، وبالنسبة للقروض تُظهر التكلفة الفعلية الحقيقية للاقتراض.