ماذا تفعل حاسبة معدل الفائدة لقرض السيارة؟
تحوّل هذه الحاسبة ثلاثة أرقام بسيطة — مبلغ القرض، ومدة السداد، ومعدل الفائدة السنوي (APR) — إلى صورة واضحة عن التكلفة الحقيقية لتمويل سيارتك. فبدلًا من التخمين، تطّلع فورًا على قسطك الشهري الثابت، وإجمالي الفائدة التي ستدفعها طوال مدة القرض، والمبلغ الإجمالي المسدد في النهاية. وهي أداة مثالية للمقارنة بين عروض التمويل المختلفة — سواء من معرض السيارات أو البنك أو شركات التمويل — جنبًا إلى جنب قبل أن توقّع على أي عقد. ملاحظة: تُحسب المبالغ بالدولار، لكن المعادلة ذاتها تنطبق على أي عملة وأي بلد.
شرح المدخلات الثلاثة
- مبلغ القرض ($): المبلغ الأساسي الذي تقترضه — أي سعر السيارة بعد خصم الدفعة المقدمة أو قيمة سيارتك القديمة إن وُجدت.
- مدة القرض (بالأشهر): المدة التي ستسدد القرض خلالها، وتُدخَل بالأشهر (مثلًا 60 شهرًا لقرض مدته 5 سنوات).
- معدل الفائدة السنوي (APR %): نسبة الفائدة السنوية المعلنة على القرض، مثل 6.5.
المعادلة المستخدمة
تعتمد الحاسبة على المعادلة القياسية لقسط القرض المُستهلك (المُطفأ). أولًا تحوّل معدل الفائدة السنوي إلى معدل شهري:
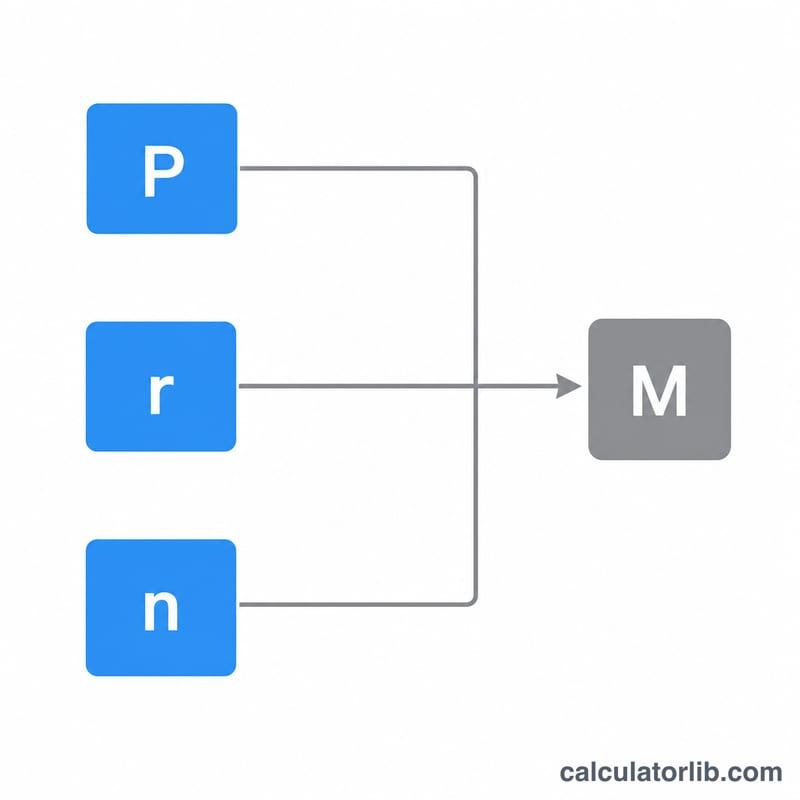
$$M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$
- المعدل الشهري (\(r\)) = معدل الفائدة السنوي ÷ 12 ÷ 100 \(\left(r = \dfrac{\text{APR}}{1200}\right)\)
- القسط الشهري \(= P \times r \times (1 + r)^{n} \div ((1 + r)^{n} - 1)\)، حيث \(P\) هو مبلغ القرض و\(n\) هو المدة بالأشهر.
- إجمالي المدفوعات \(= \text{القسط الشهري} \times n\)
- إجمالي الفائدة = إجمالي المدفوعات − مبلغ القرض
مثال عملي
لنفترض أنك اقترضت $25,000 لمدة 60 شهرًا بمعدل فائدة سنوي 6.5%.
- المعدل الشهري \(= 6.5 \div 12 \div 100 = 0.005417\)
- القسط الشهري \(\approx\) $489.15
- إجمالي المدفوعات \(= \$489.15 \times 60 \approx\) $29,349
- إجمالي الفائدة \(= \$29{,}349 - \$25{,}000 \approx\) $4,349
أي أن سيارة بسعر $25,000 تكلّفك في الواقع نحو $29,349 بعد احتساب الفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تخفّض المدة الأطول قسطي الشهري؟ نعم — توزيع القرض نفسه على عدد أكبر من الأشهر يقلّل قيمة كل قسط شهري، لكنه يرفع إجمالي الفائدة لأنك تقترض لفترة أطول.
هل معدل الفائدة السنوي (APR) هو نفسه سعر الفائدة؟ هما مرتبطان ارتباطًا وثيقًا هنا. تتعامل هذه الحاسبة مع المعدل الذي تُدخله باعتباره سعر الفائدة السنوي المطبّق شهريًا. أما معدل الفائدة السنوي في الواقع فقد يشمل بعض الرسوم أيضًا، لذا تأكد دائمًا مما يدرجه المُقرض ضمنه.
ماذا لو أدخلت معدل فائدة 0%؟ مع عرض ترويجي بمعدل 0% حقيقي، يكون قسطك الشهري ببساطة مبلغ القرض مقسومًا على عدد الأشهر، وتكون إجمالي الفائدة صفرًا.