ما هي حاسبة إعادة تمويل قرض السيارة؟
تقدّر حاسبة إعادة التمويل القسط الشهري الجديد لقرض سيارتك بعد إعادة التمويل بسعر فائدة أو مدة مختلفة، ثم تقارنه بقسطك الحالي لتُظهر لك حجم التوفير الممكن. تعمل الحاسبة مع أي عملة، رغم أن الرموز هنا معروضة بالدولار الأمريكي ($).
طريقة الاستخدام
أدخل رصيد قرضك الحالي (المبلغ الأصلي المتبقي عليك)، وقسطك الشهري الحالي، وسعر الفائدة السنوي الجديد المعروض عليك، ومدة القرض الجديدة بالأشهر. ستُظهر لك الحاسبة قسطك الشهري الجديد، ومقدار التوفير الشهري، وإجمالي التوفير على مدى عمر القرض الجديد.
المعادلة الحسابية
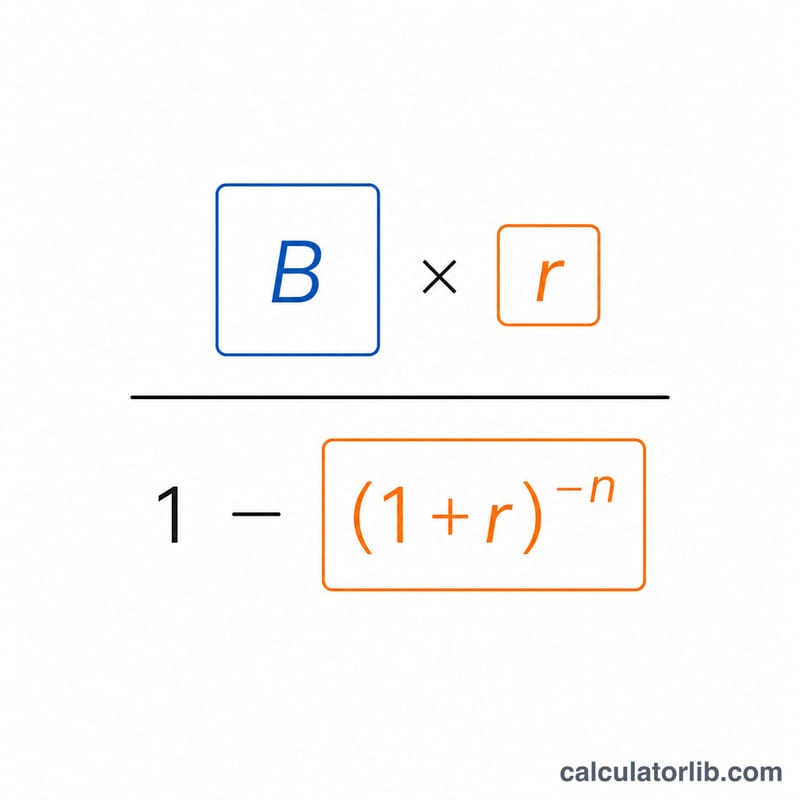
يُحسب القسط الجديد باستخدام معادلة الإطفاء (الاستهلاك) القياسية:
$$M = B \cdot \frac{r}{1-(1+r)^{-n}}$$حيث \(r\) هو سعر الفائدة الشهري (السعر السنوي ÷ 12 ÷ 100) و\(n\) هو عدد الأشهر. أما التوفير الشهري فهو ببساطة قسطك القديم ناقص القسط الجديد، والتوفير الإجمالي هو ذلك المبلغ مضروبًا في مدة القرض.
مثال تطبيقي
لنفترض أن عليك 20,000 دولار، وتدفع حاليًا 450 دولارًا شهريًا، وأعدت التمويل بفائدة 5% على مدى 48 شهرًا. يكون سعر الفائدة الشهري \(r = 0.05 \div 12 = 0.0041667\). وبذلك يكون القسط الجديد:
$$M = 20000 \times \frac{0.0041667}{1 - 1.0041667^{-48}} \approx 460.59$$دولارًا. التوفير الشهري = \(450 - 460.59 = -10.59\) دولار (أي أن القسط ارتفع فعليًا)، والإجمالي على مدى 48 شهرًا \(\approx -508.12\) دولار — ما يعني أن إعادة التمويل هذه تكلّفك أكثر بدلًا من أن توفّر لك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا قد يكون التوفير بقيمة سالبة؟ انخفاض سعر الفائدة لا يعني دائمًا تكلفة أقل — فقد ترفع المدة الأطول أو المختلفة قيمة القسط أو إجمالي الفائدة. التوفير السالب يعني ببساطة أن القرض الجديد يكلّفك أكثر.
هل تشمل الحاسبة الرسوم؟ لا. قد تترتب على إعادة التمويل رسوم إصدار أو رسوم نقل ملكية؛ اطرح هذه الرسوم على حدة للوصول إلى صافي التوفير الحقيقي.
أي رصيد يجب أن أُدخله؟ استخدم رصيد السداد/المبلغ الأصلي المتبقي الحالي، وليس مبلغ القرض الأصلي.