ما هو نادي الكريسماس (Christmas Club)؟
نادي الكريسماس هو خطة ادخار قصيرة الأجل، تقدّمها عادةً البنوك والاتحادات الائتمانية في الولايات المتحدة، تساعدك على تجنيب مبلغ صغير على مدار العام كي يتجمّع لديك مبلغ مقطوع جاهز لمصاريف العطلات. تقوم بإيداعات صغيرة ومنتظمة—غالباً أسبوعياً—ويُصرف لك الحساب قرب نهاية العام. تجدر الإشارة إلى أنه منتج أمريكي بالأساس، وقد لا يتوفر بالاسم نفسه في بلدك، رغم وجود حسابات ادخار مخصّصة لأهداف محددة في كثير من الدول العربية. توضّح لك هذه الحاسبة بالضبط كم سيتجمّع لديك عند الصرف بناءً على قيمة الإيداع وعدد أسابيع الادخار وأي فائدة يحققها الحساب.
كيفية استخدام الحاسبة
أدخل الإيداع الأسبوعي (المبلغ الذي تنوي تجنيبه كل أسبوع)، وعدد الأسابيع التي ستدخر خلالها (غالباً 50 أو 52 أسبوعاً لتغطية عام كامل)، ونسبة الفائدة السنوية الاختيارية إذا كان حسابك يمنح فائدة. تعرض لك الحاسبة إجمالي العائد، والمبلغ الذي أودعته بنفسك (رأس المال)، وأي فائدة محققة.
شرح المعادلة
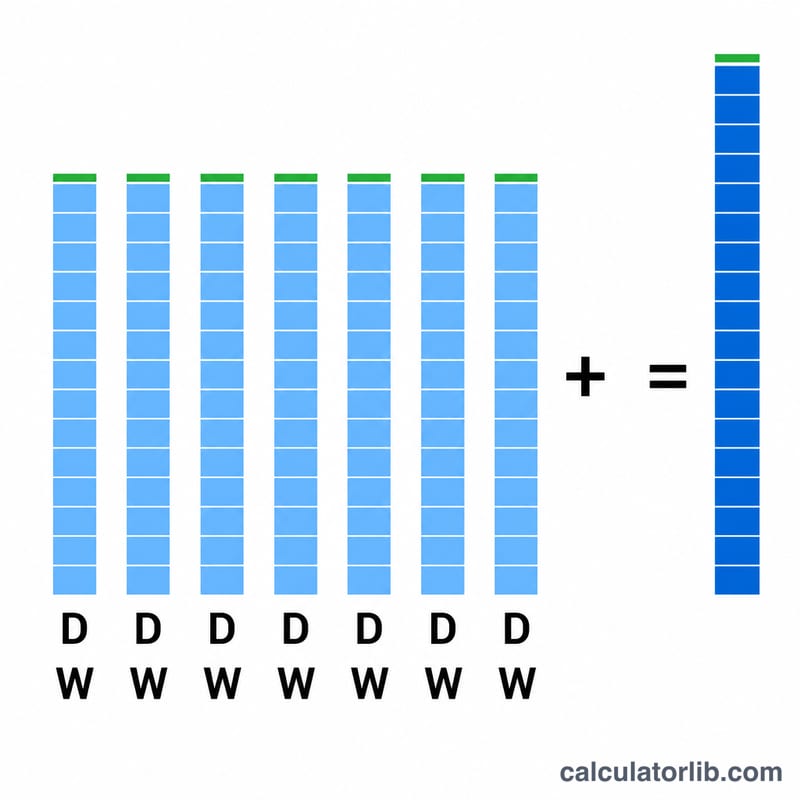
بدون فائدة، تكون العملية الحسابية بسيطة: الإجمالي = الإيداع الأسبوعي × عدد الأسابيع. وعندما يمنح الحساب فائدة، يكسب كل إيداع فائدة فقط عن الأسابيع المتبقية حتى موعد الصرف. تطبّق الحاسبة المعدل الأسبوعي (المعدل السنوي ÷ 52)، وتراكم الفائدة لكل إيداع على حدة، ثم تجمعها. وهذا يحاكي طريقة تعامل حساب الادخار الحقيقي المُدرّ للفائدة مع الإيداعات المُجراة في أوقات مختلفة.
$$\text{Total} = \sum_{n=1}^{N} D \,(1+r)^{n}$$
$$\text{حيث}\quad \left\{ \begin{aligned} D &= \text{الإيداع الأسبوعي} \\ N &= \text{عدد الأسابيع} \\ r &= \dfrac{\text{المعدل السنوي (\%)}}{100 \times 52} \end{aligned} \right.$$
مثال تطبيقي
لنفترض أنك تودع 25 دولاراً أسبوعياً لمدة 52 أسبوعاً دون فائدة. يكون إجماليك \(25 \times 52 = \) 1,300 دولار، وكلها رأس مال. أما لو حققت الخطة نفسها فائدة سنوية بنسبة 2%، فإن كل إيداع يتراكم بمعدل يقارب 0.0385% أسبوعياً، ليضيف مبلغاً بسيطاً من الفائدة فوق الـ 1,300 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تمنح أندية الكريسماس فائدة؟ بعضها يمنح وبعضها لا—والمعدلات عادةً متواضعة. اترك خانة المعدل على 0 إذا كان حسابك لا يمنح أي فائدة.
هل يمكنني السحب مبكراً؟ كثير من أندية الكريسماس تقيّد السحب المبكر أو تفرض رسوماً عليه، لأن الهدف هو إبقاؤك مدخراً حتى موسم العطلات.
كم عدد الأسابيع التي ينبغي أن أختارها؟ معظم الأندية تمتد نحو 50 إلى 52 أسبوعاً، لكن يمكنك محاكاة أي مدة تصل إلى عام كامل.