Christmas Club Nedir?
Christmas Club, ağırlıklı olarak ABD ve İngiltere'deki bankalar ile kredi kooperatiflerinin (credit union) sunduğu kısa vadeli bir tasarruf planıdır. Amaç, yıl boyunca küçük tutarları biriktirerek yılbaşı harcamalarınız için hazır bir toplu para oluşturmaktır. Genellikle haftalık olmak üzere düzenli, küçük yatırımlar yaparsınız ve hesap, yıl sonuna doğru ödeme yapar. Türkiye'de bu adla bir ürün yaygın olmasa da mantığı, bankaların sunduğu birikim/vadeli hesaplara benzer; bu araç özellikle yurt dışında böyle bir hesabı olanlar için tasarlanmıştır. Hesaplayıcı, yatırım tutarınıza, kaç hafta biriktirdiğinize ve hesabın kazandırdığı faize göre ödeme anında elinizde tam olarak ne kadar olacağını gösterir.
Hesaplayıcı Nasıl Kullanılır?
Haftalık yatırımınızı (her hafta ayırmayı planladığınız tutar), biriktireceğiniz hafta sayısını (tam bir yılı kapsamak için genellikle 50 veya 52) ve hesabınız faiz veriyorsa isteğe bağlı yıllık faiz oranını girin. Hesaplayıcı; toplam ödemenizi, kendi yatırdığınız tutarın toplamını (anapara) ve kazanılan faizi gösterir.
Formül Nasıl Çalışır?
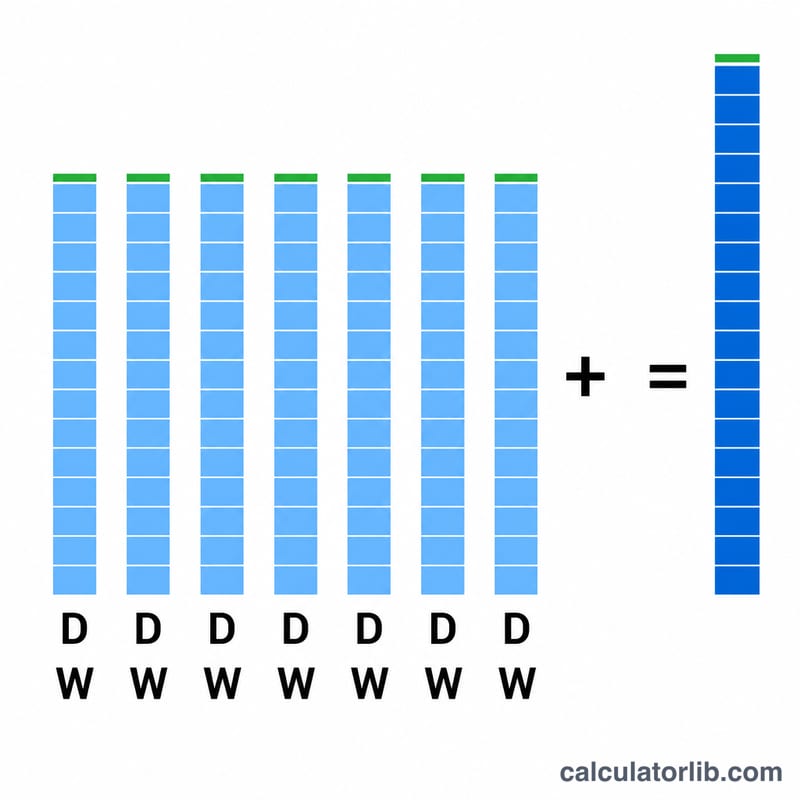
Faiz yoksa hesap çok basittir: Toplam = Haftalık Yatırım × Hafta Sayısı. Hesap faiz ödüyorsa, her yatırım yalnızca ödeme gününe kalan haftalar boyunca faiz kazanır. Hesaplayıcı haftalık oranı (yıllık oran ÷ 52) uygular, her yatırımı ayrı ayrı bileşik faizle hesaplar ve sonra hepsini toplar. Bu yöntem, gerçek bir faizli birikim hesabının farklı zamanlarda yapılan yatırımları nasıl değerlendirdiğini birebir yansıtır.
$$\begin{gathered} \text{Toplam} = \sum_{n=1}^{N} D \,(1+r)^{n} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} D &= \text{Haftalık Yatırım} \\ N &= \text{Hafta Sayısı} \\ r &= \dfrac{\text{Yıllık Oran (\%)}}{100 \times 52} \end{aligned} \right. \end{gathered}$$
Örnek Hesaplama
Diyelim ki faizsiz olarak 52 hafta boyunca haftada 25 $ yatırıyorsunuz. Toplamınız \(25 \times 52 = 1.300\,\$\) olur ve bunun tamamı anaparadır. Aynı plan yıllık %2 faiz kazansaydı, her yatırım haftalık yaklaşık %0,0385 oranında bileşik faizle artar ve 1.300 $'ın üzerine küçük bir faiz tutarı eklenirdi.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Christmas Club hesapları faiz öder mi? Bazıları öder, bazıları ödemez; oranlar genellikle düşüktür. Hesabınız faiz vermiyorsa oranı 0 olarak bırakın.
Erken para çekebilir miyim? Birçok Christmas Club, sizi yılbaşına kadar biriktirmeye teşvik etmek amacıyla erken çekimi kısıtlar veya ücret uygular.
Kaç hafta seçmeliyim? Çoğu plan yaklaşık 50–52 hafta sürer, ancak bir yıla kadar herhangi bir vadeyi deneyebilirsiniz.