このAPR計算ツールでわかること
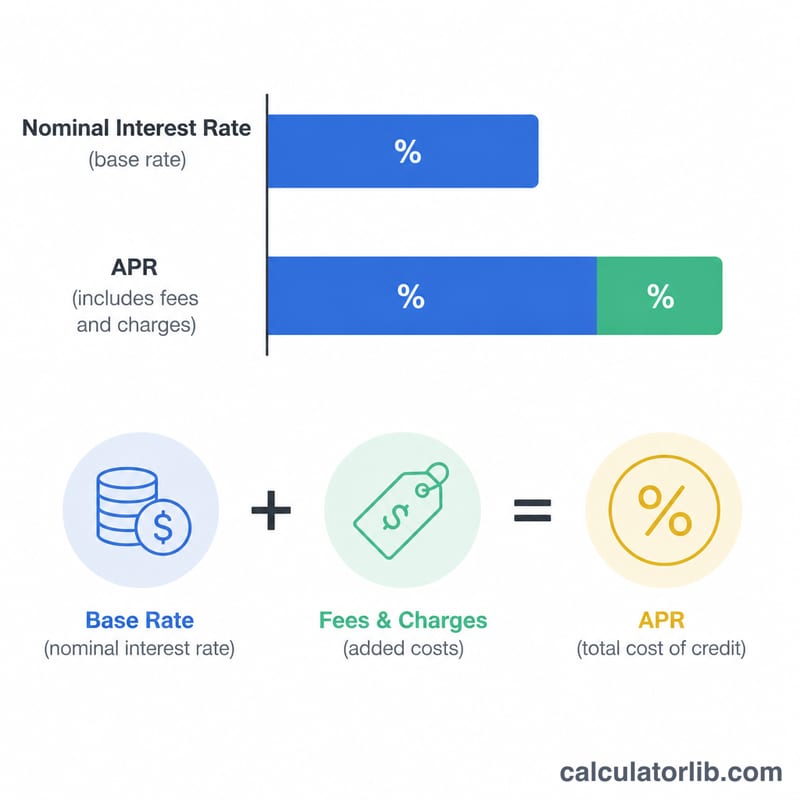
このツールは、ローンの実質年率(APR:Annual Percentage Rate)を試算します。APRとは、前払いの手数料まで金利に織り込んで算出する「借入の本当の年間コスト」のこと。表示金利は借りたお金そのものにかかるコストしか表しませんが、APRは手数料も含めて計算するため、複数のローン条件をより公平に比較できます。あわせて、毎回の返済額・総利息・総支払額も表示します。なお、APRは主に米国などで使われる開示指標で、日本の「実質年率」とは計算ルールや前提が異なる場合があります。
入力する項目
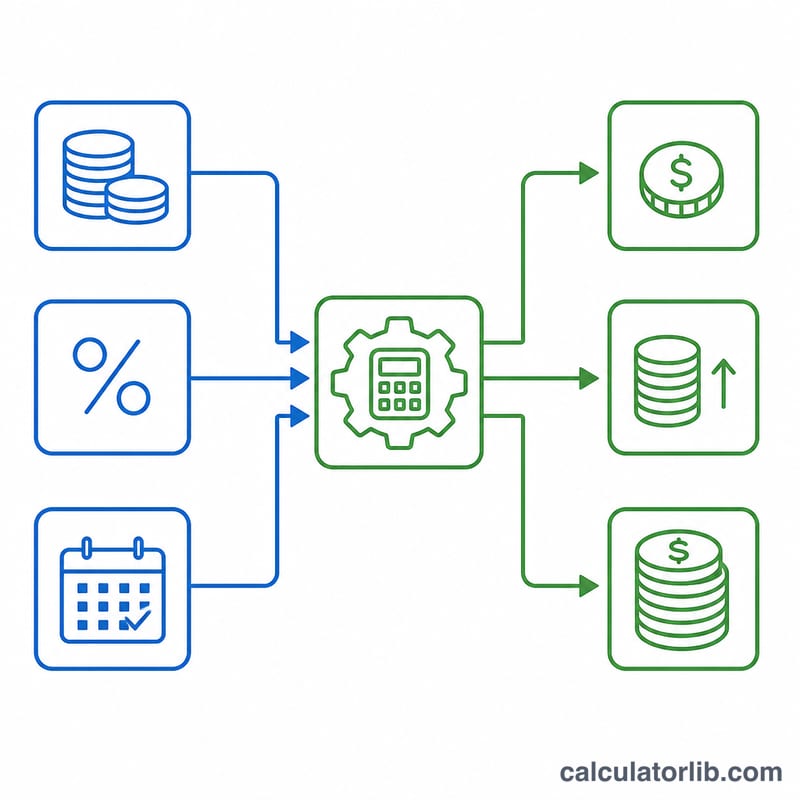
- 借入額($) ― 借り入れたい元金。
- 金利(%) ― 貸し手が提示する名目の年利。
- 返済期間(月数) ― 返済にかける期間。
- 追加手数料($) ― 事務手数料や組成手数料など、実際に受け取れる金額を実質的に減らすコスト。
- 複利頻度 ― 年1回・半年ごと・四半期ごと・毎月・毎日から選択。
- 返済頻度 ― 返済の回数(例:毎月、隔週、毎週)。
計算のしくみ
まず名目金利を、返済スケジュールに合わせた1期あたりの実効レートに変換し、標準的な元利均等返済の公式で毎回の返済額を求めます。
返済額 = P × i × (1 + i)N ÷ [(1 + i)N − 1]
ここでPは借入額、iは1回の返済あたりの実効レート、Nは返済回数です。APRを求める際は、すべての返済額の現在価値が実際に受け取る正味額(借入額から手数料を差し引いた金額)と等しくなるレートを、ニュートン法による反復計算で解きます。手数料は実際に手にする金額から差し引かれるため、APRは提示金利よりも高くなります。
計算例
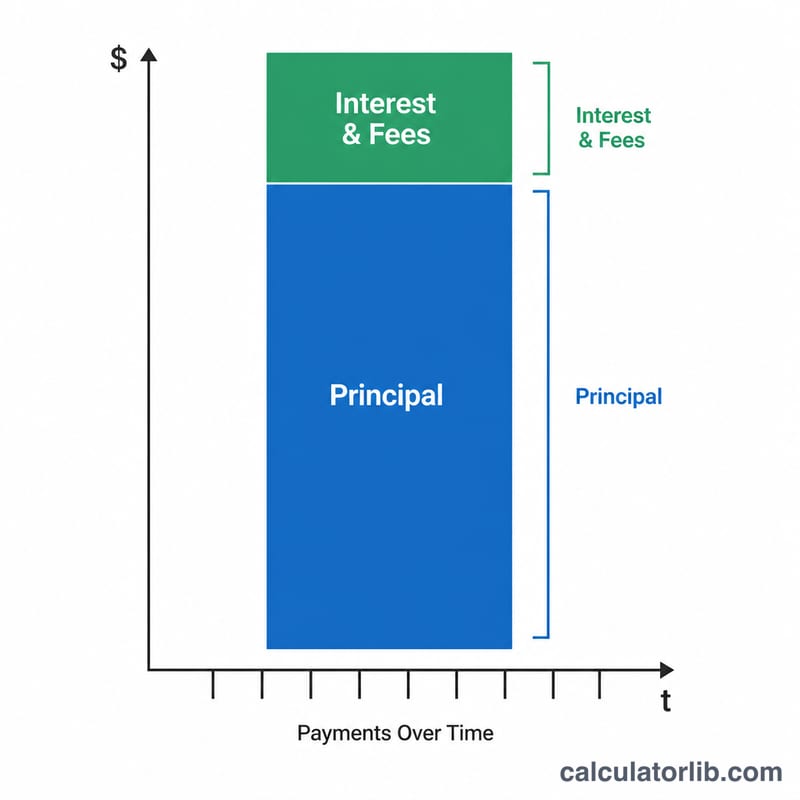
10,000ドルを年6%・36か月で借り、複利・返済ともに毎月、300ドルの手数料がかかるケースを考えます。毎月の返済額は約304ドル、総利息はおよそ952ドル、総支払額は約11,252ドルになります。300ドルの手数料によって実際に使えるお金が目減りするため、APRは約7.1%まで上昇し、表示上の6%を明らかに上回ります。
APR結果の解釈
APRは借入の総コストを単一の年率パーセンテージで表します。名目金利(未払い元本にのみ適用される)とは異なり、APRは手数料、ポイント、その他の貸し手コストなどの必須ファイナンス料金も考慮に入れます。これは次の質問に答えます:「このローンを取得して管理するために支払わなければならないすべてのものを考えると、同等の年間利率は何か?」
APRが通常名目レートを超える理由。手数料が請求される場合、実質的にはローンの額面より少ない現金を受け取る(または元本に加えて手数料を支払う)にもかかわらず、支払いはまだ全残高から計算されます。すべての支払いの現在価値を実際に融資された金額に等しくするレートを求めると、記載されているレートより高い数値が得られます。手数料がなく、複利頻度と支払い頻度が一致する場合、APRは名目レートに等しくなります。
APRは条件が一致する場合のみ公正な比較を可能にします。APRはりんご対りんごの比較のために設計されていますが、比較が有効なのはローンが同じ期間と支払い構造を共有する場合のみです。より短いローンは固定手数料を少ない支払いに集中させ、支払う総利息が少なくても、APRをインフレさせます。常にAPRをローン期間、支払利息合計、およびローンの総コストと並べて比較してください。
APRとAPY。APRは借入コストであり、米国の真実の貸出慣例の下では、通常は単純(非複利)年率として引用されます。一方、APY(年間利回り率)は、年間内の複利計算後の貯蓄の実効収益を測定します。同じ周期レートの場合、APYは対応する単純年率以上です。なぜなら、それは利息で得た利息を反映しているからです。借入レートを複合等価に変換したい場合、APRからAPYへの変換は実効年率を示します。
主要用語の定義
- APR(年利率)
- 手数料やポイントなどの必須ファイナンス料金を含む金利に加えた、パーセンテージで表された借入の総年コスト。これにより、借り手は共通基準でローンを比較できます。
- 名目(表示)金利
- 貸し手が提示する基本レート。未払い元本に適用されます。手数料を除外するため、手数料を含むローンの真のコストを過小評価します。
- 実効レート
- 年間内の複利計算の影響を考慮するレート。所定の周期レートの場合、実効年率は\((1 + r/n)^{n} - 1\)に等しくなります。ここで\(r\)は名目年率、\(n\)は1年あたりの複利期間数です。
- 複利頻度
- 累積利息がどのくらいの頻度で残高に追加されるか(例:月次、日次)。複利が頻繁に行われるほど、同じ名目レートの実効レートが高くなります。
- 支払い頻度
- 借り手が定期支払いを行う頻度(例:月次、隔週、週次)。支払い数\(N\)と各分割払いのサイズを決定します。
- 元本
- 利息と手数料の前に借りた金額。償却の各支払いは、利息で消費されない部分によって元本を削減します。
- 発行手数料
- 新規ローンの処理と引き受けのために貸し手が請求する料金。多くの場合、ローン額のパーセンテージです。借入コストであるため、APRに含まれます。
- 償却
- 定期的な等額支払いを通じてローンを返済するプロセス。各分割払いは最初に累積利息をカバーし、残りは残高がゼロに達するまで元本を削減します。
- APY(年間利回り率)
- 複利計算を考慮した、預金または投資の実効年利。これはAPRの貯蓄側のカウンターパートであり、利息が複利計算される場合は常に対応する名目レート以上です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
APRと金利は同じものですか? いいえ。金利は手数料を含みませんが、APRは手数料も含めて計算するため、常に名目金利と同じか、それより高くなります。
複利頻度はなぜ重要なのですか? 複利の回数が多いほど実効レートがわずかに上がり、返済額と総利息が増えるためです。
このAPRは法定の開示数値として使えますか? いいえ。あくまで比較のための試算です。計算の取り扱いは国や制度によって異なるため、契約前に必ず貸し手が公式に開示するAPR(日本では実質年率など)をご確認ください。