このシミュレーターでできること
「収入から見るローン借入可能額シミュレーター」は、毎月の家計でどこまで返済を支えられるかをもとに、現実的に借りられる最大のローン額を試算するツールです。月々の税引前収入(総収入)、目標とするDTI(返済負担率)、現在返済中の借入、ローンの金利と返済期間を組み合わせて、借入可能額の上限を算出します。特定の国の融資ルールを前提としない、汎用的な試算ツールです。
使い方
税引前の月収(総収入)、上限としたいDTI(返済負担率/金融機関では36〜43%が目安とされることが多い)、現在の月々の返済額(クレジットカード・自動車ローン・教育ローンなど)、ローンの年利と返済期間(年数)を入力してください。シミュレーターは、毎月の返済に回せる予算、新しいローンに充てられる返済額、そしてその返済額で借りられる元本の目安を表示します。
計算式の解説
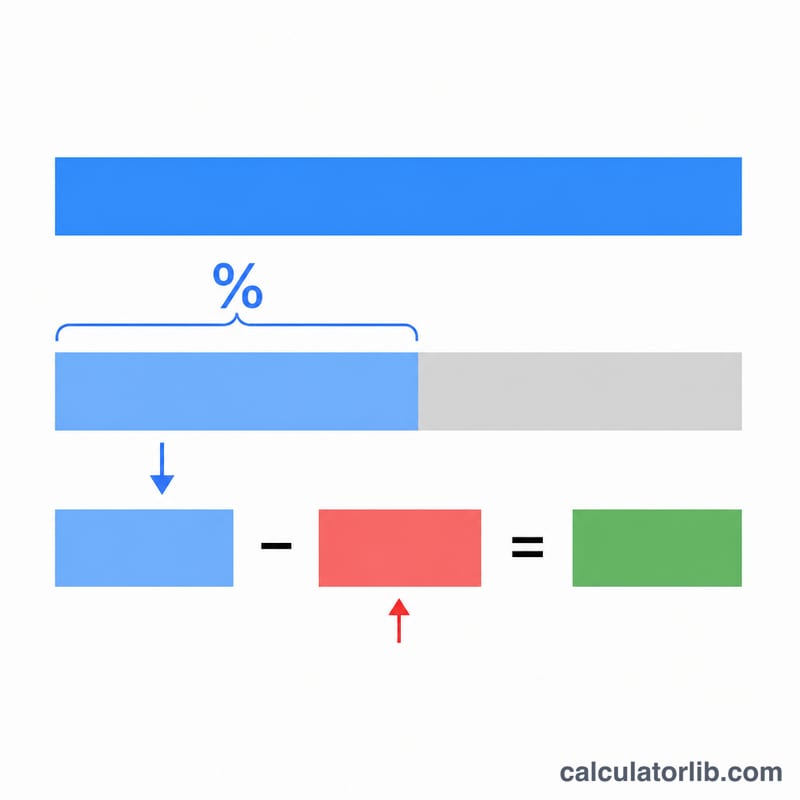
まず、返済に回せる予算の総額を求めます:収入 × DTI。ここから既存の返済額を差し引いて、新しいローンに使える返済額 P を算出します。次に、現在価値の年金(アニュイティ)公式を使い、この返済額をローン金額に換算します。ここで \(r\) は月利(年利 ÷ 12)、\(n\) は返済回数(年数 × 12)です:
$$\text{借入額} = P \cdot \frac{1 - (1 + r)^{-n}}{r}$$計算例
月収5,000ドル、DTI 36%、既存の借入500ドル、金利6%、返済期間30年の場合。予算 = \(5000 \times 0.36 = 1{,}800\)ドル。新しいローンに使える返済額 \(P = 1800 - 500 = 1{,}300\)ドル。月利 \(r = 0.06 \div 12 = 0.005\)、\(n = 360\)。
$$\text{借入額} = 1300 \cdot \frac{1 - 1.005^{-360}}{0.005} \approx 216{,}829\text{ドル}$$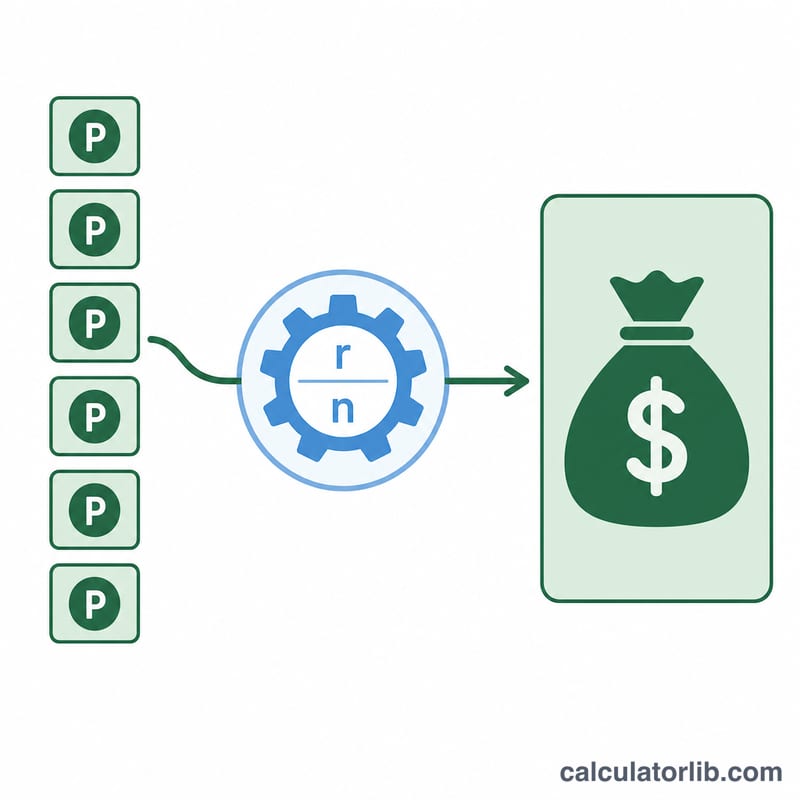
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
DTI(返済負担率)はどのくらいが目安? 多くの金融機関は合計DTIを36%以下に抑えることを好みますが、商品や信用状況によっては43%以上まで認められる場合もあります。
収入は税引前と手取りのどちらを使う? DTIは慣例として税引前(総収入)の月収をもとに計算します。本シミュレーターも税引前収入での入力を想定しています。
税金・保険料・諸費用は含まれる? 含まれません。算出されるのは元本と利息のみです。完全な資金計画には、固定資産税・保険料・諸経費などを別途加える必要があります。