Qu'est-ce qu'une rente perpétuelle croissante ?
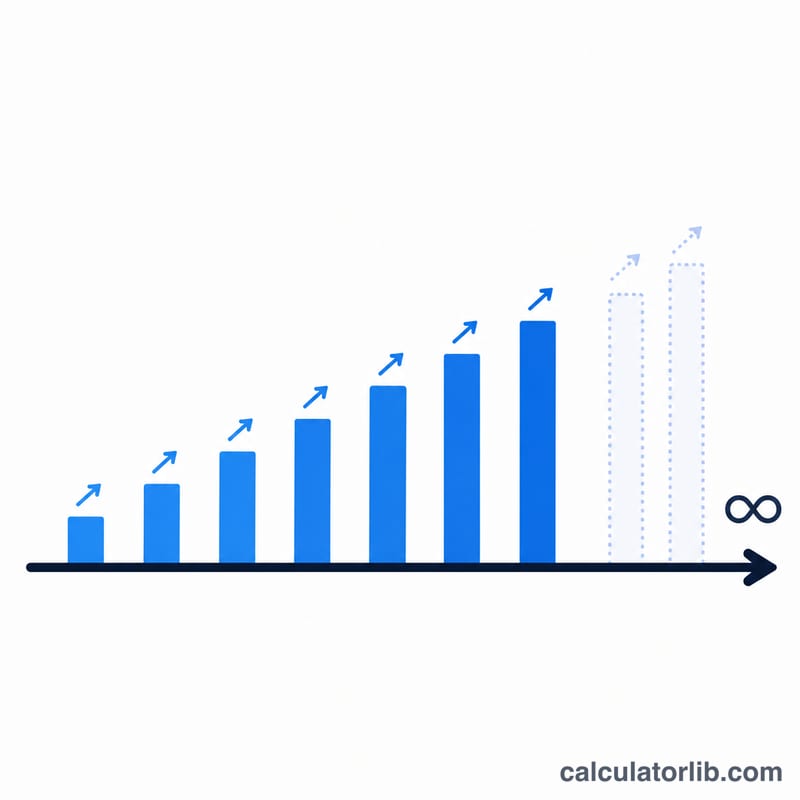
Une rente perpétuelle croissante désigne une série de flux de trésorerie qui se prolonge indéfiniment tout en progressant à un taux constant à chaque période. L'exemple classique est celui d'une action dont le dividende augmente chaque année d'un pourcentage régulier. Ce calculateur détermine la valeur actuelle (VA) de ce flux infini et croissant à l'aide du modèle de Gordon-Shapiro.
La formule
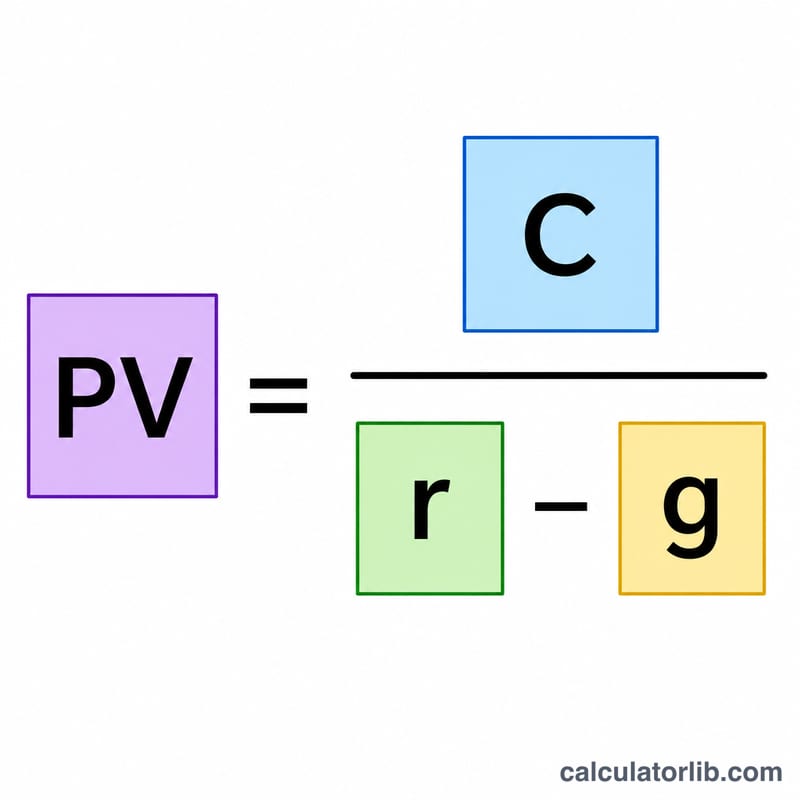
La valeur actuelle d'une rente perpétuelle croissante s'écrit :
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$
où C représente le flux de trésorerie perçu dans une période, r le taux d'actualisation (votre rendement exigé) et g le taux de croissance constant du flux. La formule ne converge vers une valeur finie que lorsque r > g : si la croissance atteint ou dépasse le taux d'actualisation, la valeur devient infinie (ou indéterminée), et le calculateur signale alors ce cas.
Comment l'utiliser
Indiquez le flux de trésorerie de la période suivante, votre taux d'actualisation en pourcentage et le taux de croissance attendu en pourcentage. L'outil divise le flux par l'écart entre les deux taux et renvoie la valeur actuelle de l'ensemble du flux infini.
Exemple concret
Imaginons qu'une entreprise verse un dividende de 100 $ l'an prochain, que vous exigiez un rendement de 8 % et que ce dividende soit appelé à croître de 3 % par an indéfiniment. On obtient alors $$VA = \frac{100}{0{,}08 - 0{,}03} = \frac{100}{0{,}05} = \mathbf{2\,000\ \$}$$ C'est le montant maximal que vous devriez accepter de payer aujourd'hui pour ce flux de dividendes croissants.
Comment le taux d'actualisation et le taux de croissance modifient la valeur actuelle
Le tableau fixe le premier flux de trésorerie à C = $100 (perçu une période à partir de maintenant) et fait varier le taux d'actualisation r et le taux de croissance g. Chaque valeur actuelle (VA) est calculée avec \(VA = \dfrac{100}{r - g}\).
| Taux d'actualisation r | Taux de croissance g | Écart r − g | Valeur actuelle (C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
Avec r maintenu à 8 %, faire passer g de 0 % à 3 % fait passer la valeur de $1,250 à $2,000, mais faire passer g de 6 % à 7 % la double, de $5,000 à $10,000. La VA augmente fortement à mesure que g se rapproche de r, car le dénominateur r − g tend vers zéro. Porter r à 10 % avec g = 3 % donne un écart de 7 % et une VA plus faible que dans le cas 8 %/3 %.
Interprétation du résultat et limites du modèle
La valeur actuelle correspond à la valeur aujourd'hui d'un flux de trésorerie qui se poursuit indéfiniment et croît à un taux constant g. Dans le cadre du modèle de croissance de Gordon, elle représente le prix maximum que vous pourriez payer aujourd'hui tout en obtenant le rendement requis r, à condition que les flux de trésorerie supposés se réalisent effectivement.
- Forte sensibilité à r − g : Comme l'écart se trouve au dénominateur, de petites variations de r ou de g peuvent modifier fortement la VA. Un écart de 1 % donne une VA 5 fois plus élevée qu'un écart de 5 %.
- La croissance doit rester inférieure à r : La formule exige r > g. Si g ≥ r, la formule ne donne pas de valeur finie significative.
- Croissance constante à perpétuité : Comme la croissance est supposée se poursuivre indéfiniment, g est normalement fixé en dessous du taux de croissance à long terme de l'économie dans son ensemble. Une entreprise ou un flux de trésorerie ne peut raisonnablement pas croître plus vite que l'économie éternellement.
- Hypothèse de calendrier : La formule valorise les flux une période à l'avance. C est le premier paiement, reçu à la fin de la première période, et les paiements suivants valent chacun (1 + g) fois le précédent. Si les paiements interviennent au début de chaque période, la valeur est différente.
- Les flux lointains dominent : Une grande part de la valeur provient de paiements situés loin dans l'avenir. Pour r = 8 % et g = 3 %, les 20 premiers paiements représentent environ 61 % de la VA, donc environ 39 % proviennent des paiements au-delà de la 20e année.
Cet outil fournit un résultat mathématique à partir des données que vous saisissez. Il s'agit d'une information générale, et non d'un conseil financier ; sa fiabilité dépend uniquement des hypothèses retenues pour r, g et C.
Termes clés
- Perpétuité
- Un flux de trésorerie qui se poursuit indéfiniment.
- Perpétuité croissante
- Une perpétuité dont les paiements augmentent d'un pourcentage constant g à chaque période. Le premier paiement est C, le deuxième est C(1 + g), et ainsi de suite.
- Perpétuité constante (croissance nulle)
- Une perpétuité dont les paiements sont constants (g = 0). Sa valeur actuelle est \(VA = \dfrac{C}{r}\), cas particulier de la formule de croissance avec g = 0.
- Flux de trésorerie (C ou D1)
- Le paiement attendu à la fin de la première période. En évaluation des dividendes, il est noté D1, soit le prochain dividende attendu.
- Taux d'actualisation (r, rendement requis)
- Le taux annuel utilisé pour convertir les flux de trésorerie futurs en valeur d'aujourd'hui, reflétant le rendement exigé pour le risque et la durée en jeu. Saisissez-le en pourcentage.
- Taux de croissance (g)
- Le pourcentage annuel constant selon lequel le flux de trésorerie est supposé croître indéfiniment. Saisissez-le en pourcentage.
- Valeur actuelle (VA)
- La valeur aujourd'hui des flux de trésorerie futurs, après leur actualisation au taux r.
- Modèle de croissance de Gordon
- Un modèle d'évaluation qui applique la formule de la perpétuité croissante \(VA = \dfrac{C}{r - g}\), souvent utilisé pour évaluer une action à partir de ses dividendes attendus.
- Écart (r − g)
- La différence entre le taux d'actualisation et le taux de croissance. Il constitue le dénominateur de la formule : plus il est petit, plus la valeur actuelle est grande.
Questions fréquentes
Pourquoi r doit-il être supérieur à g ? Si la croissance égale ou dépasse le taux d'actualisation, les flux progressent au moins aussi vite qu'ils ne sont actualisés : leur valeur actuelle totale diverge alors vers l'infini.
C correspond-il au flux de cette année ou de l'année prochaine ? C est le flux de trésorerie attendu dans une période (le premier versement). Si vous disposez du versement actuel, multipliez-le d'abord par \((1 + g)\).
Quel lien avec le modèle de Gordon-Shapiro ? Il s'agit de la même équation. La valorisation d'une action s'écrit \(P = D_1 / (r - g)\), soit exactement la formule de la rente perpétuelle croissante appliquée aux dividendes.