¿Qué es un recast hipotecario?
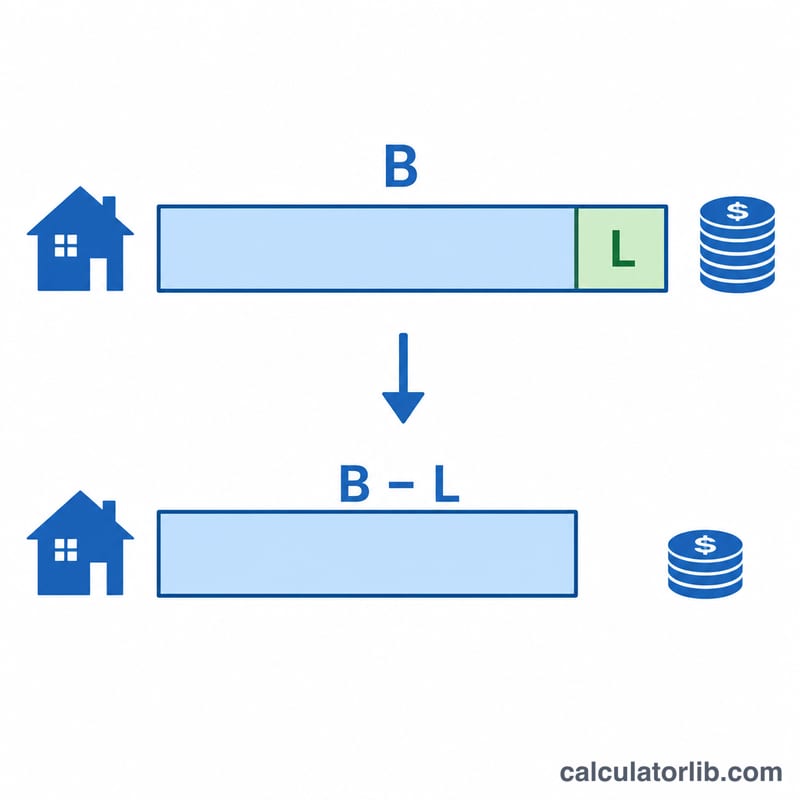
El recast hipotecario (también llamado reamortización) consiste en hacer una aportación única importante al capital pendiente de tu préstamo para que el banco recalcule tu cuota mensual sobre el saldo reducido, manteniendo el mismo tipo de interés y el mismo plazo que tenías. A diferencia de la refinanciación o subrogación, el recast conserva el mismo préstamo, no exige revisar tu solvencia ni pagar gastos de cierre (normalmente solo una pequeña comisión) y reduce la cuota de inmediato. Esta herramienta utiliza el cálculo de amortización francés estándar y se aplica a las hipotecas a tipo fijo más habituales. Conviene tener en cuenta que el "recast" es una figura muy extendida en Estados Unidos; en España u otros países no todas las entidades lo ofrecen como tal, aunque la amortización parcial con reducción de cuota funciona de forma equivalente.
Cómo usar esta calculadora
Introduce el saldo actual de tu préstamo, el importe del pago único que piensas aportar, el tipo de interés anual y el número de meses que te quedan por pagar. La calculadora resta el pago único al saldo y reamortiza el nuevo capital durante el mismo plazo restante para mostrarte tu nueva cuota mensual, el ahorro mensual y el total de intereses que pagarás durante el resto de la vida del préstamo.
La fórmula explicada
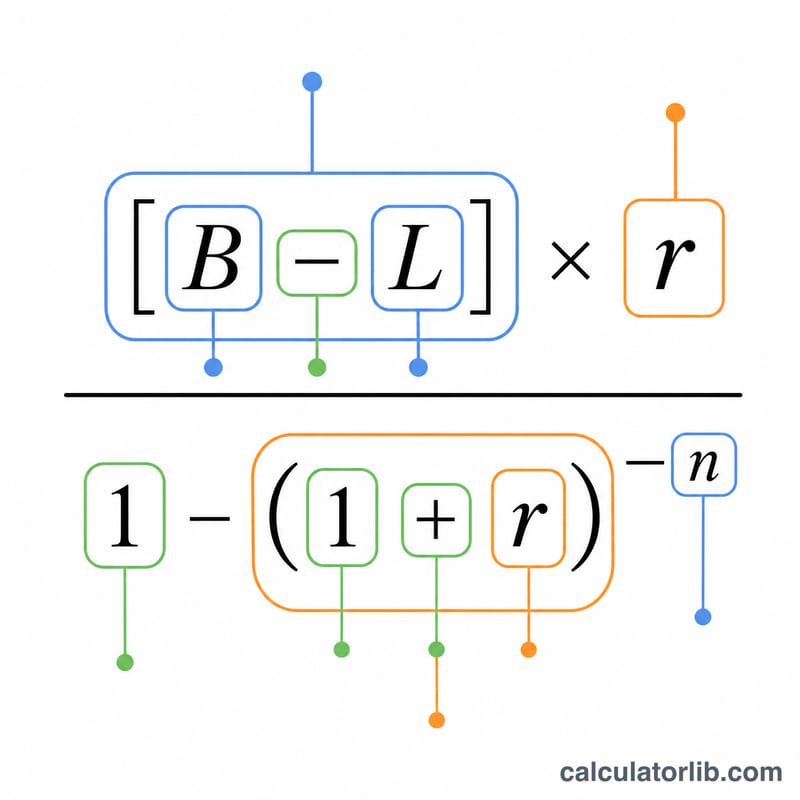
La nueva cuota se obtiene con la ecuación de amortización estándar:
$$\text{PMT} = (B - L) \cdot \frac{r}{1-(1+r)^{-n}}$$
Donde \(B\) es el saldo actual, \(L\) es el pago único, \(r\) es el tipo de interés mensual (tipo anual \(\div\) 12 \(\div\) 100) y \(n\) es el número de meses restantes. Como el plazo \(n\) no varía, el recast reduce cada cuota en lugar de acortar la duración del préstamo.
Ejemplo práctico
Imagina que debes 300.000 $ a un 6 % de interés anual, con 300 meses por delante, y aportas un pago único de 50.000 $. El tipo mensual es \(r = 0{,}06 \div 12 = 0{,}005\). El nuevo capital queda en 250.000 $. La nueva cuota:
$$\text{PMT} = 250000 \cdot \frac{0{,}005}{1 - 1{,}005^{-300}} \approx 1610{,}75\ \$$$
frente a los aproximadamente 1.932,90 $ anteriores: un ahorro mensual de unos 322 $.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El recast cambia mi tipo de interés? No. El recast mantiene tu tipo y tu plazo actuales; solo cambian el saldo y, en consecuencia, la cuota.
¿Es mejor el recast que refinanciar? Si ya tienes un buen tipo y solo quieres bajar la cuota sin gastos de cierre, el recast suele salir más barato. Refinanciar (o subrogar) tiene sentido cuando puedes conseguir un tipo notablemente más bajo.
¿El recast termina antes mi préstamo? No: reduce la cuota durante el mismo plazo. Si quieres saldarlo antes, sigue pagando tu cuota original después del recast.