ماذا تفعل هذه الحاسبة
تقدّر هذه الأداة الدخل الإجمالي الذي تحتاجه لتحمّل شراء منزل، استناداً إلى نسبة الدين إلى الدخل الأمامية (DTI) التي يعتمدها المُقرض. وهي مصمّمة وفق إرشادات الرهن العقاري الأمريكية، حيث تحدّد «قاعدة 28%» الشائعة سقفاً لتكاليف السكن عند 28% من الدخل الشهري الإجمالي. أما PITI فهي اختصار للأجزاء الأربعة التي يتكوّن منها القسط الشهري النموذجي للسكن: الأصل (Principal)، والفائدة (Interest)، والضرائب (Taxes)، والتأمين (Insurance) — وهنا نتيح لك أيضاً إضافة رسوم اتحاد الملاك (HOA) وتأمين الرهن الخاص (PMI). تجدر الإشارة إلى أن هذه المفاهيم أمريكية بالأساس، وقد تختلف القواعد والنِسب المعتمدة محلياً في بلدان أخرى.
كيفية الاستخدام
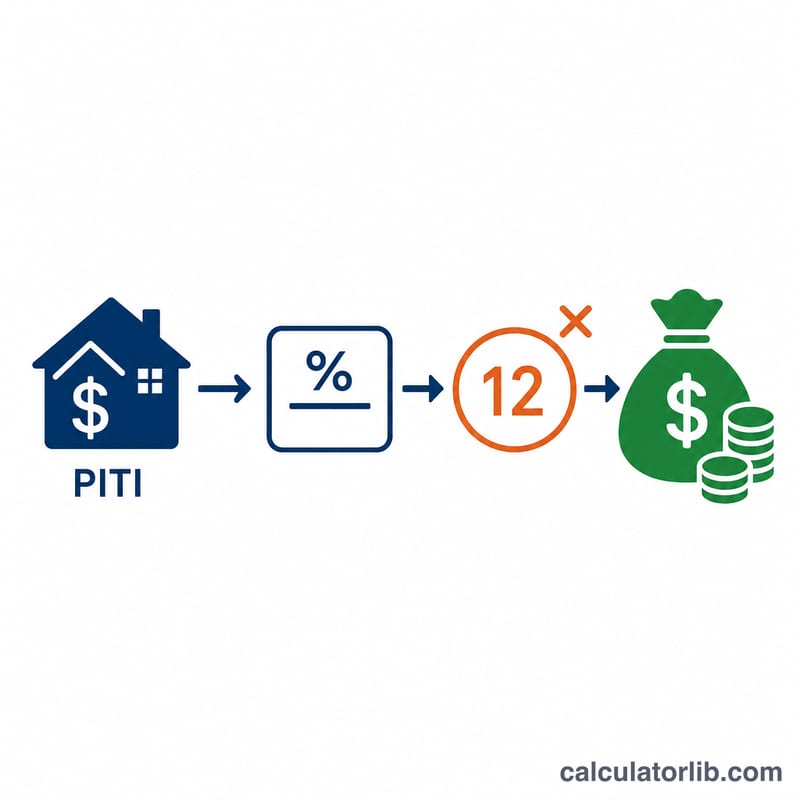
أدخل قيمة الأصل والفائدة الشهرية، والضريبة العقارية، وتأمين المنزل، وأي رسوم HOA أو PMI. ثم حدّد سقف نسبة DTI الأمامية الذي يستخدمه المُقرض (28% هو المعيار المعتاد، وقد يعتمد المشترون الحذرون 25%). تجمع الحاسبة عناصر PITI ثم تقسمها على نسبة DTI لإيجاد الدخل الشهري المطلوب، وتضربه في 12 للحصول على القيمة السنوية.
المعادلة
أولاً، إجمالي تكلفة السكن الشهرية: PITI = الأصل والفائدة + الضريبة + التأمين + HOA/PMI. ثم يكون الدخل اللازم شهرياً هو PITI ÷ DTI، والدخل السنوي هو هذه القيمة × 12.
$$\text{الدخل السنوي المطلوب} = \frac{\text{PITI}}{\text{DTI}/100} \times 12$$على سبيل المثال، إذا كانت PITI تساوي 1,600 دولار وكان حد DTI هو 28% (0.28)، فإن الدخل الشهري المطلوب \(= 1{,}600 \div 0.28 = 5{,}714.29\) دولاراً، والدخل السنوي \(= 68{,}571.43\) دولاراً.
مثال محلول
لنفترض أن الأصل والفائدة 1,200 دولار، والضريبة 300 دولار، والتأمين 100 دولار، دون أي HOA/PMI، عند نسبة DTI تبلغ 28%. إذن \(\text{PITI} = 1{,}600\) دولار. الدخل الشهري \(= 1{,}600 \div 0.28 \approx 5{,}714\) دولاراً. الدخل السنوي \(\approx 68{,}571\) دولاراً. وإذا شدّدت نسبة DTI إلى 25%، فستحتاج إلى \(1{,}600 \div 0.25 = 6{,}400\) دولار شهرياً، أي 76,800 دولار سنوياً.
أسعار المساكن في الولايات المتحدة وأسواق أخرى: ما سرعة ارتفاعها
مؤشرات رسمية لأسعار المساكن في الولايات المتحدة والمملكة المتحدة وأوروبا، تُحدَّث تلقائيًا. يتتبع المؤشر سعر مساكن متماثلة عبر الزمن، لذا تقارن التغيرات بين ما هو متماثل.
- الولايات المتحدة · سنة واحدة
- +2.1%
- الولايات المتحدة · 5 سنوات
- +33.4%
- بتاريخ
- 2026-Q2
فائدة قروض السكن
متوسط تكلفة قرض سكن جديد، وفق ما تبلّغ به البنوك البنك المركزي الأوروبي. التغيّر خلال 12 شهرًا محسوب من قِبل CalculatorLib.
- فائدة قروض السكن · منطقة اليورو (2026-09)
- 3.62% +0.31 نقطة مئوية منذ 2025-09
الولايات المتحدة: الولايات الأسرع والأبطأ نموًا (2026-Q2)
على المستوى الوطني: +2.1% خلال سنة، و+33.4% خلال 5 سنوات.
| الولاية | سنة واحدة | 5 سنوات |
|---|---|---|
| الأسرع نموًا | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| الأبطأ نموًا | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
المملكة المتحدة: متوسط السعر حسب المنطقة (2026-08)
| المنطقة | متوسط السعر | سنة واحدة |
|---|---|---|
| المملكة المتحدة | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
أوروبا: تغير أسعار المساكن حسب الدولة (2025)
متوسط الاتحاد الأوروبي: +5.5% خلال سنة.
| الدولة | سنة واحدة | 5 سنوات |
|---|---|---|
| هنغاريا | +18.3% | +105.3% |
| البرتغال | +17.6% | +71.0% |
| بلغاريا | +14.6% | +81.4% |
| كرواتيا | +13.9% | +73.9% |
| إسبانيا | +12.7% | +41.6% |
| سلوفاكيا | +12.4% | +40.8% |
| التشيك | +10.4% | +59.5% |
| ليتوانيا | +9.8% | +82.8% |
| هولندا | +8.5% | +49.3% |
| لاتفيا | +7.6% | +46.8% |
| أيرلندا | +7.5% | +46.3% |
| الدانمرك | +7.5% | +25.1% |
| سلوفينيا | +7.3% | +58.4% |
| مالطا | +6.0% | +34.7% |
| رومانيا | +5.7% | +28.3% |
| النرويج | +5.7% | +28.2% |
| إستونيا | +5.2% | +66.2% |
| آيسلندا | +5.1% | +66.7% |
| بولندا | +4.9% | +60.2% |
| قبرص | +4.5% | +28.4% |
| إيطاليا | +4.0% | +15.7% |
| ألمانيا | +3.2% | +10.1% |
| بلجيكا | +3.2% | +22.7% |
| النمسا | +2.5% | +23.3% |
| لوكسمبورغ | +1.6% | +9.3% |
| السويد | +1.0% | +9.3% |
| فرنسا | +0.7% | +9.1% |
| فنلندا | −2.3% | −6.2% |
ألمانيا: تغير أسعار المساكن حسب نوع المنطقة (2026-Q2)
ينشر Destatis هذا المؤشر حسب نوع المنطقة، لا كرقم وطني واحد؛ كل تغير مقارنةً بـ 2025-Q2.
| نوع المنطقة | سنة واحدة |
|---|---|
| المدن الكبرى (أكبر 7 مدن) | −0.4% |
| مدن كبيرة مستقلة أخرى | +2.0% |
| مقاطعات حضرية | +0.5% |
| مقاطعات ريفية آخذة في التكثف | −1.8% |
| مقاطعات ريفية قليلة السكان | −0.6% |
أحدث رقم: 2026-Q2 تم تحديث البيانات في 2026-11-02 · حديث
المصدر: Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي
التغيرات المئوية محسوبة بواسطة CalculatorLib من المؤشرات المنشورة.
تفاصيل المصدر والمنهجية
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
الأسئلة الشائعة
ما المقصود بنسبة DTI الأمامية؟ هي حصة دخلك الشهري الإجمالي التي تُخصَّص لتكاليف السكن. ويفضّل كثير من المُقرضين أن تكون عند 28% أو أقل.
هل تشمل هذه النسبة الديون الأخرى؟ لا — فهذه هي النسبة الأمامية (تكاليف السكن فقط). أما نسبة DTI الخلفية فتشمل قروض السيارات وبطاقات الائتمان وقروض الدراسة.
هل هذه الأداة خاصة بالولايات المتحدة؟ إن أعراف 28% وPITI هي معايير الرهن العقاري الأمريكية. والحسابات نفسها صالحة في أي مكان، لكن الحدود النموذجية تعكس قواعد الإقراض الأمريكية، وقد تختلف الأنظمة في بلدك.